Hard Money en Florida: cómo funciona para inversionistas inmobiliarios
Por Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC | NMLS #2178368
Jacksonville, Florida | English & Español
Si estás buscando comprar una propiedad para rehabilitarla, hacer un Fix & Flip o ejecutar una estrategia de inversión donde una hipoteca tradicional no necesariamente encaja con el proyecto, probablemente hayas escuchado hablar de Hard Money.
Pero antes de preguntar:
“¿Cuál es la tasa?”
hay preguntas más importantes.
¿Qué estás comprando?
¿Cuánto vas a pagar?
¿Cuánto necesitas para rehabilitar la propiedad?
¿Cuál podría ser su valor después de las reparaciones?
¿Cuánto tiempo necesitas el dinero?
¿Y cómo piensas salir del préstamo?
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabajo con inversionistas evaluando alternativas de financiamiento que pueden incluir Hard Money, Fix & Flip, DSCR y estrategias de Hard Money a DSCR.
En esta guía quiero explicarte cómo analizar Hard Money desde la perspectiva de una operación inmobiliaria completa.
¿Qué es Hard Money?
Hard Money es un tipo de financiamiento utilizado frecuentemente por inversionistas inmobiliarios para operaciones donde la propiedad, el proyecto, el equity y la estrategia de salida pueden tener un papel importante en la evaluación.
Dependiendo del programa y de la operación, puede utilizarse en determinados escenarios para:
adquirir propiedades de inversión;
financiar proyectos de rehabilitación;
Fix & Flip;
bridge financing;
determinados proyectos de construcción o renovación;
y otras estrategias inmobiliarias.
Pero Hard Money no debe entenderse simplemente como:
“dinero rápido para comprar una casa.”
Es financiamiento que necesita tener sentido dentro de una estrategia.
Y para analizarlo correctamente, quiero entender tanto cómo entras en la operación como cómo piensas salir de ella.
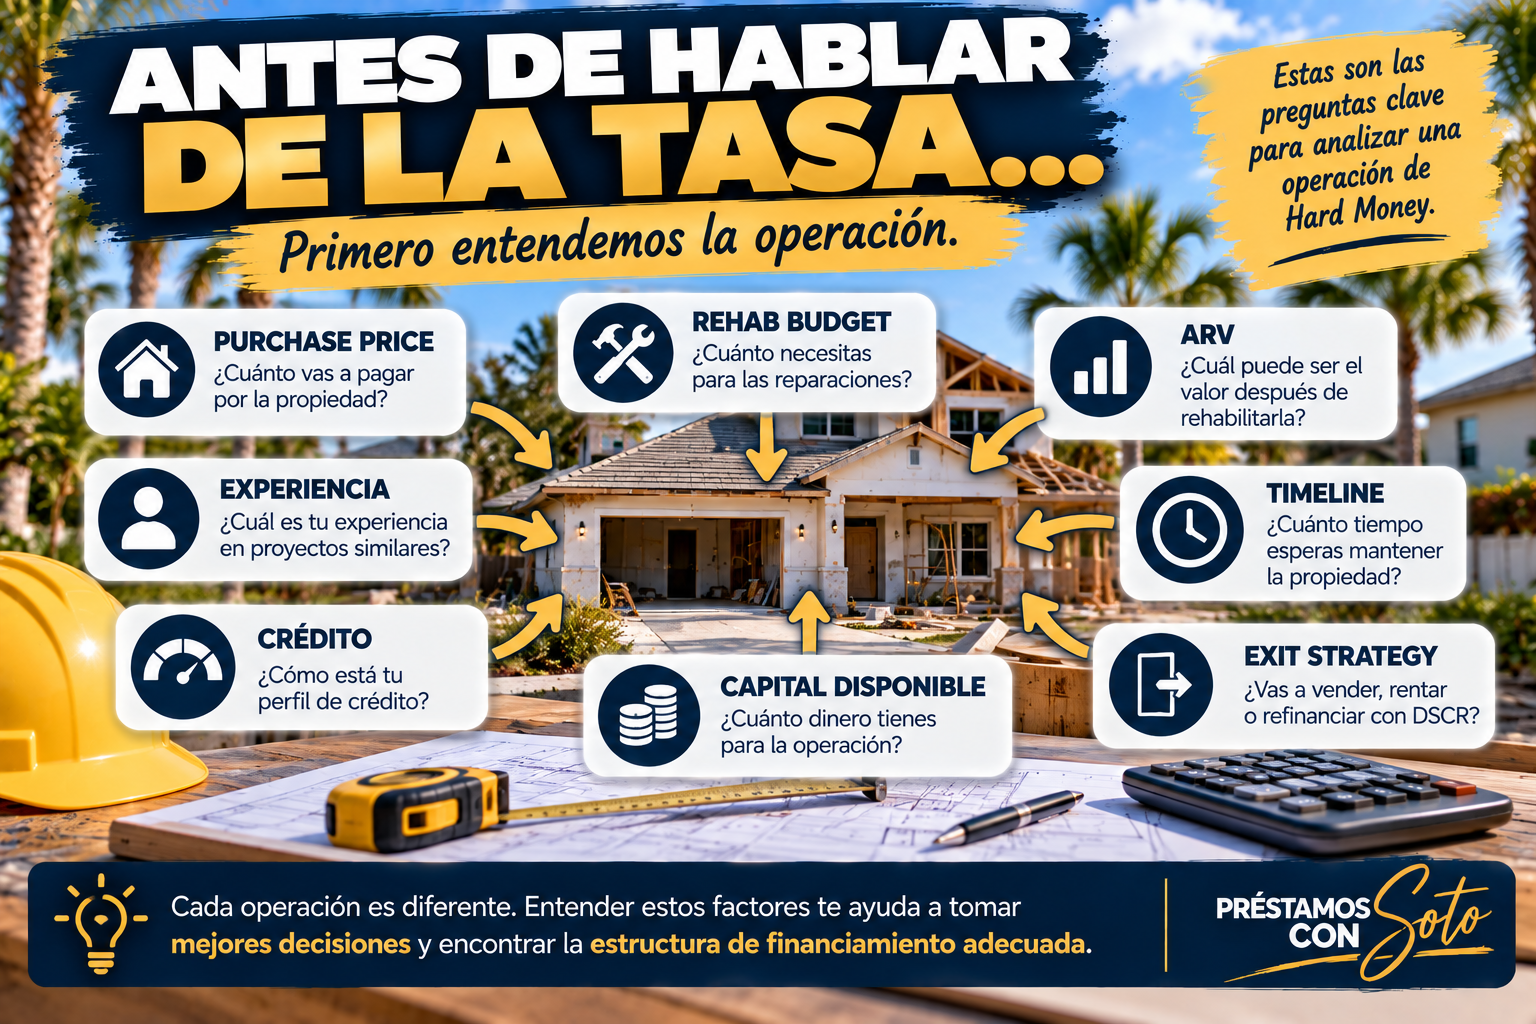
Cuando me preguntan por Hard Money, no comienzo por la tasa
Una de las primeras preguntas que recibo es:
“Aristides, ¿cuál es la tasa de Hard Money?”
La tasa importa.
Por supuesto.
Pero si todavía no sé qué propiedad estás comprando, cuánto cuesta, cuánto necesita en reparaciones, cuál podría ser su valor después de rehabilitarla y cuál es tu estrategia de salida, darte un número aislado puede crear una expectativa que después no corresponde con la operación real.
Antes quiero conocer:
¿Cuál es el purchase price?
¿Cuánto vas a pagar por la propiedad?
¿Cuánto necesitas para rehab?
Necesitamos entender qué reparaciones requiere realmente el proyecto y cuánto pueden costar.
¿Cuál es el ARV esperado?
¿Cuál podría ser el valor de la propiedad después de completar las mejoras consideradas?
¿Cuál es tu experiencia?
Dependiendo del programa y del proyecto, la experiencia puede ser un factor relevante.
¿Cómo está tu crédito?
Hard Money no significa automáticamente que el crédito sea irrelevante.
¿Cuánto capital tienes disponible?
Quiero entender la estructura financiera completa de la operación.
¿Cuánto tiempo esperas mantener la propiedad?
Tres meses y doce meses pueden representar escenarios muy diferentes.
¿Vas a vender o mantener la propiedad?
Esta pregunta cambia completamente la estrategia.
¿Cuál es tu exit strategy?
Esta puede ser una de las preguntas más importantes de todas.
Primero entendemos la operación. Después evaluamos cómo financiarla.
¿Cómo funciona un préstamo Hard Money?
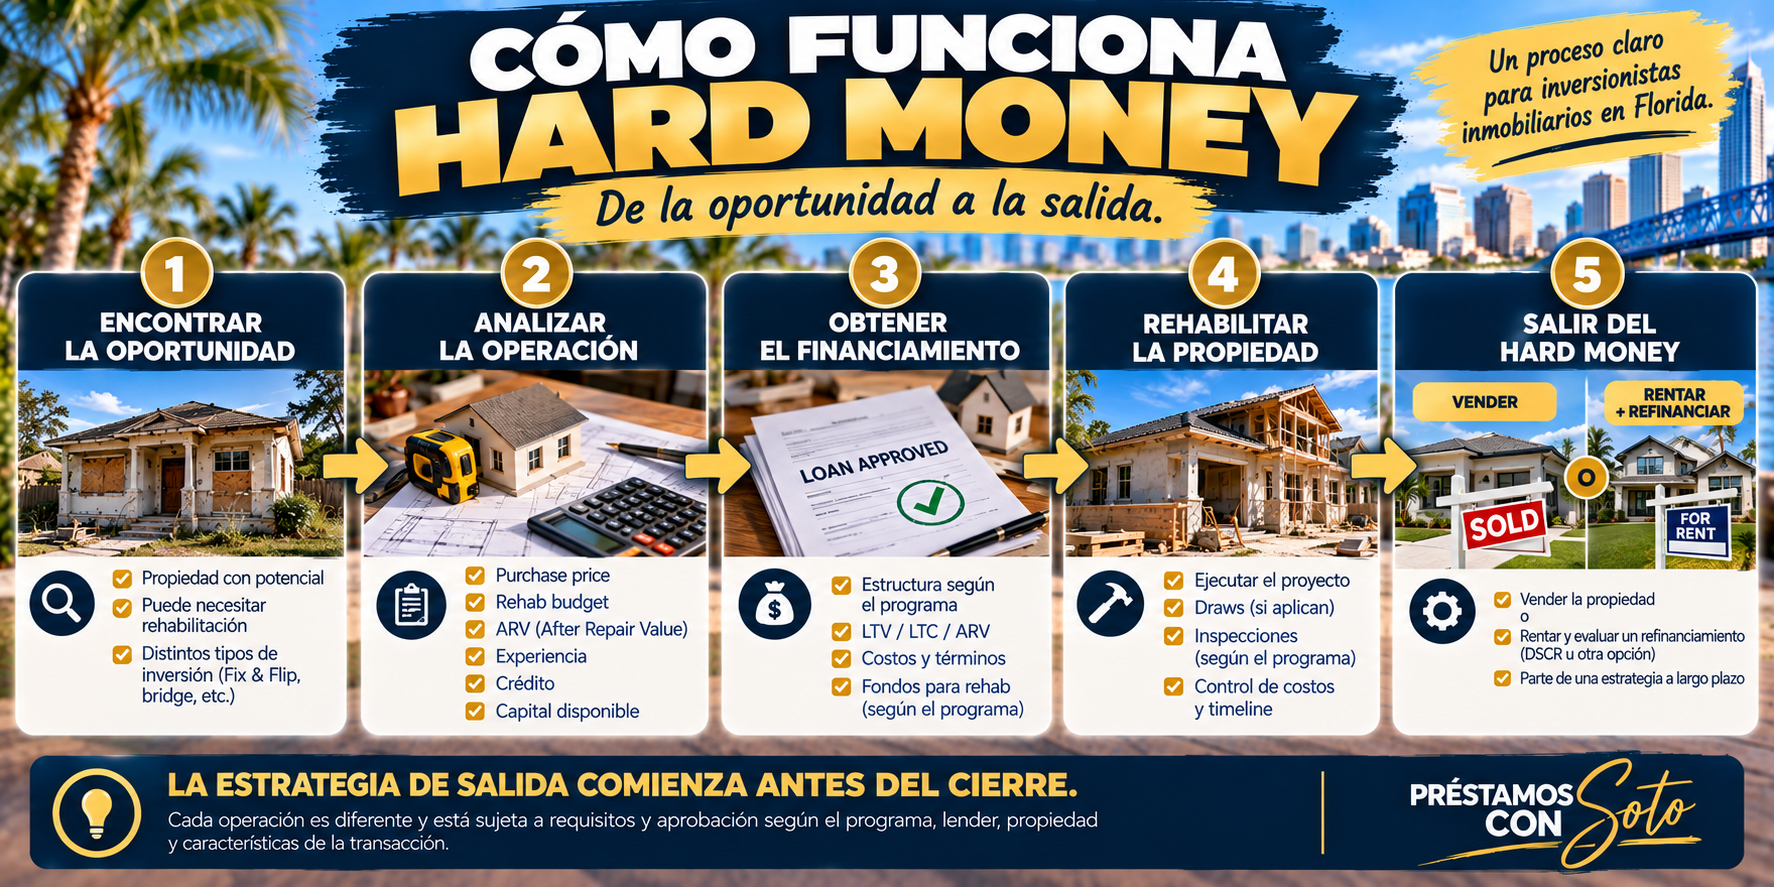
Aunque cada operación puede ser diferente, podemos entender el proceso conceptualmente en varias etapas.
1. Encuentras una oportunidad
Puede ser una propiedad que necesita reparaciones, una oportunidad de Fix & Flip u otro proyecto compatible con las características del programa que se esté evaluando.
2. Analizamos la compra
Quiero entender:
purchase price;
propiedad;
contrato;
capital disponible;
y estructura general de la transacción.
3. Analizamos el proyecto
Si la propiedad necesita rehabilitación, necesitamos entender:
¿Qué trabajos vas a realizar?
¿Cuánto pueden costar?
¿Cuánto tiempo pueden tomar?
Un rehab budget mal calculado puede cambiar completamente el resultado de una inversión.
4. Analizamos el valor
Aquí aparecen conceptos importantes como:
As-Is Value
y
ARV — After Repair Value
El valor actual y el posible valor después de completar determinadas mejoras pueden ser relevantes dependiendo del tipo de operación y programa.
5. Evaluamos el financiamiento
Dependiendo del programa pueden analizarse conceptos como:
LTV;
LTC;
ARV;
rehab budget;
experiencia;
crédito;
liquidez;
propiedad;
y estrategia de salida.
6. Ejecutas el proyecto
Si el financiamiento contempla fondos destinados a rehabilitación, debemos entender cómo y cuándo esos fondos pueden estar disponibles.
No debemos asumir que todo el dinero destinado al rehab será necesariamente entregado en efectivo al borrower el día del cierre.
7. Sales del Hard Money
Aquí llegamos a una de las partes más importantes.
Generalmente quiero saber desde el comienzo:
¿Piensas vender?
o
¿Piensas mantener la propiedad y evaluar un refinance?
Porque:
La estrategia de salida no debería comenzar cuando el préstamo está próximo a vencer.
Debería comenzar antes de cerrar.
¿Qué es ARV en Hard Money?
ARV significa After Repair Value.
En términos sencillos, representa una estimación del valor que podría tener una propiedad después de completar las mejoras contempladas.
Pero quiero hacer una distinción importante:
ARV no significa “el precio al que yo quiero vender la propiedad”.
Tampoco significa:
“Si gasto $50,000 en reparaciones, automáticamente la propiedad vale $50,000 más.”
El valor debe analizarse utilizando la metodología y documentación correspondientes.
Esto importa especialmente en Fix & Flip porque una proyección demasiado optimista puede hacer que una operación parezca mucho mejor de lo que realmente es.
Los cuatro números que quiero conocer antes de analizar un Fix & Flip
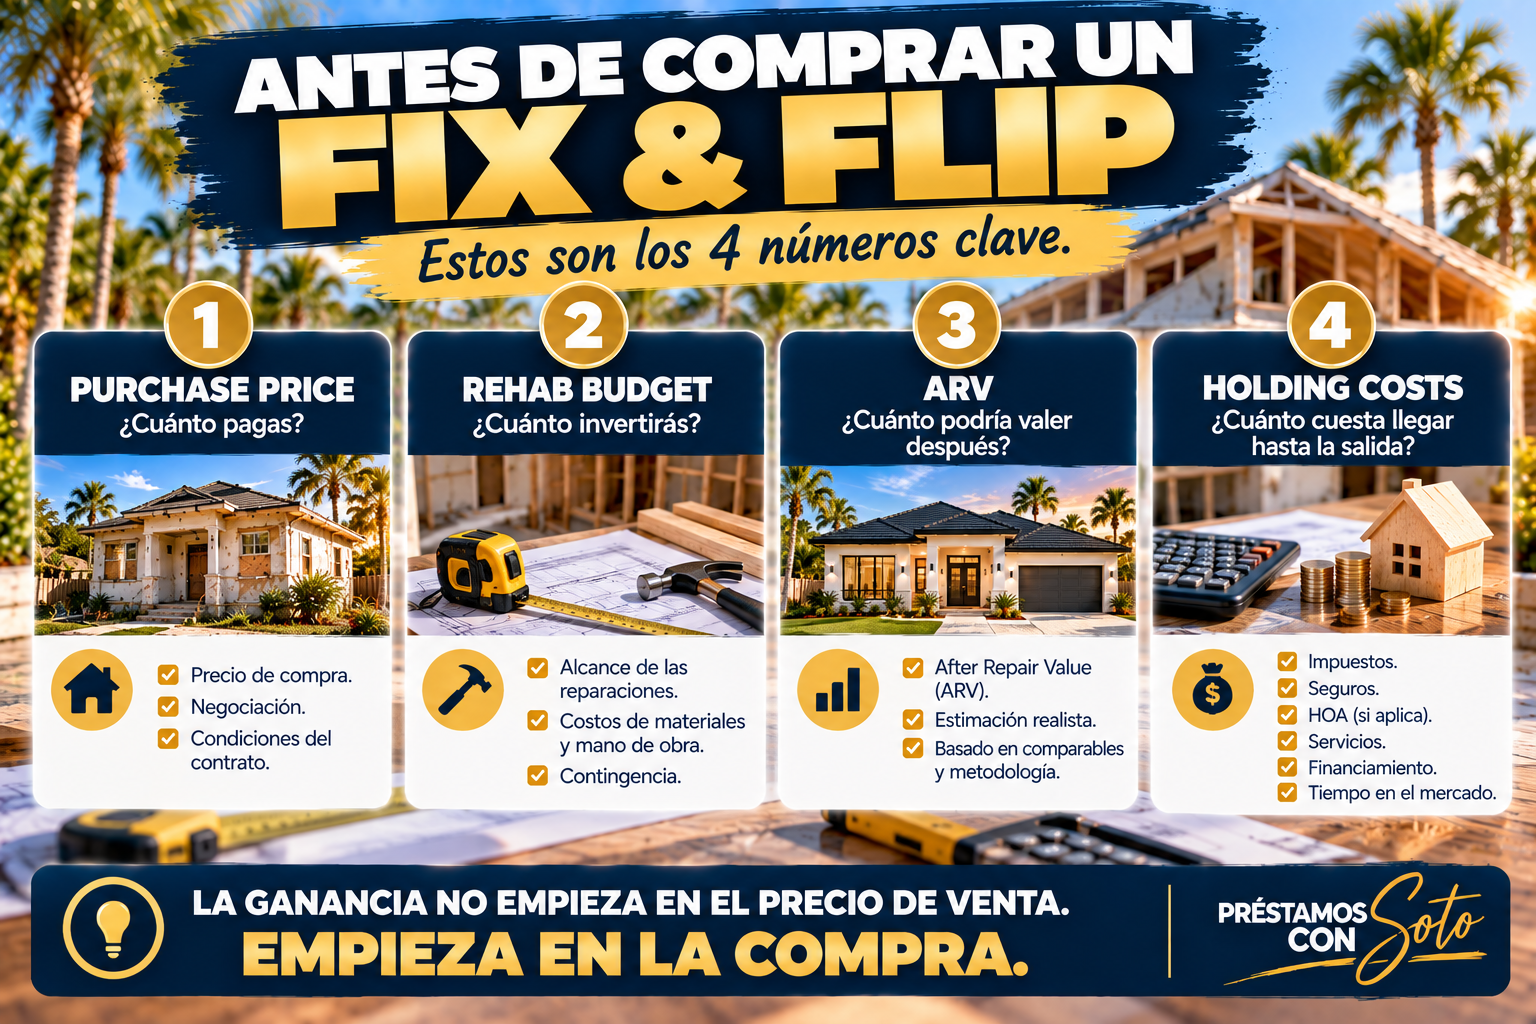
Hay cuatro números que quiero comenzar a entender rápidamente.
1. Purchase Price
¿Cuánto estás pagando?
La ganancia potencial de una operación comienza a construirse desde la compra.
Conseguir financiamiento no convierte automáticamente un precio de adquisición demasiado alto en una buena compra.
2. Rehab Budget
¿Cuánto necesitas invertir realmente?
No solamente pintura y pisos.
Quiero entender el alcance real del proyecto.
Un presupuesto que omite trabajos importantes puede destruir la proyección inicial.
3. ARV
¿Cuánto podría valer después de completar las mejoras?
Necesitamos una estimación razonable y respaldada.
No simplemente el número que necesitamos para que la operación se vea rentable.
4. Holding Costs
Este es uno de los números que algunos inversionistas subestiman.
La propiedad puede generar costos mientras:
rehabilitas;
esperas inspecciones;
completas trabajos;
colocas la propiedad en venta;
buscas un comprador;
esperas el cierre;
o ejecutas tu estrategia de salida.
Por eso una pregunta importante es:
¿Cuánto te cuesta llegar desde la compra hasta la salida?
¿Qué significan LTV y LTC en Hard Money?
Cuando investigas Hard Money probablemente encontrarás estas dos siglas.
LTV — Loan-to-Value
LTV relaciona el monto financiado con el valor utilizado para el análisis según la metodología correspondiente.
LTC — Loan-to-Cost
LTC relaciona el financiamiento con determinados costos de la operación según la metodología del programa.
¿Por qué importa entenderlos?
Porque un lender puede analizar diferentes relaciones entre:
lo que cuesta la operación,
el valor de la propiedad
y
el monto que se está solicitando.
La metodología y los límites pueden variar dependiendo del lender, programa, propiedad, experiencia y características de la operación.
Por eso no considero responsable publicar un porcentaje y decir:
“Hard Money siempre financia X%.”
Necesitamos evaluar el escenario específico.
¿Cómo funcionan los fondos para rehabilitación y los draws?
Supongamos que tu operación contempla fondos para reparar la propiedad.
Una expectativa que debemos evitar es:
“Entonces el día del cierre me entregan todo el dinero del rehab.”
No necesariamente.
Dependiendo del programa, los fondos destinados a rehabilitación pueden estar sujetos a procesos específicos.
Pueden existir elementos como:
draws;
inspecciones;
etapas de obra;
invoices u otra documentación;
reimbursement;
requisitos antes de liberar determinados fondos.
La estructura puede variar según lender y programa.
Por eso, antes de cerrar una operación de Hard Money con rehab, quiero que el inversionista entienda:
¿Cómo se solicitan los draws?
¿Qué documentación se necesita?
¿Cuándo se liberan los fondos?
¿Qué gastos tiene que adelantar el inversionista?
¿Existe algún costo asociado con el proceso?
Porque:
Entender cómo recibes el dinero para las reparaciones es parte de entender el préstamo.
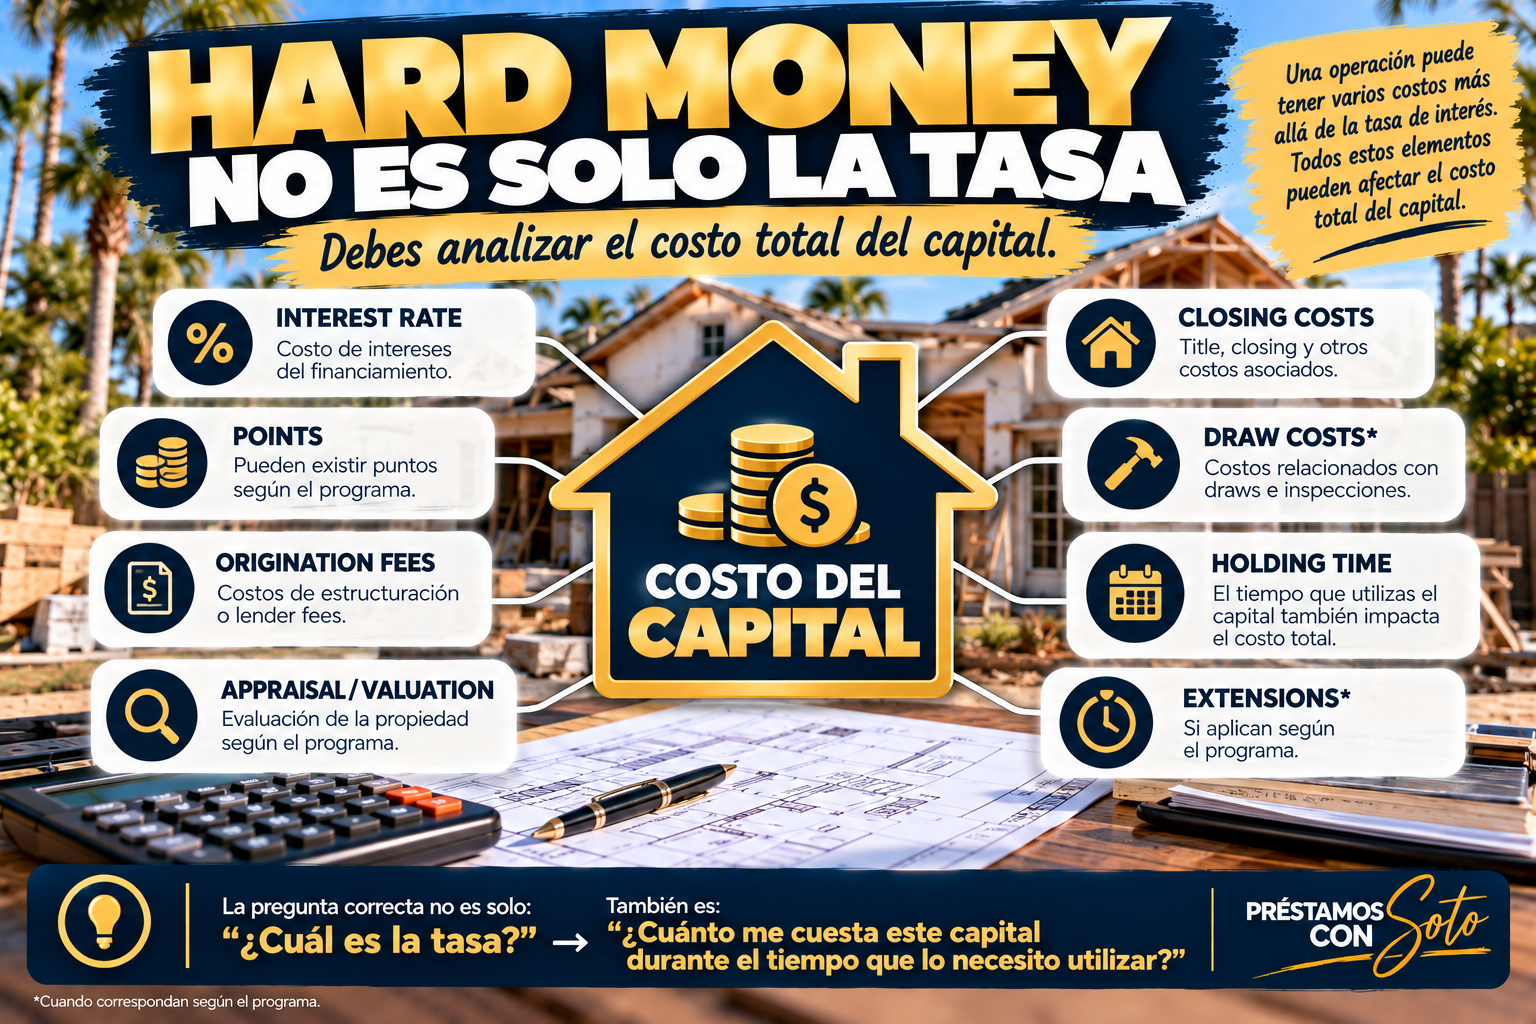
¿Cuánto cuesta un préstamo Hard Money?
No existe una única respuesta que aplique a todas las operaciones.
Los costos pueden variar según lender, programa, borrower, propiedad, proyecto y características de la transacción.
Pero cuando analizo una operación quiero entender más que la tasa.
Entre los elementos que pueden ser relevantes están:
Interest Rate
El costo de intereses del financiamiento.
Points
Dependiendo del programa pueden existir puntos asociados con el préstamo.
Origination o lender fees
Pueden existir costos relacionados con la originación o estructura del financiamiento.
Appraisal o valuation
Dependiendo de la operación puede ser necesaria una evaluación de la propiedad.
Third-party fees
Pueden existir otros costos de terceros relacionados con la transacción.
Title y closing costs
La operación también puede tener costos relacionados con title y closing.
Draw-related costs
Cuando correspondan según el programa.
Extension fees
Si existen y aplican bajo la estructura del financiamiento.
Holding Time
Este punto es fundamental.
Un préstamo que utilizas durante tres meses puede producir un costo total diferente al mismo capital utilizado durante un período significativamente mayor.
Por eso no quiero hacer solamente esta pregunta:
“¿Cuál es la tasa?”
Quiero hacer esta:
¿Cuánto me cuesta este capital durante el tiempo que necesito utilizarlo?
Esa pregunta nos acerca mucho más al costo real de la estrategia.
¿Por qué utilizar Hard Money si puede tener un costo mayor?
Porque el financiamiento debe analizarse en función del objetivo de la operación.
Hard Money puede evaluarse en determinados escenarios donde la estructura de la propiedad o del proyecto requiere un tipo de financiamiento diferente al de una hipoteca tradicional.
Por ejemplo, dependiendo del programa:
propiedades que requieren rehabilitación;
Fix & Flip;
determinadas adquisiciones de inversión;
bridge financing;
proyectos con una estrategia definida de salida;
y otros escenarios inmobiliarios.
Pero quiero enfatizar algo:
Que puedas conseguir Hard Money no significa automáticamente que debas utilizarlo.
El costo del capital tiene que tener sentido dentro del proyecto.
El préstamo no arregla un mal deal
Este puede ser uno de los conceptos más importantes de toda esta guía.
Conseguir el dinero no convierte una propiedad en una buena inversión.
Puedes conseguir financiamiento y todavía haber pagado demasiado.
Puedes calcular un ARV atractivo y subestimar las reparaciones.
Puedes proyectar una ganancia y olvidar meses de holding costs.
Puedes terminar la remodelación y descubrir que vender toma más tiempo de lo esperado.
Puedes encontrar reparaciones que no estaban dentro del presupuesto inicial.
Por eso, cuando analizo una operación, quiero que el inversionista piense más allá de:
“¿Me prestan el dinero?”
También quiero preguntar:
¿Compraste bien?
El precio de entrada importa.
¿El rehab budget es realista?
No quiero un presupuesto diseñado solamente para que los números funcionen.
¿Existe una contingencia?
¿Qué ocurre si aparecen reparaciones adicionales?
¿El ARV tiene soporte?
No queremos construir toda la operación alrededor de un valor demasiado optimista.
¿Incluiste holding costs?
El tiempo cuesta dinero.
¿Incluiste closing costs?
Tanto entrada como salida pueden generar costos.
¿Incluiste los costos relacionados con vender?
Dependiendo de la estrategia pueden existir comisiones y otros gastos asociados con la venta.
¿Qué pasa si tardas más?
Tres meses adicionales pueden cambiar la rentabilidad.
¿Qué pasa si vendes por menos?
Una buena operación debería analizar escenarios menos optimistas.
¿Cuál es tu Plan B?
Esta pregunta me interesa especialmente.
Si el plan original cambia:
¿qué haces con la propiedad?
El financiamiento es una herramienta.
No es la estrategia.
¿Puedo utilizar Hard Money para mi primer Fix & Flip?
Puede haber programas que consideren inversionistas con diferentes niveles de experiencia.
Pero eso no significa que la experiencia sea irrelevante.
Dependiendo del programa y del proyecto, la experiencia puede afectar la estructura, requisitos o alternativas disponibles.
Cuando alguien me dice:
“Este sería mi primer flip”
quiero entender especialmente:
¿Cómo determinaste el rehab budget?
¿Quién está haciendo el trabajo?
¿Quién te está ayudando a analizar la propiedad?
¿Cómo calculaste el ARV?
¿Cuánto capital tienes disponible?
¿Qué ocurre si el proyecto cuesta más de lo esperado?
¿Cuál es tu estrategia de salida?
Ser tu primer proyecto no significa automáticamente que exista o no exista una alternativa.
Significa que tenemos que analizar correctamente la operación.
¿Qué pasa si no quiero vender la propiedad?
No todos los inversionistas compran una propiedad para rehabilitarla y venderla.
Aquí aparece otra estrategia.
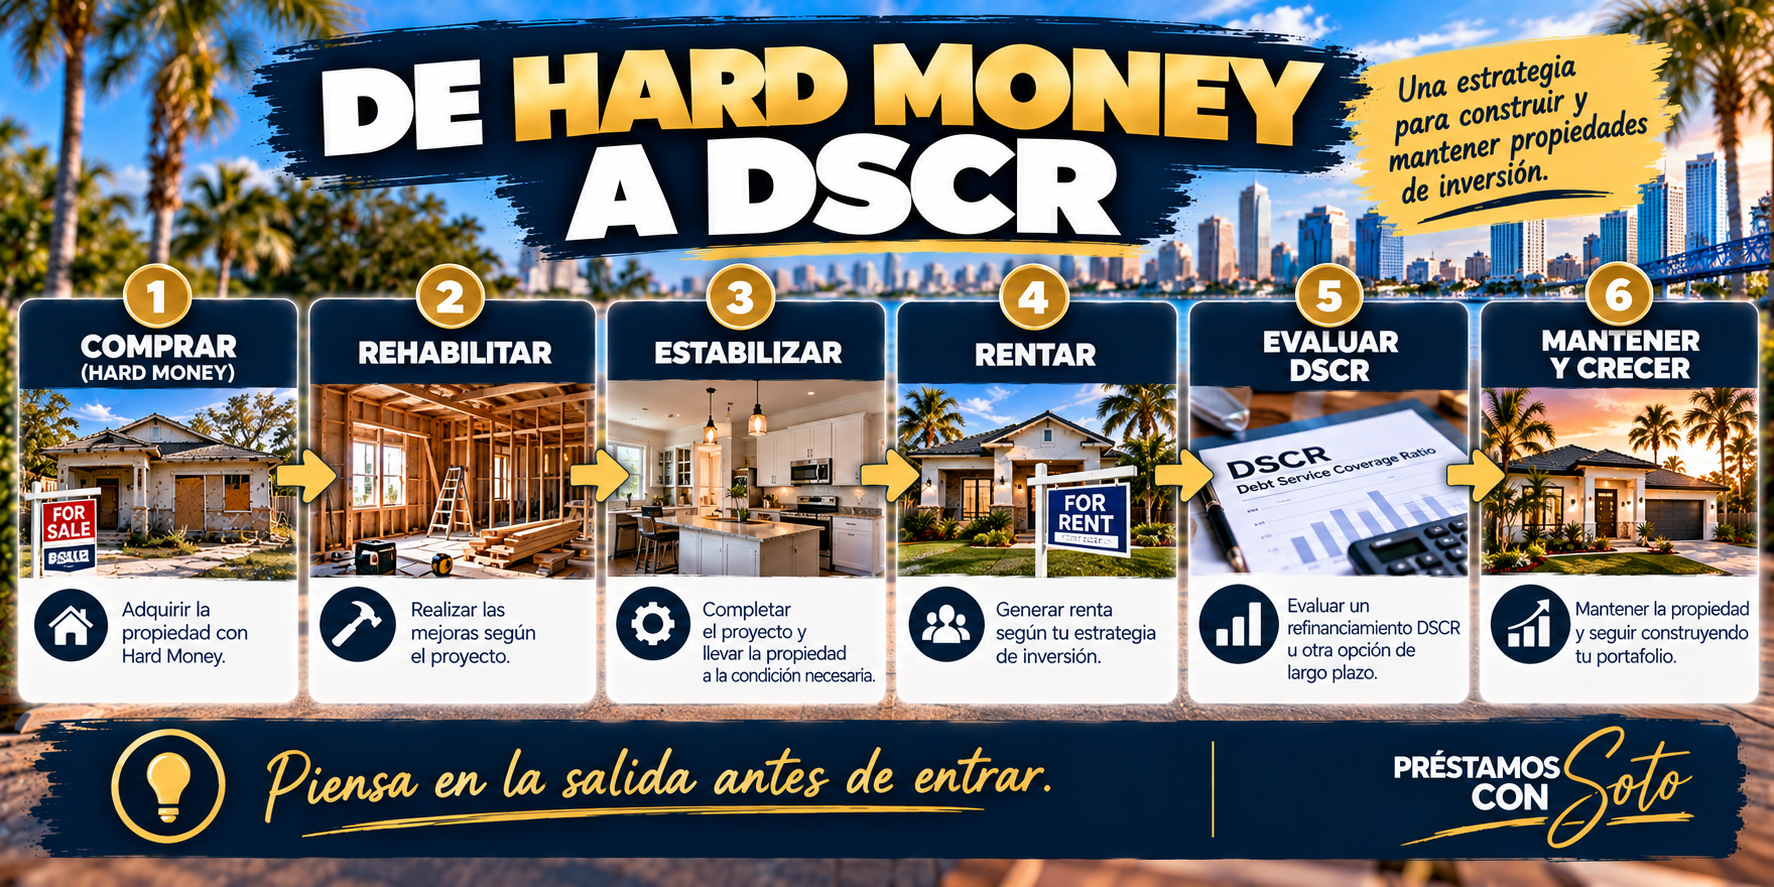
Hard Money → DSCR
Conceptualmente, una operación podría verse así:
1. Comprar
Utilizas el financiamiento apropiado para adquirir la propiedad, sujeto a los requisitos correspondientes.
↓
2. Rehabilitar
Realizas las mejoras contempladas.
↓
3. Estabilizar
La propiedad llega a la condición necesaria para la siguiente etapa de tu estrategia.
↓
4. Rentar
Comienzas a generar renta según tu estrategia.
↓
5. Evaluar DSCR
Puedes evaluar si un refinance DSCR u otra alternativa de financiamiento puede tener sentido, sujeto a los requisitos correspondientes.
↓
6. Mantener la propiedad
En lugar de vender inmediatamente, la propiedad puede formar parte de una estrategia de buy and hold.
Hard Money y DSCR no necesariamente están compitiendo.
En determinados escenarios pueden representar dos etapas diferentes de una estrategia de inversión.
Pero hay algo que considero fundamental:
La salida del Hard Money debería comenzar a analizarse antes de entrar al Hard Money.
No quiero esperar hasta que el préstamo esté próximo a vencer para comenzar a preguntarnos si la siguiente etapa puede funcionar.
Si quieres entender mejor cómo se calcula la relación entre renta y obligación en un préstamo DSCR, puedes leer:
¿Cómo se calcula el DSCR de una propiedad de inversión? Fórmula y ejemplos
Hard Money vs. DSCR: ¿son lo mismo?
No.
Y tampoco necesariamente son competidores.
Hard Money | DSCR | |
|---|---|---|
Uso frecuente | Adquisición, proyecto o rehab según programa | Propiedad de inversión/rental según programa |
Estrategia | Frecuentemente asociado con una salida definida | Puede formar parte de una estrategia de más largo plazo |
Propiedad | Puede contemplar determinados proyectos que requieren trabajo | Se analiza la propiedad y renta según programa |
Renta | No necesariamente es el centro del escenario | Puede tener un papel importante en el cálculo |
Salida | Venta o refinance según estrategia | Mantener, refinance u otra estrategia según objetivo |
Un inversionista podría utilizar Hard Money para una etapa de una operación y posteriormente evaluar DSCR para otra.
Por eso prefiero preguntar:
¿Qué estás intentando hacer con la propiedad?
antes de preguntarte:
¿Qué préstamo quieres?
Hard Money para inversionistas en Florida
Una operación inmobiliaria en Florida necesita analizarse más allá del precio de compra.
Dependiendo de la propiedad y estrategia, el inversionista puede necesitar considerar elementos como:
property taxes;
insurance;
HOA cuando corresponda;
costos de rehabilitación;
mantenimiento;
holding costs;
tiempo del proyecto;
costos de financiamiento;
costos de compra;
costos de salida;
y estrategia de venta o refinance.
Una operación puede verse atractiva cuando solamente miramos:
Purchase Price → ARV
pero cambiar considerablemente cuando incluimos todos los costos necesarios para llegar de uno al otro.
Por eso prefiero analizar el proyecto completo antes de discutir condiciones específicas de financiamiento.
Mortgage Loan Officer para inversionistas en Florida — English & Español
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabajo con inversionistas evaluando alternativas de financiamiento que pueden incluir:
Hard Money;
Fix & Flip;
DSCR;
Hard Money to DSCR;
Bridge;
Rehab;
Ground-Up;
Bank Statement;
Foreign National;
ITIN;
Non-QM;
y otras alternativas, sujetas a disponibilidad, elegibilidad y requisitos aplicables.
Atiendo en inglés y español.
Como mortgage broker, mi objetivo no es comenzar intentando meter cada operación dentro del mismo producto.
Primero quiero entender el deal. Después evaluamos cómo financiarlo.
Si quieres conocer cómo funciona el financiamiento DSCR para propiedades de inversión, puedes consultar:
Préstamos DSCR en Florida: Guía Completa para Inversionistas Inmobiliarios
Preguntas frecuentes sobre Hard Money en Florida
¿Qué es un préstamo Hard Money?
Hard Money es un tipo de financiamiento utilizado frecuentemente por inversionistas inmobiliarios para determinadas operaciones donde la propiedad, proyecto, equity y estrategia de salida pueden tener un papel importante en el análisis.
Los requisitos y estructura pueden variar según lender, programa y características de la operación.
¿Para qué se utiliza Hard Money?
Dependiendo del programa, Hard Money puede evaluarse para adquisición de propiedades de inversión, Fix & Flip, rehabilitación, bridge financing y otros proyectos inmobiliarios.
La disponibilidad depende de la propiedad, borrower, proyecto y requisitos aplicables.
¿Puedo utilizar Hard Money para un Fix & Flip?
Puede haber programas diseñados para determinadas operaciones de Fix & Flip.
Para analizar el escenario normalmente quiero entender elementos como purchase price, rehab budget, ARV, experiencia, crédito, capital disponible y exit strategy.
¿Hard Money puede financiar las reparaciones?
Dependiendo del programa, una operación puede contemplar fondos destinados a rehabilitación.
La estructura y forma de liberar esos fondos puede variar y puede incluir draws, inspecciones, documentación u otros requisitos.
¿Cómo funcionan los draws?
Los draws son un mecanismo que puede utilizarse para liberar fondos destinados a determinadas etapas de rehabilitación.
El proceso puede incluir inspecciones, documentación, invoices, reimbursement u otros requisitos según lender y programa.
Es importante entender el proceso antes del cierre.
¿Qué significa ARV?
ARV significa After Repair Value y representa una estimación del valor que podría tener una propiedad después de completar determinadas mejoras.
No debe confundirse con el precio que el inversionista simplemente espera obtener al vender.
¿Qué significa LTC?
LTC significa Loan-to-Cost.
Relaciona el financiamiento con determinados costos de la operación según la metodología correspondiente. La forma de calcularlo y los límites aplicables pueden variar según programa.
¿Qué significa LTV?
LTV significa Loan-to-Value.
Relaciona el monto financiado con el valor utilizado para el análisis según la metodología correspondiente.
Los requisitos pueden variar dependiendo del lender, programa y operación.
¿Cuánto cuesta un préstamo Hard Money?
No existe un costo universal.
Dependiendo de la operación pueden existir intereses, points, origination o lender fees, appraisal o valuation, title y closing costs, costos relacionados con draws, extensiones cuando correspondan y otros gastos.
Por eso conviene analizar el costo total del capital durante el período que planeas utilizarlo.
¿Puedo hacer mi primer Fix & Flip con Hard Money?
Puede haber programas que consideren inversionistas con diferentes niveles de experiencia.
La experiencia puede influir en requisitos o estructura dependiendo del programa y proyecto.
La operación debe evaluarse individualmente.
¿Necesito buen crédito para Hard Money?
No debería asumirse que Hard Money significa que el crédito no importa.
La forma en que el crédito influye puede variar según lender, programa, propiedad, proyecto y otras características de la operación.
¿Puedo comprar con Hard Money y después refinanciar con DSCR?
Puede evaluarse como estrategia.
Conceptualmente, un inversionista podría adquirir y rehabilitar una propiedad utilizando Hard Money y posteriormente evaluar un refinance DSCR cuando la propiedad y operación cumplan con los requisitos correspondientes.
La posibilidad del refinance futuro no está garantizada y debe evaluarse según las condiciones existentes en ese momento.
¿Cuánto tiempo tarda un préstamo Hard Money?
Los tiempos pueden variar dependiendo del lender, propiedad, documentación, appraisal o valuation, title, proyecto y características de la operación.
No considero responsable prometer un tiempo específico de cierre sin revisar primero el escenario.
¿Tienes un proyecto que quieres evaluar?
Si estás considerando comprar una propiedad para rehabilitar, hacer Fix & Flip o ejecutar una estrategia de Hard Money a DSCR, podemos revisar la operación antes de hablar de condiciones específicas.
Si ya tienes una propiedad, ten disponible cuando sea posible:
Purchase Price
Rehab Budget
ARV estimado
Dirección de la propiedad
Experiencia
Estrategia de salida
Con esa información podemos comenzar una conversación mucho más útil.
No necesitas saber exactamente qué préstamo necesitas antes de hablar conmigo.
Primero entendemos el deal. Después evaluamos cómo financiarlo.
Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC
NMLS #2178368
Jacksonville, Florida
English & Español
[BOTÓN: EVALUAR MI PROYECTO]
[BOTÓN: HABLAR CON ARISTIDES]
Sobre Aristides Soto
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabaja con compradores e inversionistas inmobiliarios evaluando alternativas de financiamiento para propiedades residenciales y de inversión, incluyendo Hard Money, Fix & Flip, DSCR, Hard Money to DSCR y otras opciones, sujetas a disponibilidad, elegibilidad y requisitos aplicables.
Atiende en inglés y español.
[BOTÓN: CONOCE A ARISTIDES SOTO]
Continúa aprendiendo sobre financiamiento para inversionistas
Préstamos DSCR en Florida: Guía Completa para Inversionistas Inmobiliarios
¿Cómo se calcula el DSCR de una propiedad de inversión? Fórmula y ejemplos
Información importante
La información presentada en esta página tiene fines educativos y generales.
Los programas, términos, costos, tasas, requisitos, metodologías, porcentajes de financiamiento y disponibilidad pueden variar según lender, borrower, propiedad, experiencia, proyecto, tipo de transacción y otros factores.
Los ejemplos y explicaciones utilizados no representan una cotización, términos disponibles, aprobación, compromiso de préstamo ni garantía de financiamiento.
El valor futuro de una propiedad, rentabilidad, costos de rehabilitación y resultados de una inversión no están garantizados.
Todos los préstamos están sujetos a los requisitos y aprobación correspondientes.
Aristides Soto | NMLS #2178368 | Barrett Financial Group, LLC


