Préstamos DSCR en Florida: Guía Completa para Inversionistas
Por Aristides Soto
Mortgage Loan Officer | Barrett Financial Group, LLC
NMLS #2178368
Jacksonville, Florida
English & Español
Si estás comprando una propiedad de inversión en Florida, hay una pregunta que escucho constantemente:
“¿Puedo calificar usando la renta de la propiedad en vez de mis ingresos personales?”
En algunos casos, sí.
Un préstamo DSCR puede permitir que un inversionista evalúe el financiamiento de una propiedad basándose principalmente en el flujo de renta de esa propiedad, en lugar de depender exclusivamente de la documentación tradicional de sus ingresos personales.
Eso puede ser especialmente útil para inversionistas que tienen varias propiedades, trabajan por cuenta propia, compran mediante una LLC o simplemente tienen una estructura financiera que no encaja fácilmente dentro de un préstamo hipotecario tradicional.
Pero hay algo importante que quiero aclarar desde el comienzo:
DSCR no significa “sin requisitos”.
La propiedad, la renta, el crédito, el tipo de transacción, las reservas, el equity y otros factores pueden influir dependiendo del programa.
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabajo con compradores e inversionistas evaluando diferentes alternativas de financiamiento, incluyendo DSCR, Hard Money, Fix & Flip y otros programas hipotecarios.
En esta guía quiero explicarte cómo funciona un préstamo DSCR, pero sobre todo quiero ayudarte a entender cómo pensar la operación antes de decidir si este tipo de financiamiento tiene sentido para tu inversión.
¿Qué es un préstamo DSCR?
DSCR significa Debt Service Coverage Ratio.
En términos sencillos, es una relación que permite analizar si los ingresos considerados de una propiedad son suficientes para cubrir determinadas obligaciones asociadas con su financiamiento.
Esta es una de las diferencias importantes entre DSCR y muchos préstamos hipotecarios tradicionales.
En un préstamo tradicional, los ingresos personales del borrower pueden tener un papel fundamental en la calificación.
En un préstamo DSCR, dependiendo del programa, el análisis puede concentrarse principalmente en el desempeño económico de la propiedad de inversión.
Por eso DSCR puede resultar interesante para inversionistas que:
tienen varias propiedades de inversión;
trabajan por cuenta propia;
compran propiedades mediante una LLC;
quieren comprar una propiedad para rentarla;
están construyendo un portafolio inmobiliario;
buscan refinanciar una propiedad de inversión;
están evaluando un cash-out refinance;
compraron utilizando Hard Money y posteriormente quieren evaluar un financiamiento de mayor plazo.
Esto no significa que los demás factores desaparezcan.
Crédito, propiedad, renta, reservas, appraisal, estructura de la transacción y otros elementos pueden seguir formando parte del análisis dependiendo del lender y del programa.
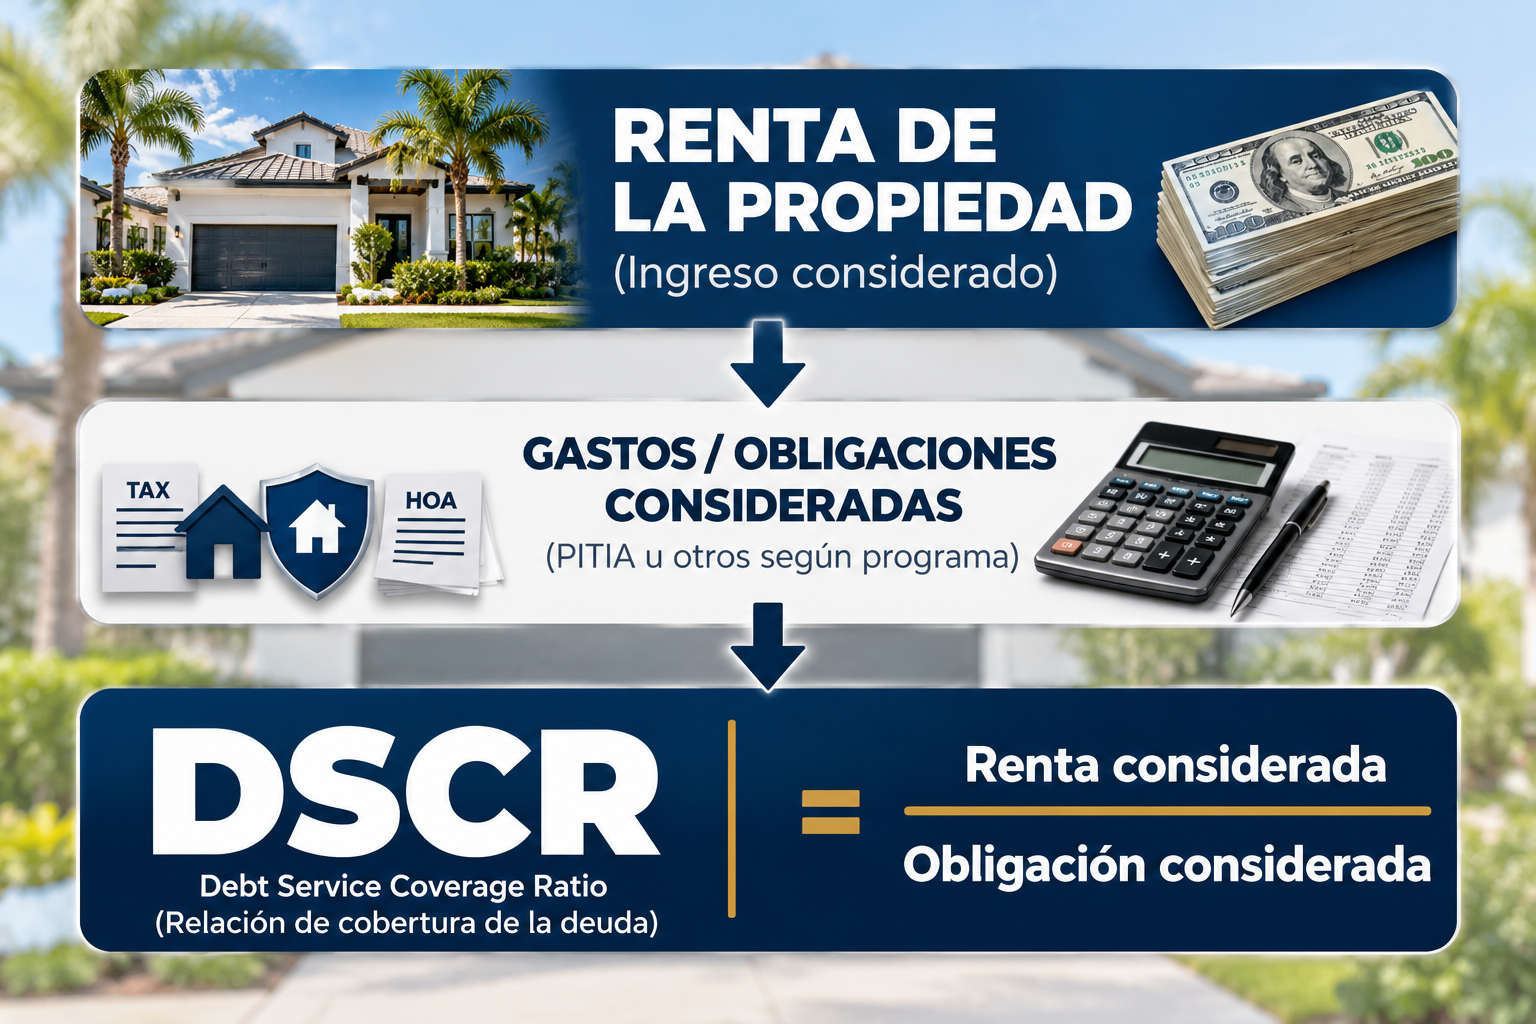
¿Cómo se calcula el DSCR de una propiedad?
La idea detrás del cálculo es relativamente sencilla:
DSCR = ingreso de renta considerado ÷ obligación mensual considerada
Veamos un ejemplo simplificado.
Supongamos que una propiedad tiene:
Renta mensual considerada: $2,500
Obligación mensual considerada para este ejemplo: $2,000
Entonces:
$2,500 ÷ $2,000 = 1.25
El DSCR sería 1.25.
Eso nos permite tener una referencia de la relación entre la renta y la obligación considerada.
Pero aquí viene la parte importante:
No debes asumir que todos los lenders calculan exactamente lo mismo de la misma manera.
La forma de determinar la renta elegible, los componentes de la obligación mensual y otros requisitos puede variar dependiendo del programa.
Por eso un cálculo que haces rápidamente en casa puede ser excelente para analizar inicialmente una propiedad, pero no necesariamente representa el cálculo final que utilizará un lender.
¿Qué significa un DSCR de 1.00, mayor de 1.00 o menor de 1.00?
Conceptualmente es bastante sencillo.
Si el DSCR es 1.00, la renta considerada y la obligación considerada serían equivalentes dentro de ese cálculo.
Si el DSCR es mayor de 1.00, la renta considerada supera la obligación utilizada en el cálculo.
Si el DSCR es menor de 1.00, la renta considerada no alcanza por sí sola para cubrir completamente esa obligación.
Pero esto no significa automáticamente que una propiedad con determinado DSCR califique o no califique.
Los requisitos mínimos y las condiciones disponibles pueden cambiar según lender, programa, crédito, LTV, propiedad y otros factores.
Por eso prefiero analizar la operación completa en lugar de comenzar diciendo:
“Necesitas exactamente este número.”
¿Para quién puede tener sentido un préstamo DSCR?
DSCR puede ser una alternativa para inversionistas que buscan comprar o refinanciar una propiedad destinada a generar renta.
Por ejemplo, imagina una persona que tiene un negocio.
Su tax return puede mostrar una realidad fiscal determinada después de deducciones y gastos, mientras que su capacidad financiera y sus inversiones cuentan una historia diferente.
O imagina un inversionista que ya tiene varias propiedades.
Agregar continuamente las obligaciones e ingresos personales dentro de una estructura tradicional puede hacer que el análisis sea más complejo.
En determinados programas DSCR, el enfoque puede ser diferente porque la propiedad y su capacidad para generar renta adquieren mayor importancia.
Pero eso no significa que DSCR sea automáticamente la mejor opción para todo inversionista.
Primero hay que entender la operación. Después buscamos el financiamiento.
No al revés.
DSCR vs. préstamo convencional para una propiedad de inversión
Esta es otra pregunta frecuente.
¿Cuál es mejor?
La respuesta depende del escenario.
Un préstamo convencional y un préstamo DSCR pueden servir para financiar determinadas propiedades de inversión, pero la forma de evaluar al borrower y la operación puede ser diferente.
En un préstamo convencional, la documentación tradicional de ingresos, deudas y otros factores personales normalmente tiene un papel importante en la calificación.
En DSCR, dependiendo del programa, el análisis puede concentrarse principalmente en la capacidad de la propiedad para producir renta en relación con sus obligaciones.
Un inversionista con ingresos personales fáciles de documentar y una estructura sencilla podría encontrar atractiva una alternativa.
Otro inversionista con múltiples propiedades, una LLC o ingresos self-employed podría encontrar ventajas en evaluar otra estructura.
Por eso no me gusta comenzar una conversación diciendo:
“DSCR es mejor.”
Mi pregunta sería:
“¿Qué estás tratando de hacer con esta propiedad?”
La respuesta a esa pregunta cambia completamente la conversación.
¿Puedo obtener un préstamo DSCR utilizando una LLC?
Dependiendo del programa, puede ser posible financiar una propiedad de inversión utilizando una LLC.
Esto es particularmente relevante para inversionistas que estructuran sus propiedades como parte de un negocio inmobiliario.
Sin embargo, utilizar una LLC no significa que desaparezcan los requisitos relacionados con las personas detrás de la entidad.
La estructura de la LLC, guarantors, documentación requerida y demás condiciones pueden variar según el programa y lender.
Si piensas comprar mediante una LLC, lo ideal es revisar la estructura antes de llegar al cierre, no descubrir después que algo debe modificarse.
¿Se puede utilizar DSCR para Airbnb o alquileres de corto plazo en Florida?
Puede haber programas DSCR que contemplen determinadas propiedades destinadas a short-term rental (STR).
Pero este es uno de esos temas donde no recomiendo asumir nada.
La forma de determinar la renta elegible puede depender del programa, de la propiedad y de la documentación disponible.
También pueden existir otros factores que debes analizar independientemente del préstamo, incluyendo:
restricciones de HOA;
restricciones de condominios;
regulaciones locales;
características de la propiedad;
seguros;
historial o proyección de renta;
costos operativos;
estacionalidad.
Que una propiedad pueda anunciarse en Airbnb no significa automáticamente que los números funcionan o que cualquier programa DSCR aceptará la operación de la misma manera.
¿Se puede hacer un cash-out refinance con DSCR?
Dependiendo del programa y de las características de la operación, puede ser posible evaluar un cash-out refinance utilizando DSCR.
Para algunos inversionistas, esto forma parte de una estrategia para utilizar el equity acumulado en una propiedad.
Pero aquí también debemos separar dos preguntas:
¿Puedo sacar equity?
y
¿Tiene sentido sacar ese equity?
No son la misma pregunta.
Que exista financiamiento disponible no significa automáticamente que utilizarlo sea una buena decisión.
Hay que analizar qué ocurrirá con el nuevo pago, cuánto cash flow quedará, qué vas a hacer con el capital y cuál es el objetivo de la operación.
De Hard Money a DSCR: estrategia para comprar, rehabilitar, rentar y refinanciar
Esta es una estrategia que me interesa particularmente porque conecta el financiamiento con el ciclo completo de una inversión.
Imagina este escenario:
Encuentras una propiedad que necesita reparaciones.
Un financiamiento tradicional puede no ser la herramienta adecuada para adquirirla en las condiciones actuales.
Entonces utilizas Hard Money para realizar la adquisición y rehabilitación, sujeto a las características y requisitos de ese financiamiento.
La secuencia podría verse así:
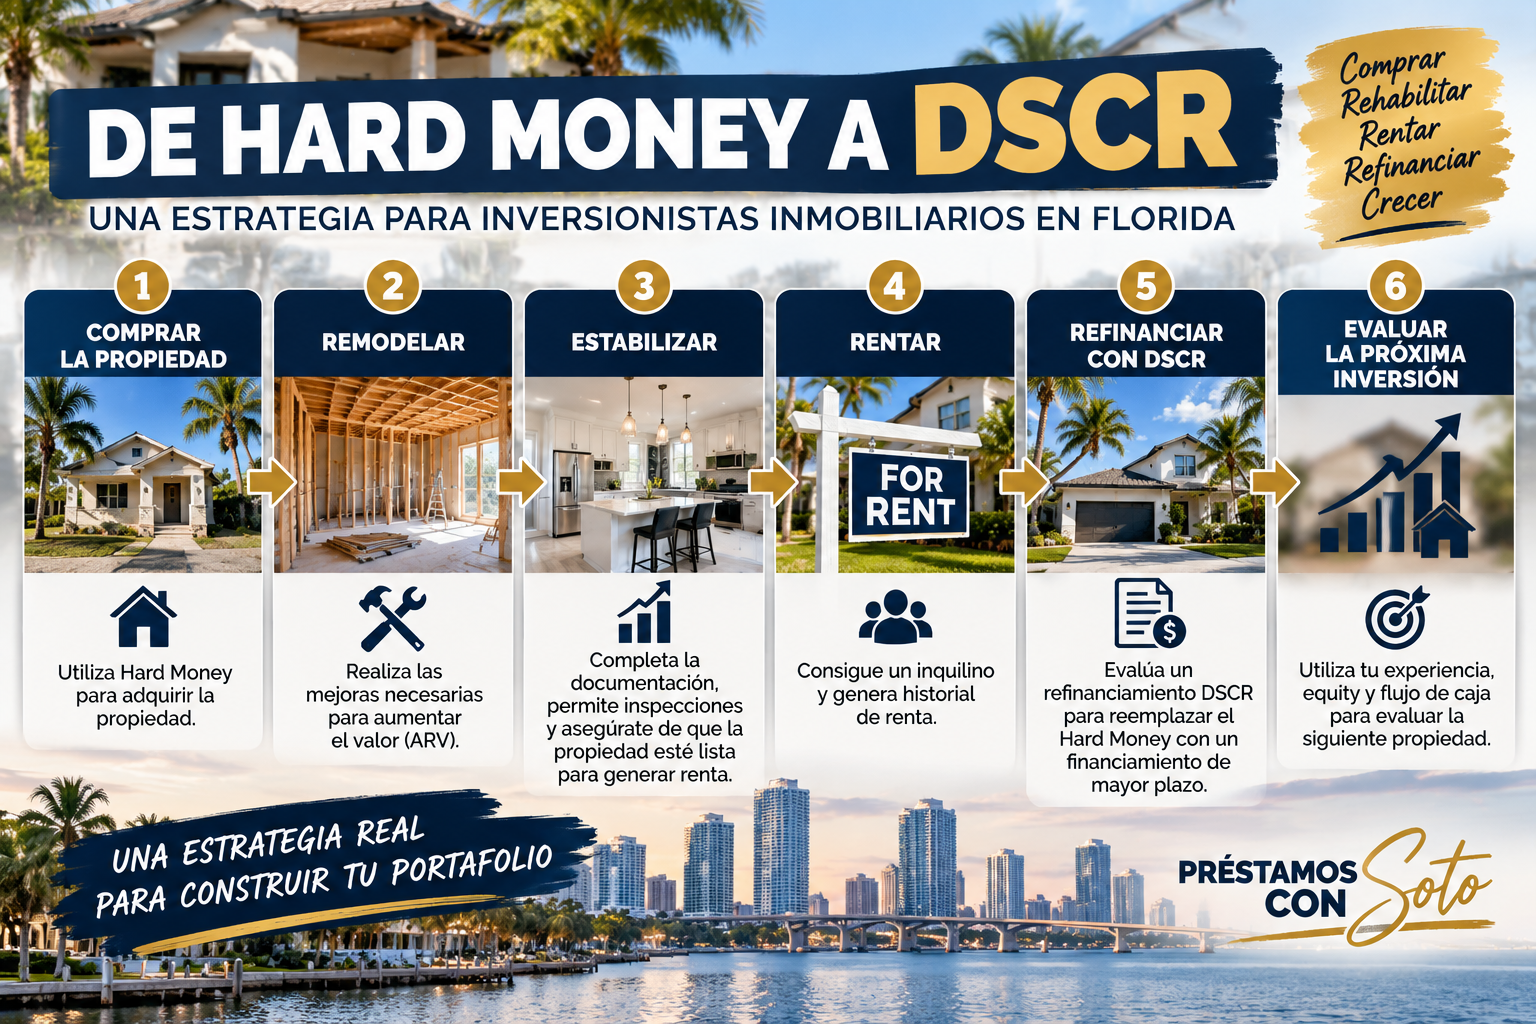
El Hard Money funciona como una herramienta para una etapa determinada de la operación.
DSCR puede convertirse posteriormente en una alternativa a evaluar para una estrategia de mayor plazo.
Pero para que esto tenga sentido, hay una palabra fundamental:
Exit strategy.
Yo quiero saber cómo piensas salir del financiamiento inicial antes de entrar en él.
No después.
¿Qué factores pueden afectar un préstamo DSCR?
Aunque DSCR pone mucho énfasis en la propiedad, existen diferentes factores que pueden afectar la operación.
Entre ellos pueden encontrarse:
puntuación de crédito;
renta considerada de la propiedad;
obligaciones de la propiedad;
impuestos;
seguro;
HOA cuando corresponda;
tipo de propiedad;
LTV;
reservas;
appraisal;
purchase vs. refinance;
cash-out;
estructura de la LLC;
experiencia del inversionista cuando corresponda;
estrategia de renta;
características específicas del lender y del programa.
Por eso dos propiedades con el mismo precio no necesariamente producen la misma estructura de financiamiento.
Y dos borrowers comprando exactamente la misma propiedad tampoco necesariamente recibirían las mismas condiciones.
Los errores que veo cometer a inversionistas con DSCR
Después de revisar operaciones con inversionistas, hay algo que veo repetirse:
A veces comenzamos buscando el préstamo antes de saber si tenemos una buena inversión.
Yo prefiero hacerlo al revés.
Una aprobación hipotecaria no convierte automáticamente una propiedad en una buena inversión.
1. Mirar solamente el interés
Obviamente el costo del dinero importa.
Mucho.
Pero una inversión no debería analizarse exclusivamente preguntando:
“¿Cuál es el interés?”
También quiero saber cuánto estás pagando por la propiedad, cuánto produce, cuánto cuesta mantenerla, cuánto capital estás colocando y cuál es tu estrategia.
2. Sobreestimar la renta
El Excel puede decir una cosa.
El mercado puede decir otra.
Una diferencia relativamente pequeña en la renta proyectada puede cambiar considerablemente el cash flow de una propiedad.
3. Olvidar gastos
Taxes.
Insurance.
HOA.
Vacancy.
Mantenimiento.
Property management si corresponde.
Reparaciones.
Closing costs.
No todos necesariamente forman parte del cálculo DSCR del lender de la misma manera, pero pueden formar parte de tu realidad como inversionista.
Y esa diferencia es importante.
4. No tener una estrategia de salida
Esto se vuelve todavía más importante cuando utilizas Hard Money.
Si tu plan es:
Hard Money → Rehab → DSCR
quiero analizar desde el principio qué tendría que ocurrir para que esa estrategia tenga posibilidades de funcionar.
Esperar hasta que el Hard Money esté próximo a vencer para comenzar a pensar en el refinanciamiento puede colocarte en una posición mucho más complicada.
Préstamos DSCR en Jacksonville y Florida
Trabajo desde Jacksonville, Florida, ayudando a compradores e inversionistas inmobiliarios a evaluar diferentes alternativas de financiamiento.
Como Mortgage Loan Officer con Barrett Financial Group, LLC, trabajo como mortgage broker, lo que me permite evaluar opciones de diferentes fuentes de financiamiento según las características de cada operación.
Entre las áreas en las que trabajo se encuentran:
DSCR;
Hard Money;
Fix & Flip;
Hard Money to DSCR;
Bank Statement;
Foreign National;
ITIN;
Non-QM;
financiamiento para propiedades de inversión;
y diferentes programas hipotecarios residenciales.
Mi objetivo no es simplemente encontrar un préstamo.
Quiero entender:
¿Qué estás comprando?
¿Cuánto produce?
¿Cuál es tu estrategia?
¿Qué puede salir mal?
¿Cómo piensas salir del financiamiento?
Porque para un inversionista, conseguir el dinero es solamente una parte de la operación.
La inversión tiene que tener sentido también.
Atiendo en inglés y español.
Preguntas frecuentes sobre préstamos DSCR en Florida
¿Necesito mostrar mis tax returns para obtener un préstamo DSCR?
Dependiendo del programa, un préstamo DSCR puede utilizar una metodología de calificación diferente a la documentación tradicional de ingresos personales.
Los requisitos específicos dependen del lender, programa y características de la operación.
¿Puedo comprar una propiedad utilizando una LLC?
Puede ser posible dependiendo del programa y de la estructura de la operación.
La documentación de la entidad y los requisitos relacionados con sus miembros o guarantors pueden variar.
¿DSCR sirve solamente para comprar propiedades?
No necesariamente.
Puede haber alternativas para compra y refinanciamiento, incluyendo determinados escenarios de cash-out, sujeto a requisitos del programa.
¿Puedo utilizar DSCR para una propiedad de Airbnb?
Algunos programas pueden contemplar determinadas propiedades destinadas a short-term rental.
La forma de determinar la renta elegible y otros requisitos puede variar según el programa y la propiedad.
¿Puedo pasar de Hard Money a DSCR?
Puede evaluarse como una estrategia de salida.
Un inversionista podría utilizar Hard Money para adquirir o rehabilitar una propiedad y posteriormente evaluar un refinanciamiento DSCR una vez que la propiedad alcance las condiciones necesarias.
La viabilidad dependerá de la propiedad, borrower, equity, renta y requisitos del programa disponible en ese momento.
¿Puedo hacer cash-out con un préstamo DSCR?
Puede haber opciones de cash-out refinance dependiendo del programa, propiedad, equity, crédito y otros requisitos.
¿DSCR está disponible para Foreign Nationals?
Existen programas de financiamiento para diferentes perfiles de inversionistas, incluyendo determinadas alternativas para Foreign Nationals.
Los requisitos pueden variar considerablemente según el programa.
¿Cuál es el DSCR mínimo necesario?
No existe un número que deba presentarse como requisito universal para todos los programas.
Los requisitos y condiciones pueden variar según lender, programa, crédito, LTV y características de la operación.
¿Necesito tener experiencia previa como inversionista?
Esto puede depender del programa y del tipo de operación.
La experiencia puede ser un factor relevante en determinados escenarios, especialmente cuando la operación involucra estrategias adicionales de adquisición o rehabilitación.
¿Estás evaluando una propiedad de inversión en Florida?
Si tienes una propiedad que estás considerando comprar o refinanciar, podemos revisar el escenario y evaluar qué alternativas de financiamiento podrían estar disponibles.
No tienes que saber si necesitas DSCR, Hard Money u otro programa antes de hablar conmigo.
De hecho, prefiero que comencemos por la propiedad y por lo que estás tratando de lograr.
Primero entendemos la operación. Después buscamos cómo financiarla.
Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC
NMLS #2178368
Jacksonville, Florida
English & Español
[BOTÓN: EVALUAR MI ESCENARIO]
[BOTÓN: HABLAR CON ARISTIDES]
Sobre Aristides Soto
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS # 2178368, con base en Jacksonville, Florida.
Trabaja con compradores e inversionistas inmobiliarios evaluando diferentes alternativas de financiamiento, incluyendo DSCR, Hard Money, Fix & Flip, Hard Money to DSCR, Bank Statement, Foreign National, ITIN, Non-QM y programas hipotecarios residenciales, sujetos a disponibilidad, elegibilidad y requisitos aplicables.
Atiende en inglés y español.
[BOTÓN: CONOCE A ARISTIDES SOTO]
Continúa aprendiendo sobre financiamiento para inversionistas
Cómo calcular el DSCR de una propiedad de inversión
Préstamos DSCR en Jacksonville: guía para inversionistas
DSCR con LLC: cómo funciona para inversionistas
DSCR para Airbnb y Short-Term Rentals en Florida
Hard Money vs. DSCR: cuándo se utiliza cada uno
De Hard Money a DSCR: cómo financiar compra, rehabilitación y refinanciamiento
Préstamos Fix & Flip en Florida
Información importante
La información presentada en esta página tiene fines educativos y generales. Los programas, términos, requisitos y disponibilidad pueden variar según lender, borrower, propiedad, tipo de transacción y otros factores. La información presentada no constituye una aprobación, compromiso de préstamo ni garantía de financiamiento. Todos los préstamos están sujetos a los requisitos y aprobación correspondientes.
Aristides Soto | NMLS #2178368 | Barrett Financial Group, LLC


