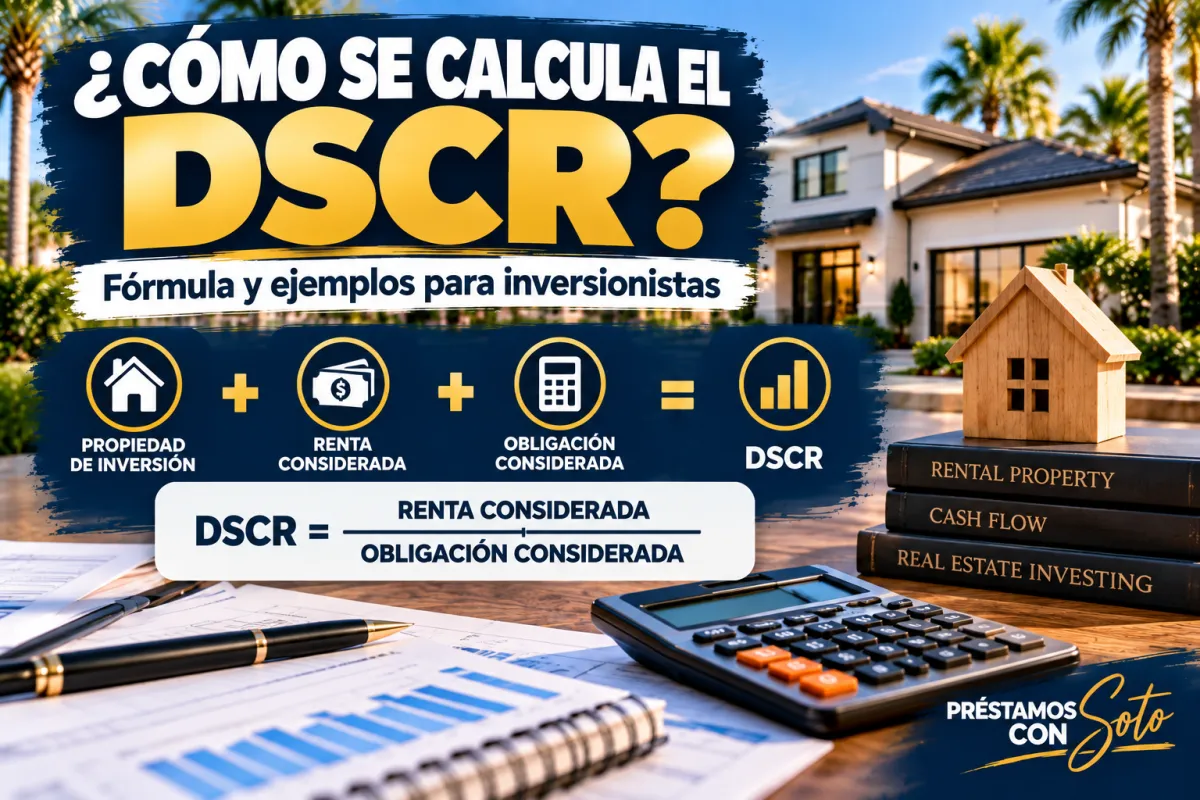
¿Cómo se calcula el DSCR de una propiedad de inversión? Fórmula y ejemplos
Por Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC | NMLS #2178368
Jacksonville, Florida | English & Español
Si estás evaluando una propiedad de inversión y escuchaste hablar de DSCR, probablemente una de tus primeras preguntas sea:
¿Cómo se calcula el DSCR?
La matemática básica es relativamente sencilla.
Lo importante es entender qué números estamos utilizando y qué significa realmente el resultado.
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabajo con inversionistas evaluando diferentes alternativas de financiamiento, incluyendo DSCR, Hard Money, Fix & Flip y estrategias de Hard Money a DSCR.
En esta guía vamos a calcular diferentes escenarios DSCR paso a paso.
¿Cómo se calcula el DSCR?
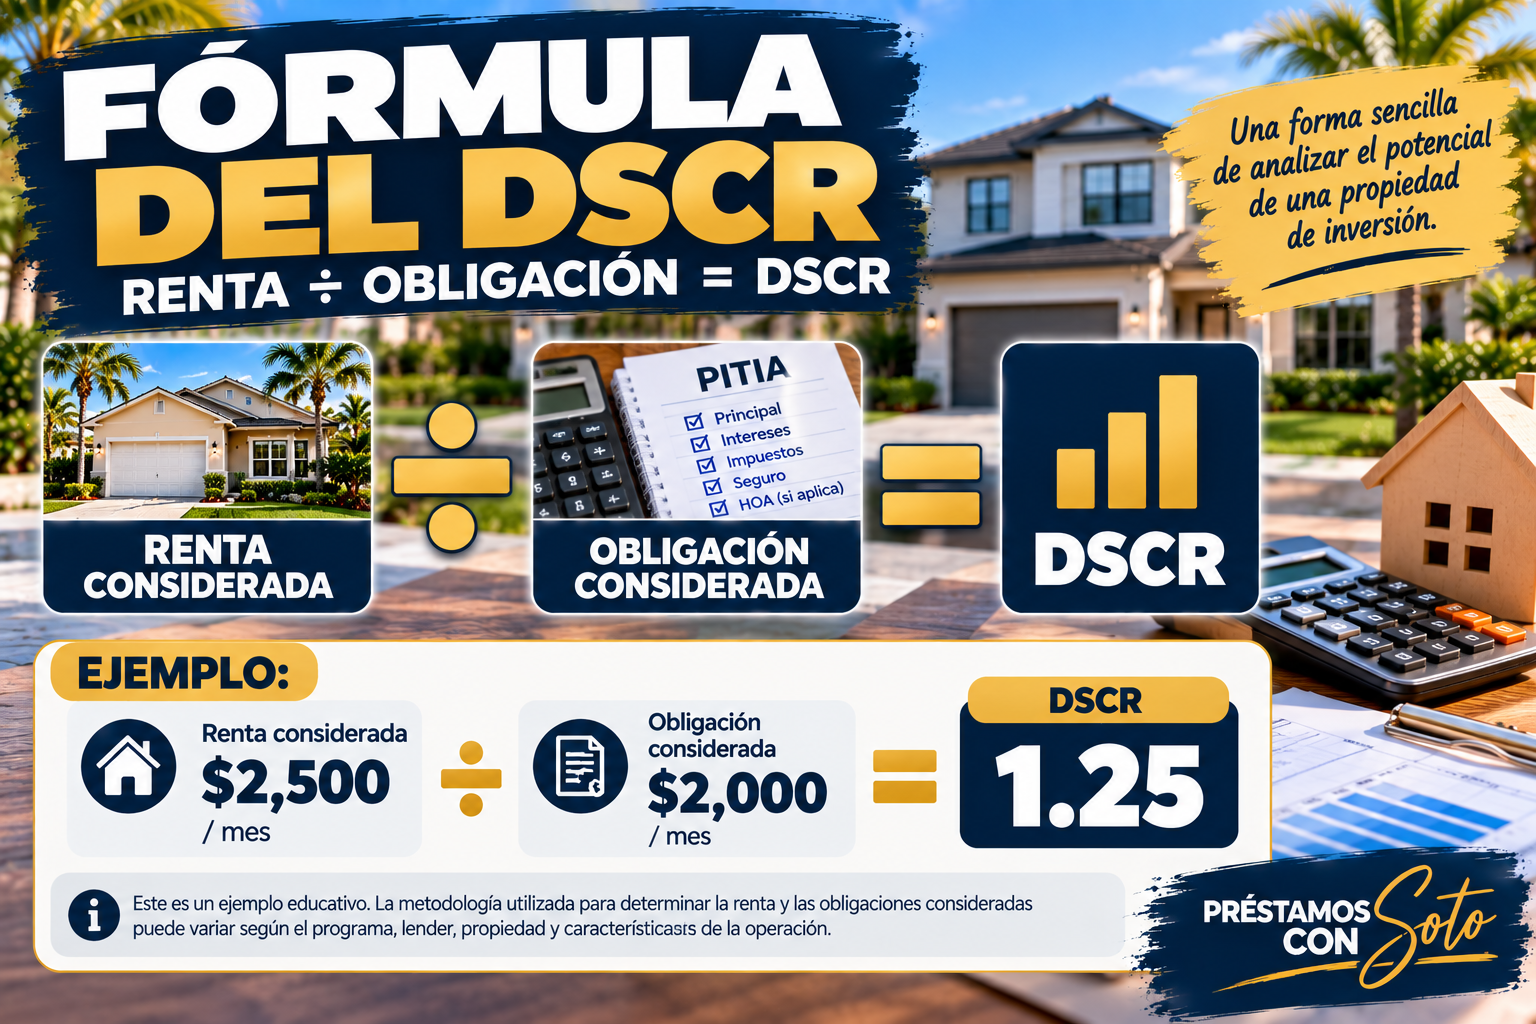
Una forma simplificada de entender el cálculo DSCR es dividir la renta considerada de la propiedad entre la obligación considerada para el financiamiento.
DSCR = Renta considerada ÷ Obligación considerada
Por ejemplo, supongamos:
Renta considerada: $2,500
Obligación considerada: $2,000
Entonces:
$2,500 ÷ $2,000 = 1.25
El resultado sería:
DSCR = 1.25
Sencillo, ¿verdad?
Matemáticamente, sí.
Pero aquí comienza la parte importante.
Tenemos que entender:
¿Qué renta podemos considerar?
¿Qué obligación estamos utilizando?
¿Qué significa 1.25?
Y, sobre todo:
¿Qué NO nos dice ese 1.25?
La metodología utilizada para determinar la renta y las obligaciones consideradas puede variar según lender, programa, propiedad y características de la operación.
Por eso los ejemplos de esta página tienen fines educativos y no representan requisitos universales de financiamiento.
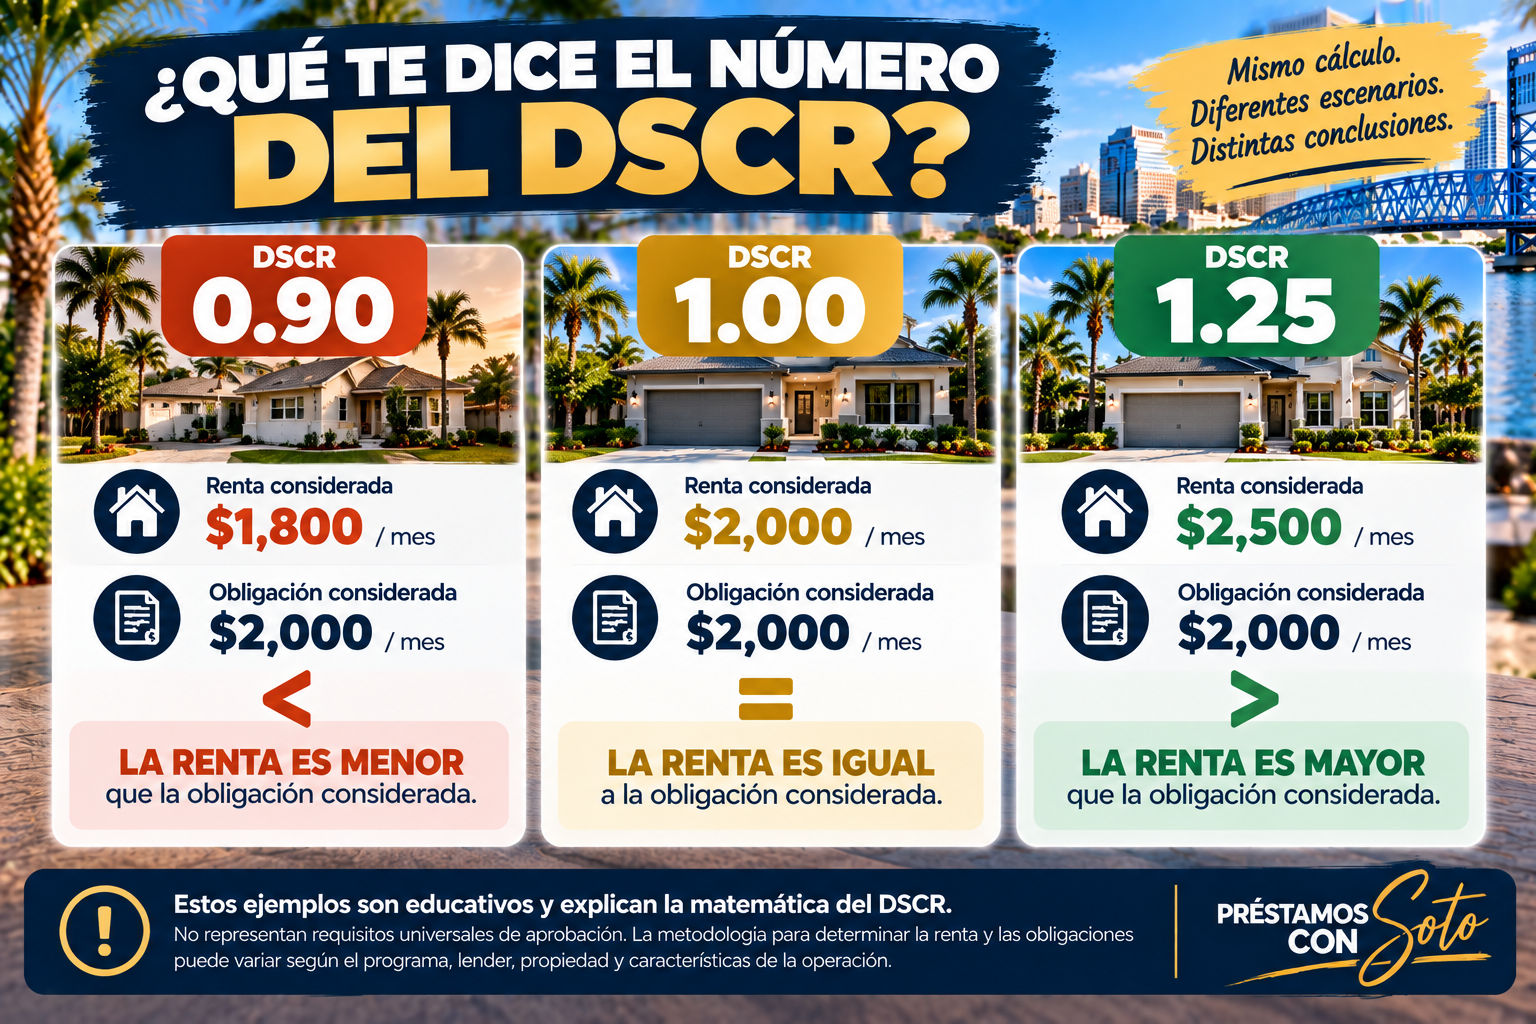
¿Qué significa el resultado del DSCR?
Veamos tres escenarios sencillos.
¿Qué significa un DSCR de 1.00?
Supongamos:
Renta considerada: $2,000
Obligación considerada: $2,000
Entonces:
$2,000 ÷ $2,000 = 1.00
En este ejemplo simplificado:
Renta considerada = obligación considerada
El resultado sería un DSCR de 1.00.
¿Qué significa un DSCR mayor de 1.00?
Ahora supongamos:
Renta considerada: $2,500
Obligación considerada: $2,000
Entonces:
$2,500 ÷ $2,000 = 1.25
En este ejemplo:
Renta considerada > obligación considerada
El resultado sería un DSCR de 1.25.
¿Qué significa un DSCR menor de 1.00?
Ahora cambiemos los números:
Renta considerada: $1,800
Obligación considerada: $2,000
Entonces:
$1,800 ÷ $2,000 = 0.90
En este ejemplo:
Renta considerada < obligación considerada
El resultado sería un DSCR de 0.90.
Pero cuidado.
Estos tres ejemplos explican la matemática del ratio.
No significan que 0.90, 1.00, 1.25 o cualquier otro número represente automáticamente aprobación o rechazo.
Los requisitos pueden variar dependiendo del lender, programa, LTV, crédito, propiedad y otras características de la operación.
Si todavía no tienes claro qué es este tipo de financiamiento, primero puedes leer:
¿Qué es un préstamo DSCR y cómo funciona para comprar propiedades de inversión?
¿Qué renta se utiliza para calcular el DSCR?
Aquí es donde una fórmula aparentemente sencilla comienza a necesitar contexto.
Imagina que encuentras una propiedad y alguien te dice:
“Esa casa se puede rentar por $3,000.”
La pregunta que debemos hacer es:
¿Esos $3,000 son la renta que podemos utilizar para el análisis del programa que estamos evaluando?
No deberíamos asumir automáticamente que sí.
Dependiendo del programa, propiedad y situación de la operación, la metodología utilizada para determinar la renta considerada puede variar.
Propiedad actualmente rentada
Si la propiedad tiene un inquilino, puede existir un lease u otra documentación relevante para evaluar la renta.
Eso no significa que debamos asumir que cualquier cantidad escrita en un contrato será utilizada automáticamente de la misma manera por todos los programas.
Propiedad vacante
Si la propiedad no tiene actualmente un inquilino, puede utilizarse otra metodología o documentación dependiendo del programa.
Market rent
La renta de mercado determinada mediante la documentación correspondiente puede ser relevante en determinados escenarios.
Short-Term Rental
Una propiedad destinada a Airbnb u otro modelo de short-term rental puede requerir un análisis diferente.
No debemos asumir que una proyección de ingresos obtenida de una plataforma será automáticamente la renta utilizada para calificar.
Por eso hay una diferencia que quiero que recuerdes:
La renta que tú esperas recibir y la renta que un programa permite considerar no necesariamente son la misma cifra.
¿Qué obligación se utiliza para calcular el DSCR?
El otro lado de la ecuación es la obligación considerada.
Nuevamente, no quiero convertir una explicación educativa en una regla universal.
La metodología exacta puede variar dependiendo del programa y de las características de la propiedad.
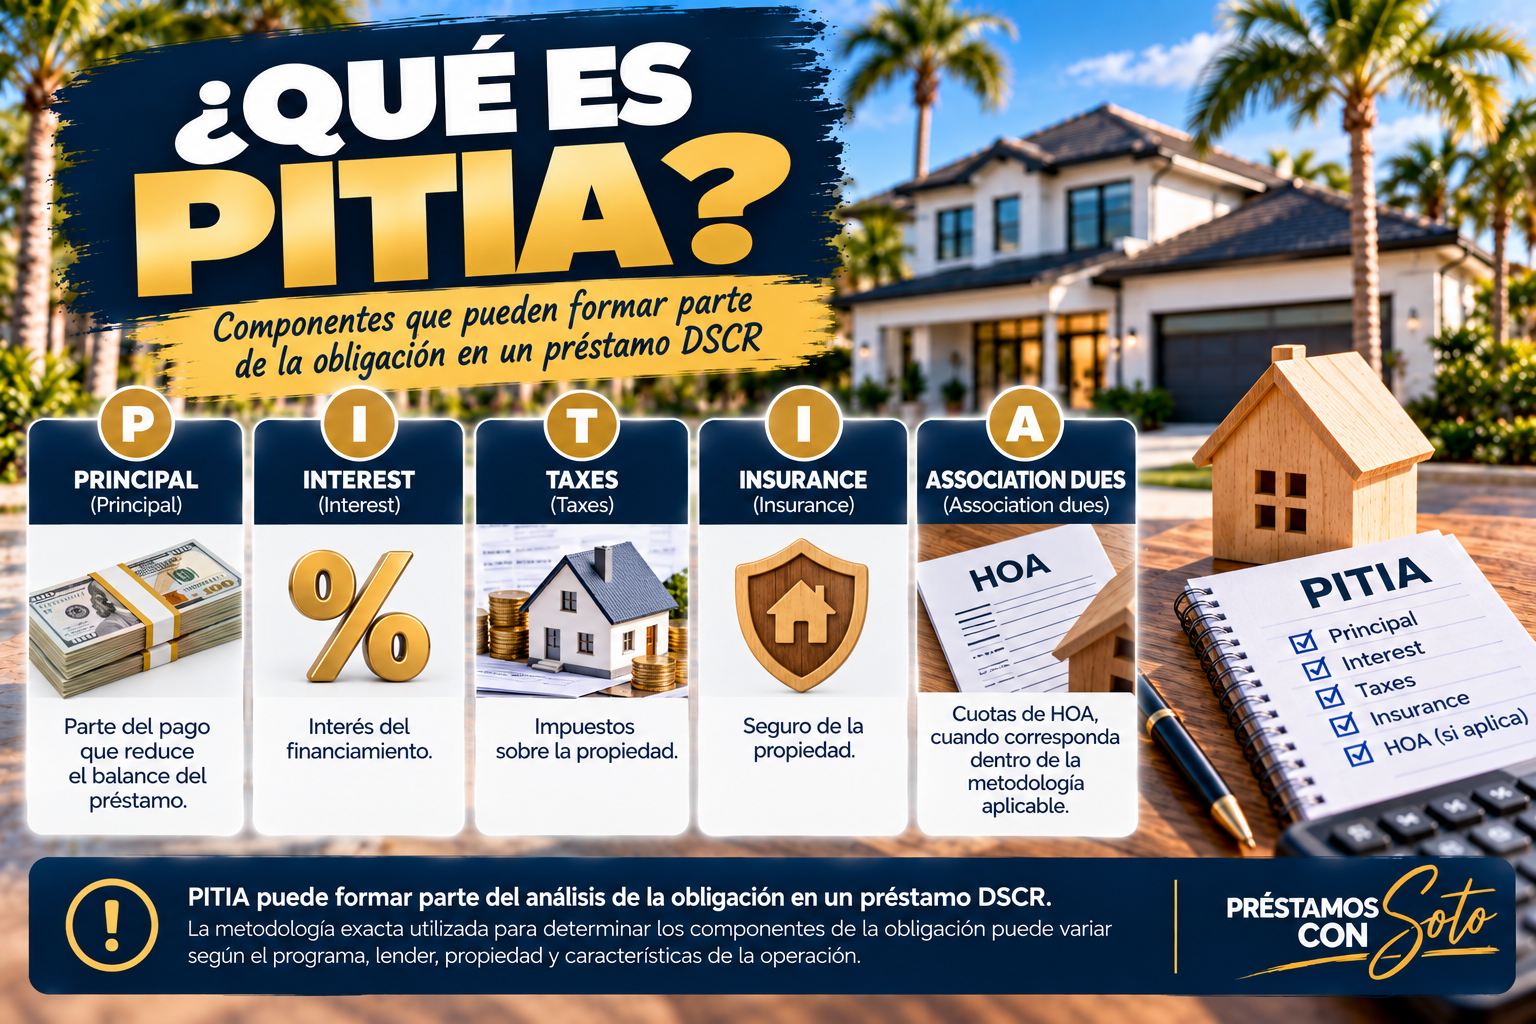
Uno de los términos que probablemente encontrarás investigando préstamos DSCR es:
PITIA
PITIA puede hacer referencia a componentes como:
P — Principal
I — Interest
T — Taxes
I — Insurance
A — Association dues, cuando corresponda dentro de la metodología aplicable.
Por ejemplo, una propiedad podría tener diferentes componentes asociados con su obligación mensual.
Pero no debes utilizar esta explicación como una regla universal para calcular todos los programas DSCR.
La forma exacta en que se determina la obligación considerada puede variar según lender, programa y propiedad.
Ejemplo #1: DSCR de 1.25
Vamos a hacerlo nuevamente paso a paso.
Supongamos:
Renta considerada: $2,500
Obligación considerada: $2,000
Aplicamos la fórmula:
DSCR = Renta considerada ÷ Obligación considerada
Entonces:
$2,500 ÷ $2,000 = 1.25
Resultado: DSCR = 1.25
Bajo este ejemplo simplificado, la renta considerada equivale a 1.25 veces la obligación considerada.
¿Eso significa que la propiedad está aprobada?
No necesariamente.
Todavía pueden existir otros factores relacionados con el borrower, propiedad, LTV, crédito, reservas y requisitos del programa.
Ejemplo #2: DSCR de 1.00
Ahora utilizamos:
Renta considerada: $2,000
Obligación considerada: $2,000
Entonces:
$2,000 ÷ $2,000 = 1.00
Resultado: DSCR = 1.00
Matemáticamente, la renta y la obligación consideradas son equivalentes bajo este ejemplo.
Nuevamente:
Esto explica el ratio. No determina por sí solo una aprobación.
Ejemplo #3: DSCR de 0.90
Ahora tenemos:
Renta considerada: $1,800
Obligación considerada: $2,000
Entonces:
$1,800 ÷ $2,000 = 0.90
Resultado: DSCR = 0.90
En este ejemplo, la renta considerada es inferior a la obligación considerada.
Pero tampoco quiero que alguien vea ese número y automáticamente concluya:
“Entonces es imposible financiarla.”
El siguiente paso sería revisar la operación completa y determinar qué alternativas pueden estar disponibles dependiendo del programa.
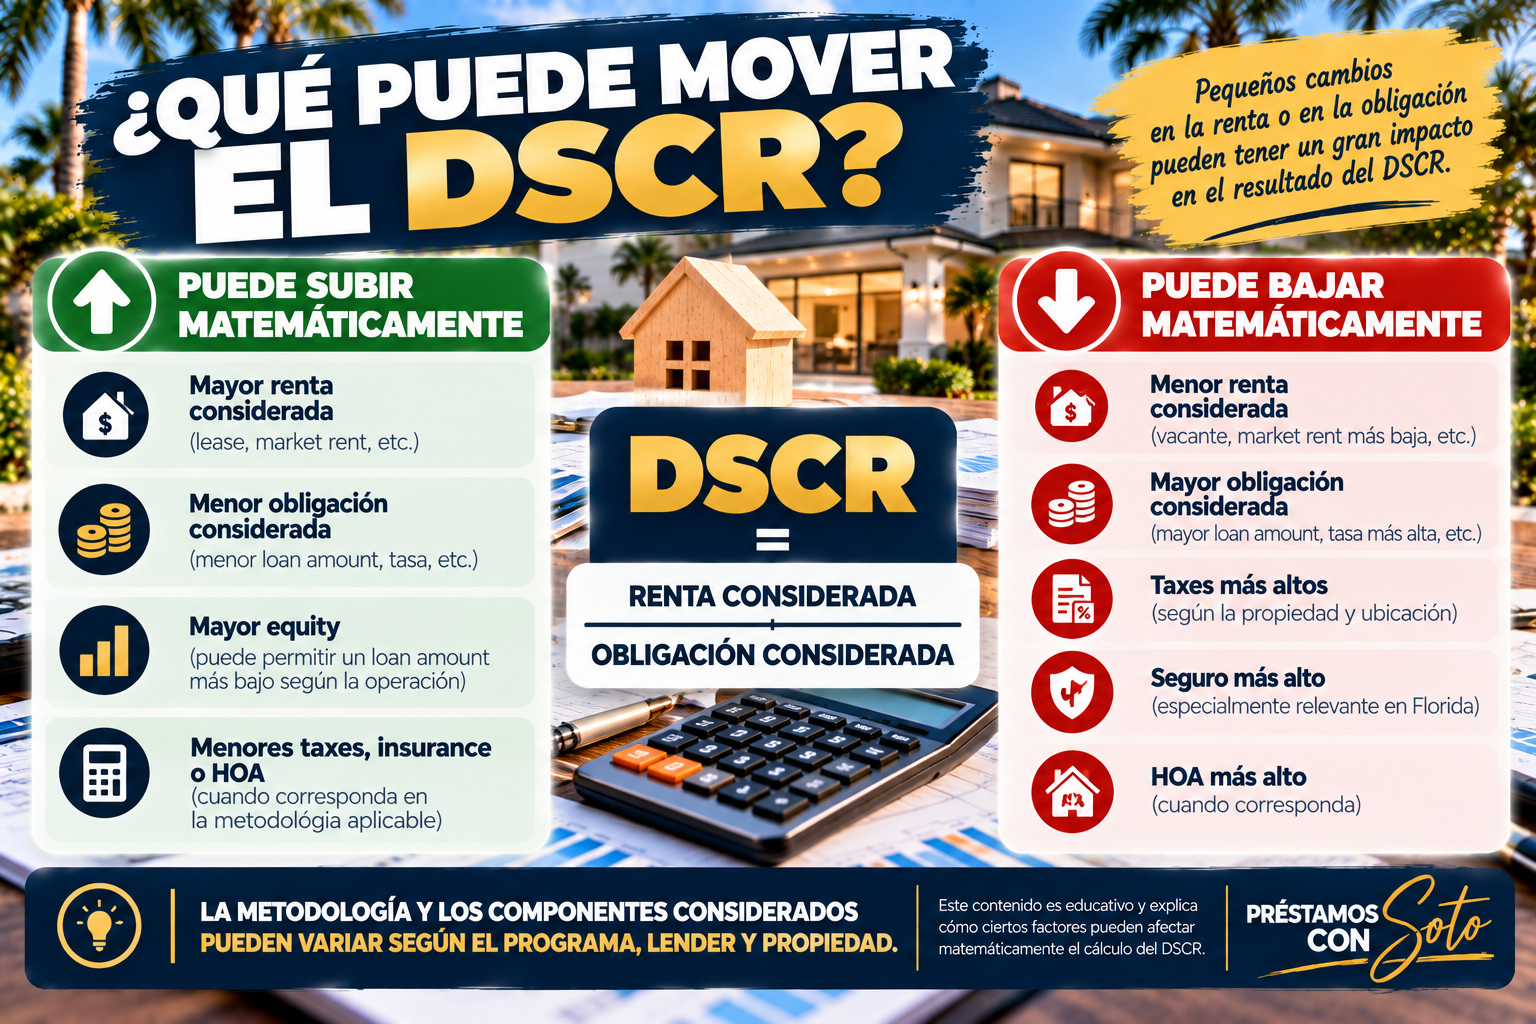
¿Qué puede hacer que cambie el DSCR?
Regresemos a la fórmula:
DSCR = Renta considerada ÷ Obligación considerada
Ahora podemos entender algo importante.
Matemáticamente, si aumenta la renta considerada mientras la obligación permanece igual, el ratio aumenta.
Por ejemplo:
$2,000 ÷ $2,000 = 1.00
pero:
$2,500 ÷ $2,000 = 1.25
Por otro lado, si aumenta la obligación mientras la renta permanece igual, el ratio disminuye.
Por ejemplo:
$2,500 ÷ $2,000 = 1.25
pero:
$2,500 ÷ $2,500 = 1.00
En una operación real, diferentes elementos pueden afectar los números utilizados en el análisis dependiendo del programa.
Entre ellos podrían estar:
renta considerada;
loan amount;
estructura del financiamiento;
taxes;
insurance;
HOA cuando corresponda;
y otros componentes aplicables.
Pero quiero hacer una distinción importante:
El objetivo no es manipular el cálculo para conseguir un número determinado.
El objetivo es entender correctamente la propiedad y evaluar una estructura de financiamiento apropiada.
El error de calcular DSCR y olvidar la inversión
Aquí quiero separar dos conversaciones que muchas veces terminan mezclándose.
El lender está analizando el financiamiento.
Tú estás analizando una inversión.
Las dos cosas se relacionan.
Pero no son exactamente lo mismo.
Supongamos que hacemos el cálculo y obtenemos:
DSCR = 1.25
Perfecto.
Ahora quiero hacerte otras preguntas:
¿Cuánto estás pagando por la propiedad?
¿Cuánto dinero estás poniendo de tu bolsillo?
¿Cuál será tu cash flow real?
¿Cuánto presupuestaste para vacancy?
¿Qué mantenimiento esperas?
¿Necesitarás property management?
¿Qué reparaciones pueden aparecer?
¿Qué gastos de capital puedes tener en el futuro?
¿Cuánto tiempo quieres mantener la propiedad?
¿Cuál es tu estrategia?
¿Cuál es tu exit strategy?
Porque:
Un DSCR atractivo no convierte automáticamente una propiedad en una buena inversión.
Como Loan Officer puedo ayudarte a evaluar el financiamiento.
Pero quiero que el inversionista también entienda los números de la inversión.
¿DSCR y cash flow son lo mismo?
No.
Es importante no confundirlos.
DSCR es un ratio utilizado dentro del análisis del financiamiento según la metodología correspondiente.
Cash flow intenta responder otra pregunta:
¿Cuánto dinero queda después de considerar los ingresos y gastos relevantes de la inversión?
Por eso:
DSCR ≠ Cash Flow
Y tampoco debemos asumir:
DSCR = ROI
o
DSCR = Cap Rate
Son conceptos relacionados con el análisis inmobiliario, pero responden preguntas diferentes.
Puedes tener un determinado resultado DSCR y todavía necesitar analizar profundamente el cash flow y la rentabilidad real de la propiedad.
Calculadora DSCR
¿Cuál es un buen DSCR?
Esta es una pregunta muy común.
Pero no considero responsable definir un único número como “buen DSCR” para todas las operaciones.
Matemáticamente, un ratio superior a 1.00 indica que la renta considerada es mayor que la obligación considerada bajo ese cálculo.
Pero eso no significa automáticamente:
“califica”
“buen préstamo”
o
“buena inversión”.
La elegibilidad, requisitos y condiciones pueden variar dependiendo del lender, programa, LTV, crédito, propiedad y otras características de la operación.
Por eso prefiero analizar el escenario completo.
¿Qué pasa si mi DSCR es bajo?
Antes de concluir que existe un problema, quiero entender por qué el ratio está donde está.
Preguntaría:
¿La renta considerada es correcta?
No queremos utilizar una cifra incorrecta simplemente para hacer el cálculo.
¿Cuál es la obligación considerada?
Tenemos que entender qué números forman parte de la metodología correspondiente.
¿Cuánto estás financiando?
La estructura de la operación importa.
¿Cuál es el LTV?
Puede ser un factor relevante dependiendo del programa.
¿Cuál es tu crédito?
El DSCR no necesariamente es el único elemento analizado.
¿Existe HOA?
Puede tener impacto dependiendo de la propiedad y metodología aplicable.
¿Cuánto cuesta el seguro?
Este número puede ser especialmente importante al analizar propiedades en Florida.
¿Qué programa estamos evaluando?
No deberíamos asumir que todos los programas DSCR funcionan exactamente igual.
El objetivo no es manipular el cálculo.
Es entender correctamente la operación y evaluar las alternativas disponibles.
¿Por qué calcular DSCR antes de entrar en Hard Money?
Imagina que tu estrategia es:
Comprar
↓
Rehabilitar
↓
Estabilizar
↓
Rentar
↓
Refinanciar
Si estás considerando utilizar Hard Money para adquirir y rehabilitar una propiedad y posteriormente evaluar un refinance DSCR, quiero comenzar a pensar en la posible salida desde el principio.
No quiero esperar hasta que el Hard Money esté próximo a vencer para comenzar a preguntar:
“¿Ahora cómo refinanciamos esto?”
La posibilidad de realizar posteriormente un refinanciamiento DSCR dependerá de la propiedad, renta, equity, borrower y programas disponibles.
Pero conceptualmente, analizar los números antes de entrar puede ayudarte a entender mejor la estrategia que estás intentando ejecutar.
¿Estás calculando DSCR para una propiedad en Florida?
Si estás evaluando una propiedad de inversión en Florida, puedo ayudarte a revisar el escenario de financiamiento y las alternativas que puedan corresponder.
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Atiendo compradores e inversionistas en inglés y español.
Puedes continuar con:
Préstamos DSCR en Florida: Guía Completa para Inversionistas Inmobiliarios
Si la propiedad está en Jacksonville:
Préstamos DSCR en Jacksonville, Florida: lo que debe saber un inversionista
Preguntas frecuentes sobre cómo calcular DSCR
¿Cuál es la fórmula para calcular DSCR?
Una forma simplificada de representar el cálculo es dividir la renta considerada entre la obligación considerada:
DSCR = Renta considerada ÷ Obligación considerada
La metodología exacta utilizada para determinar ambos componentes puede variar dependiendo del lender, programa, propiedad y operación.
¿Qué significa un DSCR de 1.00?
Matemáticamente, un DSCR de 1.00 significa que la renta considerada y la obligación considerada son iguales bajo ese cálculo.
Esto no debe interpretarse por sí solo como aprobación o rechazo de un préstamo.
¿Qué significa un DSCR de 1.25?
En un ejemplo simplificado, un DSCR de 1.25 significa que la renta considerada equivale a 1.25 veces la obligación considerada.
El resultado por sí solo no determina elegibilidad, términos ni aprobación.
¿Qué significa un DSCR menor de 1.00?
Matemáticamente significa que, bajo ese cálculo, la renta considerada es inferior a la obligación considerada.
La disponibilidad de financiamiento dependerá del programa y del resto de las características de la operación.
¿Qué renta se utiliza para calcular DSCR?
La metodología utilizada para determinar la renta considerada puede variar según programa y situación de la propiedad. Un lease, renta de mercado u otra documentación puede ser relevante dependiendo del escenario.
No debe asumirse que cualquier renta proyectada será automáticamente utilizada para calificar.
¿Qué es PITIA en un préstamo DSCR?
PITIA puede hacer referencia a Principal, Interest, Taxes, Insurance y Association dues cuando corresponda.
La metodología exacta utilizada para determinar la obligación en un cálculo DSCR puede variar según programa y propiedad.
¿DSCR y cash flow son lo mismo?
No.
DSCR es un ratio utilizado dentro del análisis del financiamiento según la metodología correspondiente. Cash flow busca determinar cuánto queda después de considerar los ingresos y gastos relevantes de la inversión.
¿Cuál es un buen DSCR?
No existe un número que deba considerarse universalmente “bueno” para todas las operaciones.
Los requisitos pueden variar según lender, programa, crédito, LTV, propiedad y otros factores.
¿Puede cambiar mi DSCR si cambia el seguro?
Si el costo del seguro forma parte de la obligación utilizada en la metodología aplicable, un cambio en ese costo puede afectar matemáticamente el resultado del ratio.
La metodología exacta dependerá del programa.
¿Puedo obtener un préstamo si mi DSCR es menor de 1.00?
No debería determinarse elegibilidad utilizando solamente ese número.
La disponibilidad de programas y requisitos puede variar dependiendo de la operación, crédito, LTV, propiedad y otros factores.
¿Cómo calculo DSCR para una propiedad de Airbnb?
La fórmula conceptual continúa relacionando renta considerada y obligación considerada, pero la forma de determinar la renta elegible para una propiedad de short-term rental puede variar según el programa.
No debes asumir que cualquier proyección de Airbnb será automáticamente aceptada como renta para calificar.
¿Quieres revisar el DSCR de una propiedad?
Si tienes una propiedad específica que estás considerando comprar o refinanciar, podemos revisar el escenario y evaluar qué alternativas de financiamiento podrían tener sentido.
Puedes traerme los números de la propiedad.
No necesitas saber qué programa necesitas antes de hablar conmigo.
Primero entendemos la operación. Después evaluamos cómo financiarla.
Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC
NMLS #2178368
Jacksonville, Florida
English & Español
Sobre Aristides Soto
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabaja con compradores e inversionistas inmobiliarios evaluando alternativas de financiamiento para propiedades residenciales y de inversión, incluyendo DSCR, Hard Money, Fix & Flip, Hard Money to DSCR, Bank Statement, Foreign National, ITIN y Non-QM, sujetos a disponibilidad, elegibilidad y requisitos aplicables.
Atiende en inglés y español.
Continúa aprendiendo sobre préstamos DSCR
¿Qué es un préstamo DSCR y cómo funciona para comprar propiedades de inversión?
Préstamos DSCR en Florida: Guía Completa para Inversionistas Inmobiliarios
Préstamos DSCR en Jacksonville, Florida: lo que debe saber un inversionista
Información importante
La información y las herramientas presentadas en esta página tienen fines educativos y generales.
Los programas, términos, requisitos, metodologías y disponibilidad pueden variar según lender, borrower, propiedad, tipo de transacción y otros factores.
Los ejemplos utilizados son hipotéticos y no representan términos disponibles, una cotización, aprobación, compromiso de préstamo ni garantía de financiamiento.
Todos los préstamos están sujetos a los requisitos y aprobación correspondientes.
Aristides Soto | NMLS #2178368 | Barrett Financial Group, LLC


