Préstamos DSCR en Jacksonville, Florida: lo que debe saber un inversionista
Por Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC | NMLS #2178368
Jacksonville, Florida | English & Español
¿Buscas financiar una propiedad de inversión en Jacksonville?
Si estás comprando o refinanciando una propiedad de inversión en Jacksonville, un préstamo DSCR puede ser una alternativa a evaluar cuando la renta de la propiedad tiene un papel importante en la calificación.
DSCR significa Debt Service Coverage Ratio, o relación de cobertura del servicio de la deuda.
Dependiendo del programa, este tipo de financiamiento permite analizar la relación entre la renta considerada de una propiedad y las obligaciones utilizadas para evaluar la operación, en lugar de depender exclusivamente de la documentación tradicional de los ingresos personales del borrower.
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabajo con inversionistas evaluando diferentes alternativas de financiamiento, incluyendo DSCR, Hard Money, Fix & Flip y estrategias de Hard Money a DSCR.
Pero cuando alguien me presenta una propiedad de inversión, mi conversación no comienza simplemente preguntando:
“¿Qué préstamo quieres?”
Prefiero comenzar con otras preguntas:
¿Qué estás comprando?
¿Cuánto puede producir?
¿Cuánto te va a costar realmente?
¿Cuál es tu estrategia?
¿Cómo piensas salir del financiamiento?
Porque conseguir financiamiento es solamente una parte de una inversión inmobiliaria.
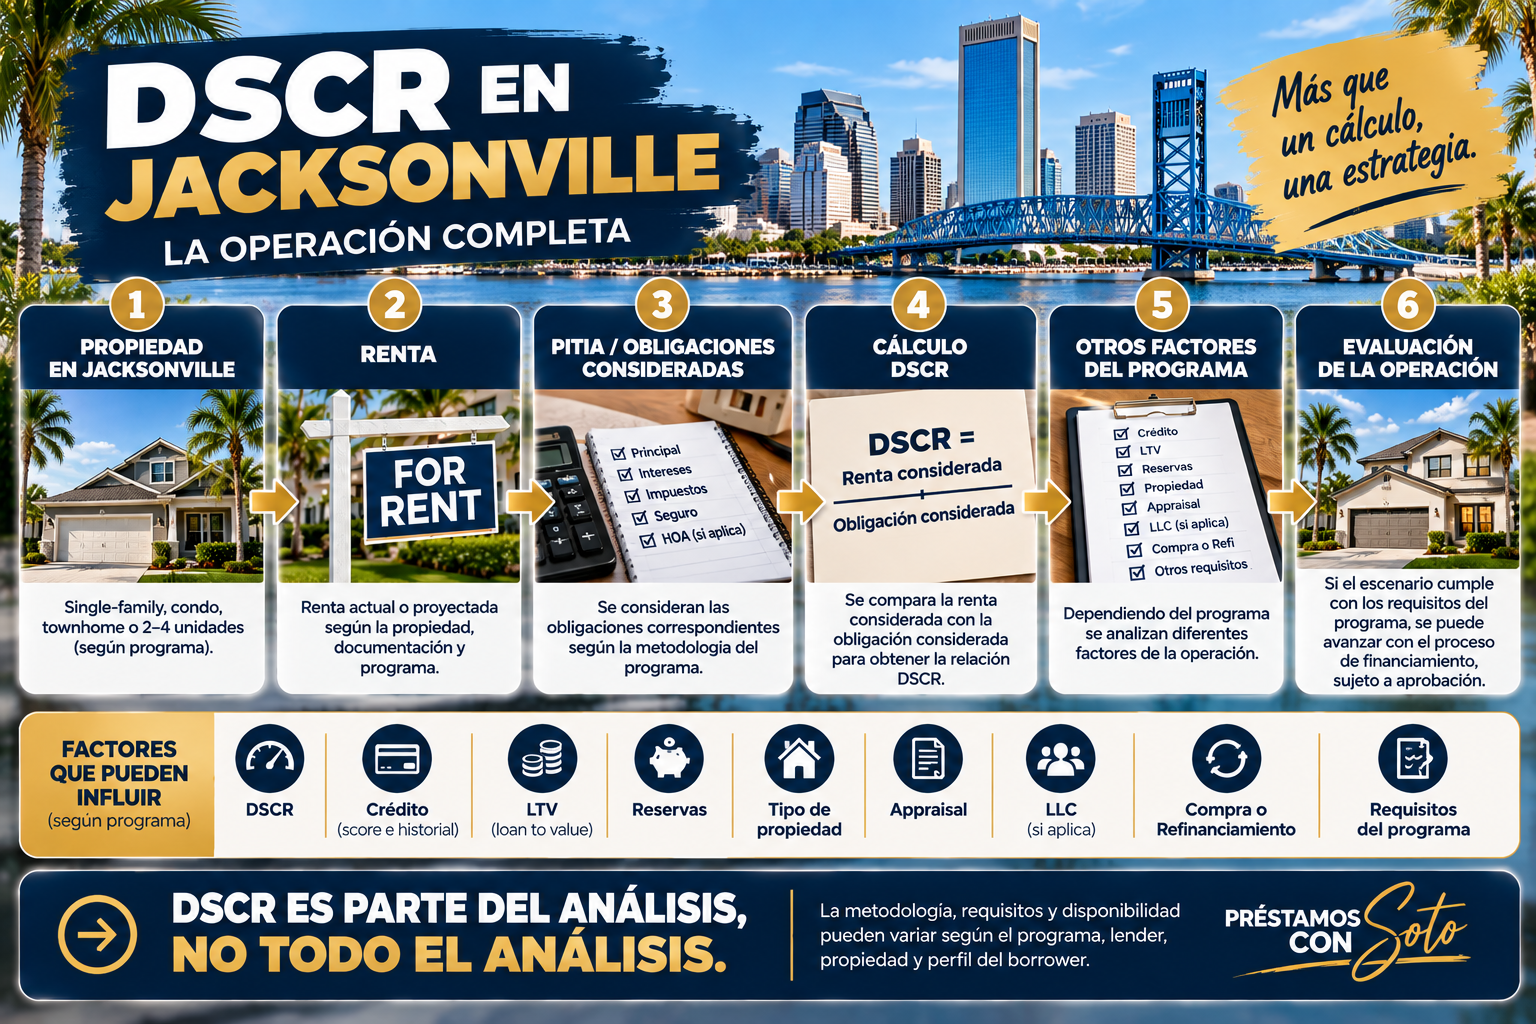
¿Cómo funciona un préstamo DSCR en Jacksonville?
La lógica básica de un préstamo DSCR es relativamente sencilla.
Queremos analizar la relación entre la renta considerada de una propiedad y la obligación utilizada para evaluar el financiamiento.
Una representación simplificada sería:
DSCR = Renta considerada ÷ Obligación considerada
Por ejemplo, supongamos que una propiedad tiene:
Renta mensual considerada: $2,500
Obligación mensual considerada: $2,000
Entonces:
$2,500 ÷ $2,000 = 1.25
El resultado sería:
DSCR = 1.25
Este cálculo nos proporciona una pieza importante de información sobre la propiedad.
Pero solamente una pieza.
Un préstamo DSCR no significa que el lender mira un número, utiliza una calculadora y automáticamente aprueba el préstamo.
Dependiendo del programa, también pueden analizarse factores como:
crédito;
LTV;
reservas;
tipo de propiedad;
appraisal;
estructura de la transacción;
LLC cuando corresponda;
purchase vs. refinance;
cash-out;
experiencia del inversionista cuando corresponda;
y otros requisitos específicos del programa.
Además, la forma de determinar la renta elegible y las obligaciones utilizadas en el cálculo puede variar según lender y programa.
Por eso los ejemplos de esta página son educativos y no deben interpretarse como requisitos universales.
Si todavía estás comenzando a investigar este tipo de financiamiento, puedes leer también:
¿Qué es un préstamo DSCR y cómo funciona para comprar propiedades de inversión?
¿Qué tipo de propiedad quieres comprar en Jacksonville?
No todas las propiedades de inversión son iguales.
Antes de hablar del préstamo, quiero entender qué estás tratando de comprar y qué estrategia tienes para esa propiedad.
Single-family rental
Una vivienda unifamiliar destinada a renta puede ser uno de los escenarios que un inversionista considere para DSCR.
Pero la conversación no debería limitarse a cuánto cuesta la casa.
También debemos analizar la renta, impuestos, seguro, HOA cuando corresponda, condición de la propiedad, capital necesario y estrategia del inversionista.
Townhome
Un townhome puede presentar una estructura diferente de costos y asociaciones.
Por ejemplo, quiero saber si existe HOA, cuánto cuesta y qué restricciones pueden afectar la estrategia que tienes para la propiedad.
Condo
Cuando hablamos de condominios, no solamente importa el borrower.
La propiedad y la estructura del condominio pueden introducir factores adicionales que necesitan ser revisados dependiendo del programa.
Propiedades de 2–4 unidades
Determinados programas pueden contemplar propiedades multifamiliares residenciales elegibles.
La estructura de renta y los requisitos aplicables dependerán de la propiedad y del programa correspondiente.
Short-Term Rental
Si estás considerando utilizar una propiedad como Airbnb u otro tipo de short-term rental, el análisis necesita ir más allá de mirar una proyección atractiva de ingresos.
Tenemos que entender la estrategia completa.
La renta importa, pero no es el único número
Cuando un inversionista me llama por una propiedad en Jacksonville y me dice:
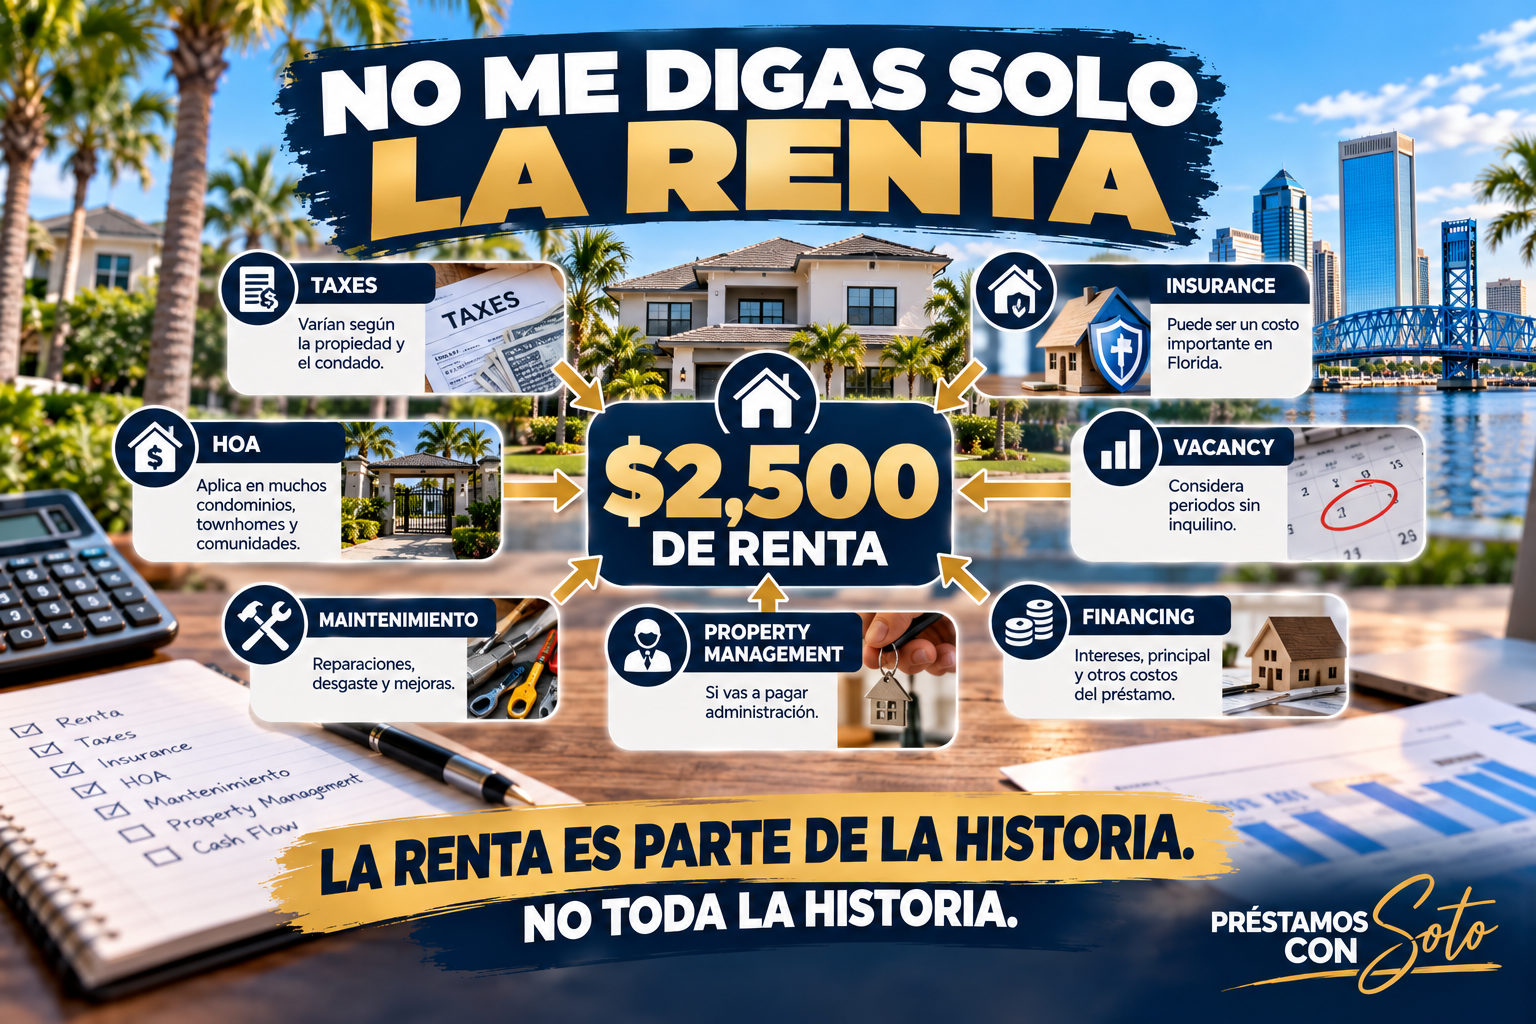
“La casa se renta por $2,500.”
mi siguiente respuesta no debería ser:
“Perfecto.”
Quiero saber qué hay detrás de esos $2,500.
¿La renta es realista?
Una renta publicada, proyectada o deseada no necesariamente representa lo que finalmente puede utilizarse para evaluar una operación.
¿La propiedad está actualmente rentada?
Si existe un lease, quiero entender la situación actual de la propiedad.
Si está vacante, necesitamos analizar qué documentación y metodología aplicará según el programa.
¿Cuánto cuestan los impuestos?
Los taxes pueden tener un impacto importante tanto en el financiamiento como en la realidad económica de la inversión.
¿Cuánto cuesta el seguro?
Florida hace especialmente importante no tratar el seguro como un número que podemos simplemente ignorar al analizar una inversión.
¿Existe HOA?
Si existe, quiero saber cuánto cuesta y qué impacto puede tener sobre la propiedad y la estrategia.
¿Qué mantenimiento necesita?
Una propiedad puede verse muy bien en una hoja de cálculo y todavía requerir gastos que cambien completamente el resultado.
¿Tendrás property management?
Si vas a pagar por administración, eso forma parte de la economía real de tu inversión aunque no necesariamente forme parte del cálculo DSCR del lender de la misma manera.
¿Qué ocurre si la propiedad queda vacante?
La renta puede detenerse.
Muchas de las obligaciones de la propiedad no.
Por eso siempre separo dos cosas:
el cálculo que utiliza el lender
y
el análisis que debe hacer el inversionista.
No necesariamente son iguales.
¿Cuánto DSCR necesitas para comprar una propiedad en Jacksonville?
Esta es una pregunta que recibo con frecuencia.
Y no me gusta responderla con un número universal.
Los requisitos pueden variar dependiendo del lender, programa, crédito, LTV, propiedad y características de la operación.
Por eso no considero responsable decir:
“Si tienes exactamente X DSCR, calificas.”
Puede existir una relación entre el DSCR y las condiciones o elegibilidad de determinados programas, pero la operación completa necesita ser evaluada.
Lo importante es entender primero cómo se calcula.
[FUTURO ENLACE: Cómo calcular el DSCR de una propiedad de inversión]
¿Necesito mostrar mis tax returns para obtener un préstamo DSCR?
Dependiendo del programa, un préstamo DSCR puede utilizar una metodología de calificación que no dependa de la documentación tradicional de ingresos personales de la misma manera que un préstamo convencional.
Esta es una de las razones por las que DSCR puede resultar interesante para determinados inversionistas, incluyendo personas self-employed o propietarios de múltiples propiedades.
Pero eso no significa:
“sin documentación”
“sin crédito”
o
“aprobación garantizada”.
La propiedad, renta, crédito, reservas, LTV y otros factores pueden continuar formando parte del análisis dependiendo del programa.
¿Puedo comprar una propiedad en Jacksonville mediante una LLC?
Dependiendo del programa, puede ser posible estructurar determinadas operaciones DSCR mediante una LLC.
Esto puede resultar relevante para inversionistas que administran sus propiedades como parte de una estructura empresarial.
Sin embargo, comprar mediante una LLC no significa que desaparezcan todos los requisitos relacionados con las personas detrás de la entidad.
La documentación, estructura, guarantors y otros requisitos pueden variar según lender y programa.
Si estás considerando utilizar una LLC, prefiero entender esa estructura desde el comienzo de la operación.
No cuando estamos cerca del cierre.
DSCR para Airbnb y Short-Term Rentals en Jacksonville
Si estás evaluando una propiedad para short-term rental en Jacksonville, no basta con preguntar:
“¿Puedo hacer DSCR?”
Primero quiero saber:
¿Funciona esta propiedad como inversión bajo la estrategia que estás planteando?
Dependiendo del programa, pueden existir alternativas DSCR para determinadas propiedades destinadas a short-term rental.
Pero la metodología utilizada para determinar la renta elegible puede variar.
Además del financiamiento, un inversionista debería investigar y analizar factores como:
demanda;
renta realista;
occupancy y vacancy;
property management;
seguros;
HOA;
restricciones aplicables;
regulación correspondiente;
mantenimiento;
estacionalidad;
costos operativos;
estrategia de salida.
Que una propiedad pueda publicarse en una plataforma de alquiler a corto plazo no significa automáticamente que los números funcionen.
Comprar vs. refinanciar con DSCR
Comprar | Refinanciar |
Adquirir rental property | Reemplazar financiamiento existente |
Analizar renta | Analizar renta |
Evaluar capital necesario | Evaluar equity |
Revisar propiedad | Revisar propiedad |
Definir estrategia | Definir objetivo del refinance |
No todas las operaciones DSCR comienzan con una compra.
Comprar
Un inversionista puede estar buscando adquirir una propiedad que utilizará como rental.
En ese escenario quiero entender:
precio;
renta;
capital necesario;
propiedad;
estrategia;
financiamiento.
Refinanciar
Otro inversionista puede ser propietario de una rental y estar buscando reemplazar su financiamiento actual.
Aquí también necesitamos analizar la renta y la propiedad, pero aparecen otras preguntas:
¿Cuál es el saldo actual?
¿Cuánto equity existe?
¿Cuál es el objetivo del refinance?
¿Cómo cambiará el pago?
Cash-out
Dependiendo del programa y de las características de la operación, también puede haber escenarios donde un inversionista evalúe utilizar parte del equity de una propiedad.
Pero siempre separo dos preguntas:
¿Puedes sacar equity?
y
¿Tiene sentido sacar ese equity?
No son lo mismo.
De Hard Money a DSCR en Jacksonville
Este es uno de los escenarios que más me interesa analizar con inversionistas.
Imagina que encuentras una propiedad que necesita reparaciones.
Por las características de la propiedad o de la operación, utilizas Hard Money para adquirirla y realizar la rehabilitación, sujeto a los requisitos correspondientes.
Después:
1. Compras la propiedad
↓
2. Realizas la rehabilitación
↓
3. Estabilizas la propiedad
↓
4. Consigues renta
↓
5. Evalúas un refinanciamiento DSCR
↓
6. Evalúas tu siguiente oportunidad
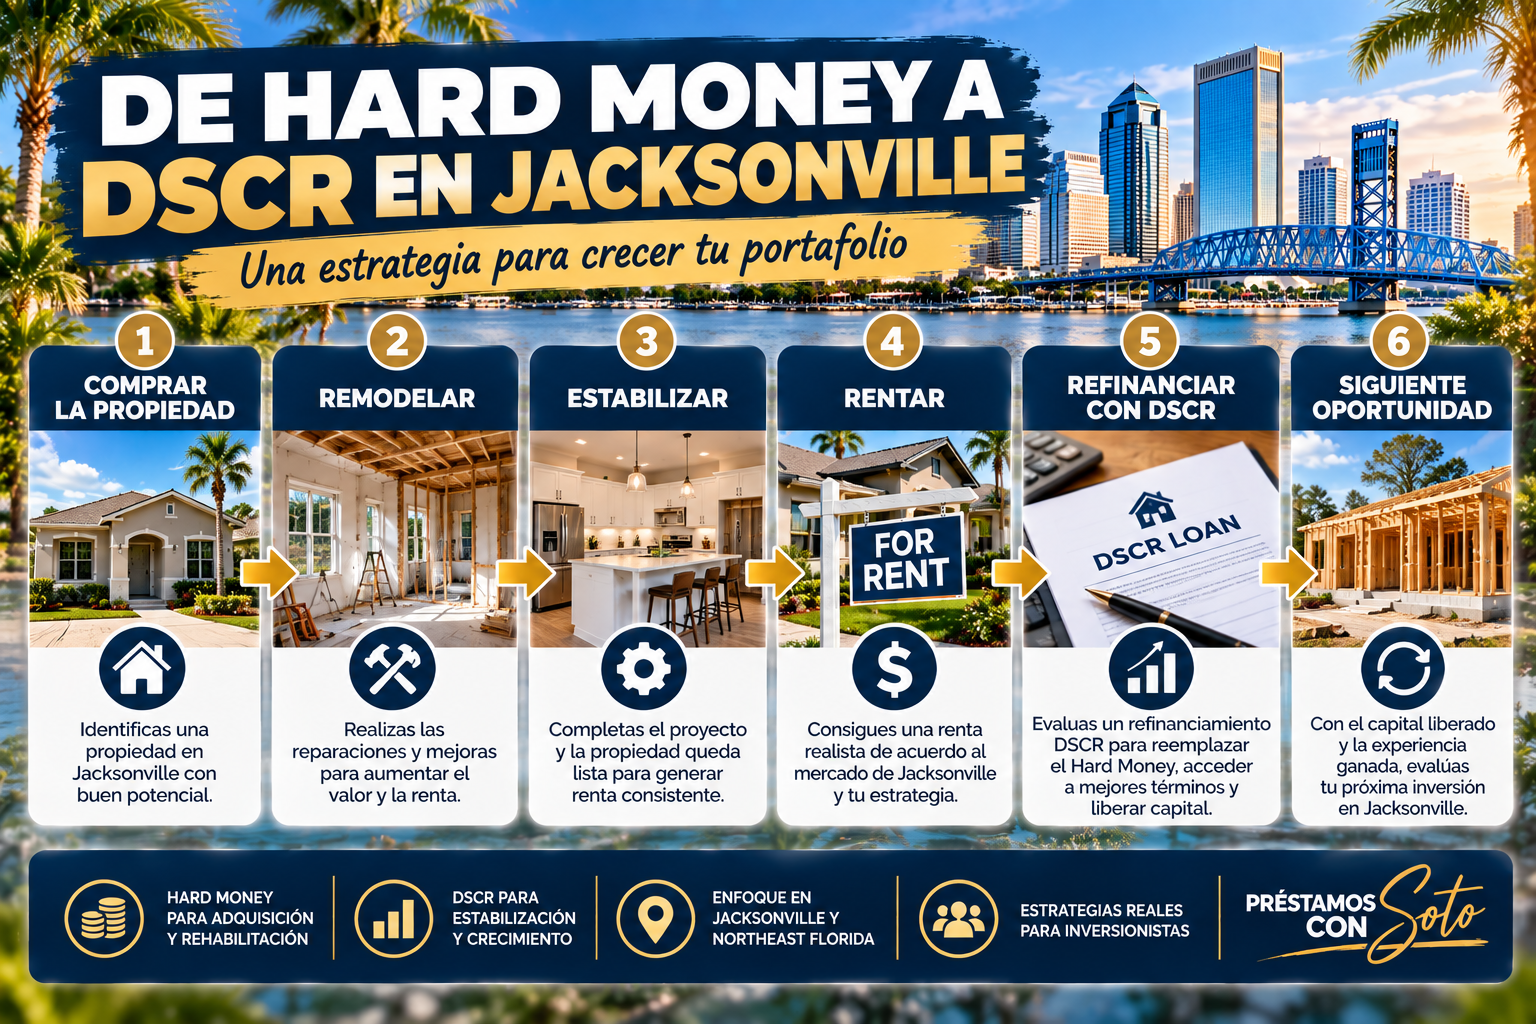
En ese escenario, Hard Money y DSCR no necesariamente están compitiendo entre sí.
Pueden representar herramientas para dos etapas diferentes de una estrategia de inversión.
Pero hay algo que considero fundamental:
La estrategia de salida debería comenzar a pensarse antes de entrar en el Hard Money.
No cuando el préstamo está próximo a vencer.
La posibilidad de ejecutar posteriormente un refinanciamiento DSCR dependerá de la propiedad, renta, equity, borrower y programas disponibles en ese momento.
[FUTURO ENLACE: De Hard Money a DSCR: cómo financiar compra, rehabilitación y refinanciamiento]
Cómo analizo una propiedad de inversión en Jacksonville
Cuando un inversionista me llama y me dice:
“Aristides, tengo una propiedad en Jacksonville. ¿Puedo hacerla DSCR?”
mi primera pregunta no es simplemente:
“¿Cuál es tu credit score?”
Primero quiero entender la operación.
¿Cuál es el precio de compra?
Porque conseguir financiamiento no corrige automáticamente un mal precio de adquisición.
¿Cuánto dinero necesitas invertir en la propiedad?
Especialmente si necesita reparaciones.
¿Cuál es la renta realista?
No solamente la renta que necesitamos para que el Excel se vea bonito.
¿Está actualmente rentada?
Eso puede cambiar la información disponible para analizar la operación.
¿Cuánto cuestan taxes y insurance?
Necesito entender los costos asociados con esa propiedad.
¿Existe HOA?
Si existe, quiero conocer el costo y entender si hay restricciones relevantes.
¿Cuál es tu estrategia?
¿Buy and hold?
¿Short-term rental?
¿Refinance?
¿Cash-out?
¿Hard Money to DSCR?
¿Estás comprando con Hard Money?
Entonces quiero hablar de la salida desde el principio.
¿Cuál es tu exit strategy?
Esta pregunta puede ser incluso más importante que la entrada.
Cuando entiendo esas respuestas, podemos comenzar a evaluar qué estructura de financiamiento puede tener sentido.
No intento meter una operación dentro de un préstamo.
Intento encontrar un préstamo que tenga sentido para la operación.
Ejemplo educativo de una propiedad DSCR en Jacksonville
Vamos a utilizar números completamente hipotéticos para entender el concepto.
Supongamos que un inversionista está evaluando una propiedad en Jacksonville.
Precio de compra hipotético: $300,000
Supongamos también que, bajo la metodología utilizada para este ejemplo, tenemos:
Renta considerada: $2,600
Obligación considerada: $2,200
Entonces:
$2,600 ÷ $2,200 = 1.18
El resultado sería:
DSCR = 1.18
Perfecto.
Ya tenemos un número.
¿Terminamos?
No.
Ahora quiero saber:
¿Cuánto cash necesitas para cerrar?
¿Cuál es tu crédito?
¿Qué reservas tienes?
¿Cuánto cuesta el seguro?
¿Existe HOA?
¿Necesita reparaciones?
¿Cuál será tu cash flow real después de gastos?
¿Qué quieres hacer con la propiedad?
¿Cuánto tiempo piensas mantenerla?
¿Cuál es tu exit strategy?
El cálculo DSCR nos proporciona información.
Pero el cálculo es solamente el comienzo.
Eso es analizar una operación.
No solamente calcular un ratio.
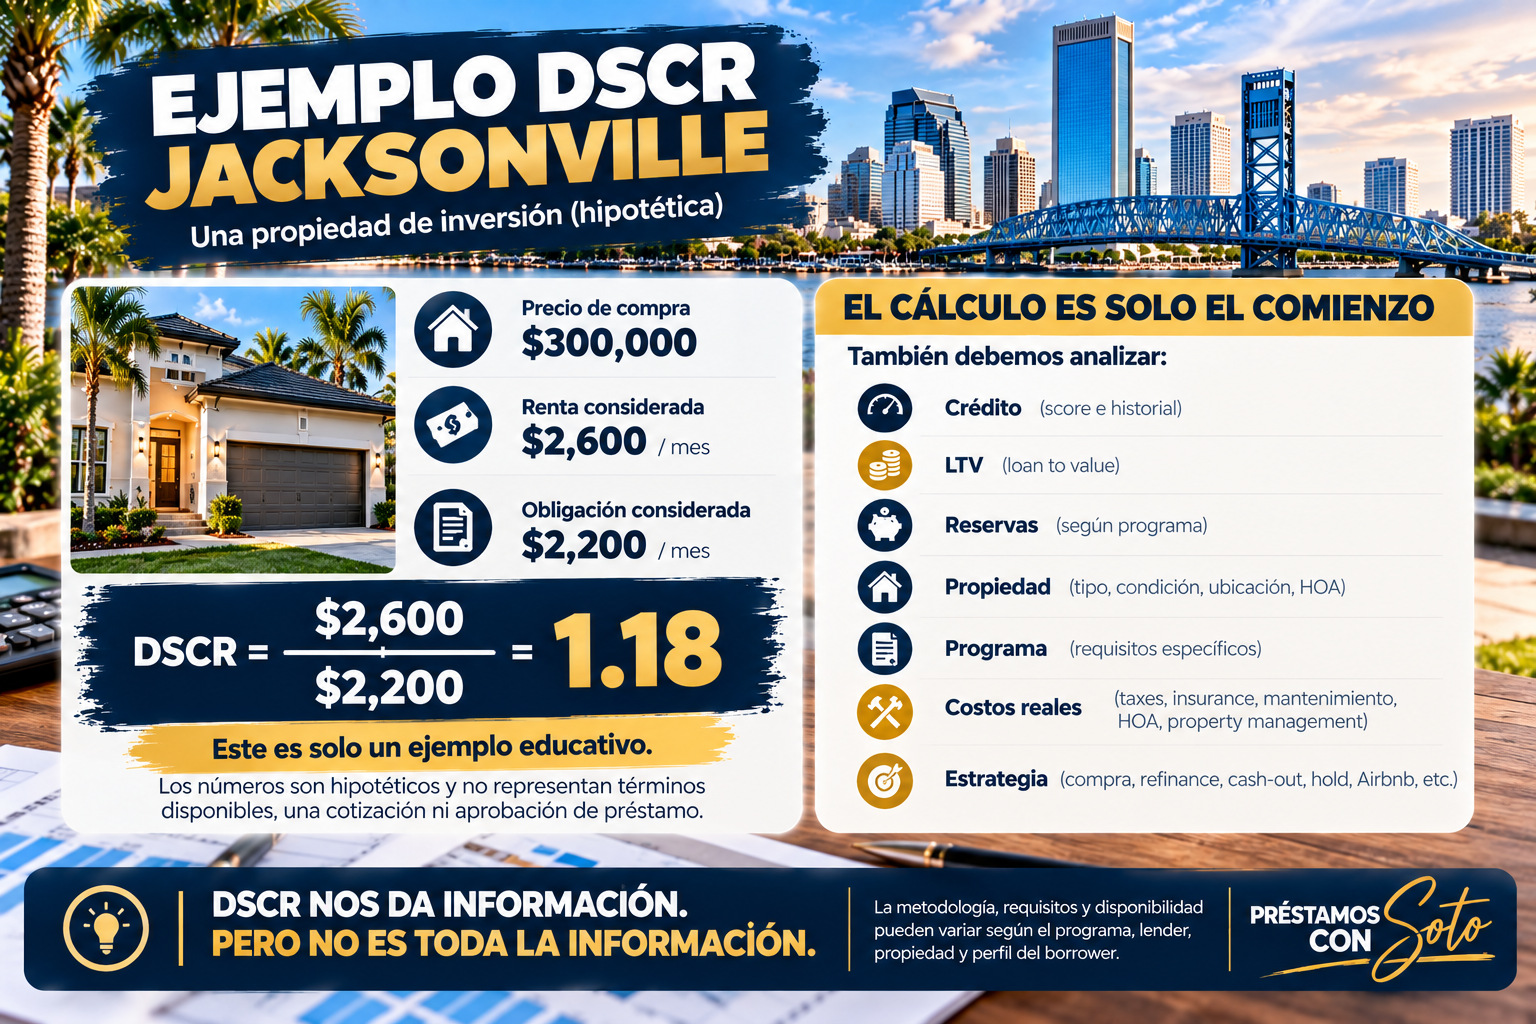
Este ejemplo es hipotético y tiene únicamente fines educativos. No representa términos disponibles, una cotización, aprobación ni compromiso de préstamo.
¿Por qué evaluar DSCR con un mortgage broker?
Los programas DSCR no necesariamente tienen exactamente los mismos requisitos, estructuras o condiciones entre diferentes fuentes de financiamiento.
Como Mortgage Loan Officer con Barrett Financial Group, LLC, trabajo dentro de un modelo de mortgage broker que me permite evaluar diferentes alternativas según las características de una operación.
Eso no significa que siempre exista un programa apropiado.
Y tampoco significa aprobación garantizada.
Significa que podemos analizar la propiedad, borrower y estrategia para evaluar las alternativas disponibles que puedan corresponder al escenario.
Para mí, esa diferencia importa.
Porque si una operación no encaja dentro de una estructura determinada, mi primera pregunta debería ser:
“¿Existe otra alternativa que tenga sentido?”
No:
“¿Cómo obligamos a esta operación a entrar aquí?”
Prestamista hipotecario para inversionistas en Jacksonville que habla español
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Atiendo compradores e inversionistas en inglés y español.
Trabajo con diferentes alternativas de financiamiento, incluyendo:
DSCR;
Hard Money;
Fix & Flip;
Hard Money to DSCR;
Bank Statement;
Foreign National;
ITIN;
Non-QM;
y diferentes programas hipotecarios residenciales, sujetos a disponibilidad y requisitos aplicables.
Una parte importante de mi trabajo es ayudar al inversionista a entender no solamente qué financiamiento puede estar disponible.
También quiero entender cómo ese financiamiento encaja dentro de la operación que está tratando de realizar.
Si quieres aprender más sobre DSCR a nivel estatal, también puedes consultar:
[ENLACE INTERNO: Préstamos DSCR en Florida: Guía Completa para Inversionistas Inmobiliarios]
Preguntas frecuentes sobre préstamos DSCR en Jacksonville
¿Cómo funciona un préstamo DSCR en Jacksonville?
Dependiendo del programa, un préstamo DSCR puede evaluar una propiedad de inversión utilizando una metodología donde la relación entre la renta considerada y determinadas obligaciones de la propiedad tiene un papel importante.
Crédito, LTV, reservas, tipo de propiedad y otros factores también pueden influir según el programa.
¿Necesito vivir en Jacksonville para comprar una propiedad de inversión allí?
Vivir en Jacksonville y comprar una propiedad de inversión en Jacksonville son asuntos diferentes.
La posibilidad de financiar una propiedad dependerá del borrower, propiedad, programa, estructura de la operación y requisitos aplicables. Además, cualquier financiamiento debe realizarse conforme a las licencias y autorizaciones correspondientes.
¿Necesito tax returns para obtener un préstamo DSCR?
Dependiendo del programa, DSCR puede utilizar una metodología que no dependa de la documentación tradicional de ingresos personales de la misma manera que un préstamo convencional.
Eso no significa que no exista documentación o que otros requisitos desaparezcan.
¿Puedo comprar mediante una LLC?
Dependiendo del programa, determinadas operaciones DSCR pueden permitir una estructura mediante LLC. La documentación, guarantors y demás requisitos pueden variar.
¿Puedo utilizar DSCR para Airbnb en Jacksonville?
Puede haber programas que contemplen determinadas propiedades destinadas a short-term rental. La forma de determinar la renta elegible y otros requisitos puede variar.
También deben investigarse independientemente las restricciones y regulaciones aplicables a la propiedad y a la estrategia de alquiler.
¿Puedo refinanciar una propiedad que ya tengo en Jacksonville?
Puede haber alternativas DSCR para determinadas operaciones de refinanciamiento, sujetas a las características de la propiedad, borrower, equity y programa.
¿Puedo hacer cash-out refinance con DSCR?
Dependiendo del programa y de la operación, puede ser posible evaluar un cash-out refinance. La disponibilidad y condiciones dependerán de diferentes factores.
¿Puedo comprar con Hard Money y después refinanciar a DSCR?
Puede evaluarse como estrategia de salida.
Un inversionista podría adquirir o rehabilitar una propiedad utilizando Hard Money y posteriormente evaluar DSCR cuando la propiedad y operación cumplan con los requisitos correspondientes.
¿Cuál es el DSCR mínimo requerido?
No recomiendo utilizar un número como requisito universal.
Los requisitos pueden variar según lender, programa, crédito, LTV, propiedad y características de la operación.
¿DSCR puede funcionar para un inversionista que está comenzando?
Puede haber programas y escenarios aplicables a inversionistas con diferentes niveles de experiencia. La experiencia puede ser un factor relevante en determinados programas u operaciones, por lo que el escenario debe evaluarse individualmente.
¿Tienes una propiedad de inversión en Jacksonville que quieres evaluar?
Si estás considerando comprar o refinanciar una propiedad de inversión en Jacksonville, podemos revisar el escenario y evaluar qué alternativas de financiamiento podrían tener sentido.
Puedes venir con una propiedad específica.
O puedes venir simplemente con la estrategia que estás considerando.
No necesitas saber si necesitas DSCR, Hard Money u otro programa antes de hablar conmigo.
Primero entendemos la operación. Después evaluamos cómo financiarla.
Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC
NMLS #2178368
Jacksonville, Florida
English & Español
[BOTÓN: EVALUAR MI PROPIEDAD]
[BOTÓN: HABLAR CON ARISTIDES]
Sobre Aristides Soto
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabaja con compradores e inversionistas inmobiliarios evaluando alternativas de financiamiento para propiedades residenciales y de inversión, incluyendo DSCR, Hard Money, Fix & Flip, Hard Money to DSCR, Bank Statement, Foreign National, ITIN y Non-QM, sujetos a disponibilidad, elegibilidad y requisitos aplicables.
Atiende en inglés y español.
[BOTÓN: CONOCE A ARISTIDES SOTO]
Continúa aprendiendo sobre DSCR
Préstamos DSCR en Florida: Guía Completa para Inversionistas Inmobiliarios
¿Qué es un préstamo DSCR y cómo funciona para comprar propiedades de inversión?
Información importante
La información presentada en esta página tiene fines educativos y generales.
Los programas, términos, requisitos y disponibilidad pueden variar según lender, borrower, propiedad, tipo de transacción y otros factores.
Los ejemplos utilizados son hipotéticos y no representan una cotización, términos disponibles, aprobación, compromiso de préstamo ni garantía de financiamiento.
Todos los préstamos están sujetos a requisitos y aprobación correspondientes.
Aristides Soto | NMLS #2178368 | Barrett Financial Group, LLC


