¿Qué es un préstamo DSCR y cómo funciona para comprar propiedades de inversión?
Por Aristides Soto
Mortgage Loan Officer | Barrett Financial Group, LLC
NMLS #2178368
Jacksonville, Florida
English & Español
Si estás comenzando a invertir en propiedades, probablemente has escuchado hablar de los préstamos DSCR.
Y la primera pregunta normalmente es:
¿Qué es exactamente un préstamo DSCR?
Un préstamo DSCR es un tipo de financiamiento utilizado para propiedades de inversión donde la capacidad de la propiedad para generar renta tiene un papel importante en la calificación.
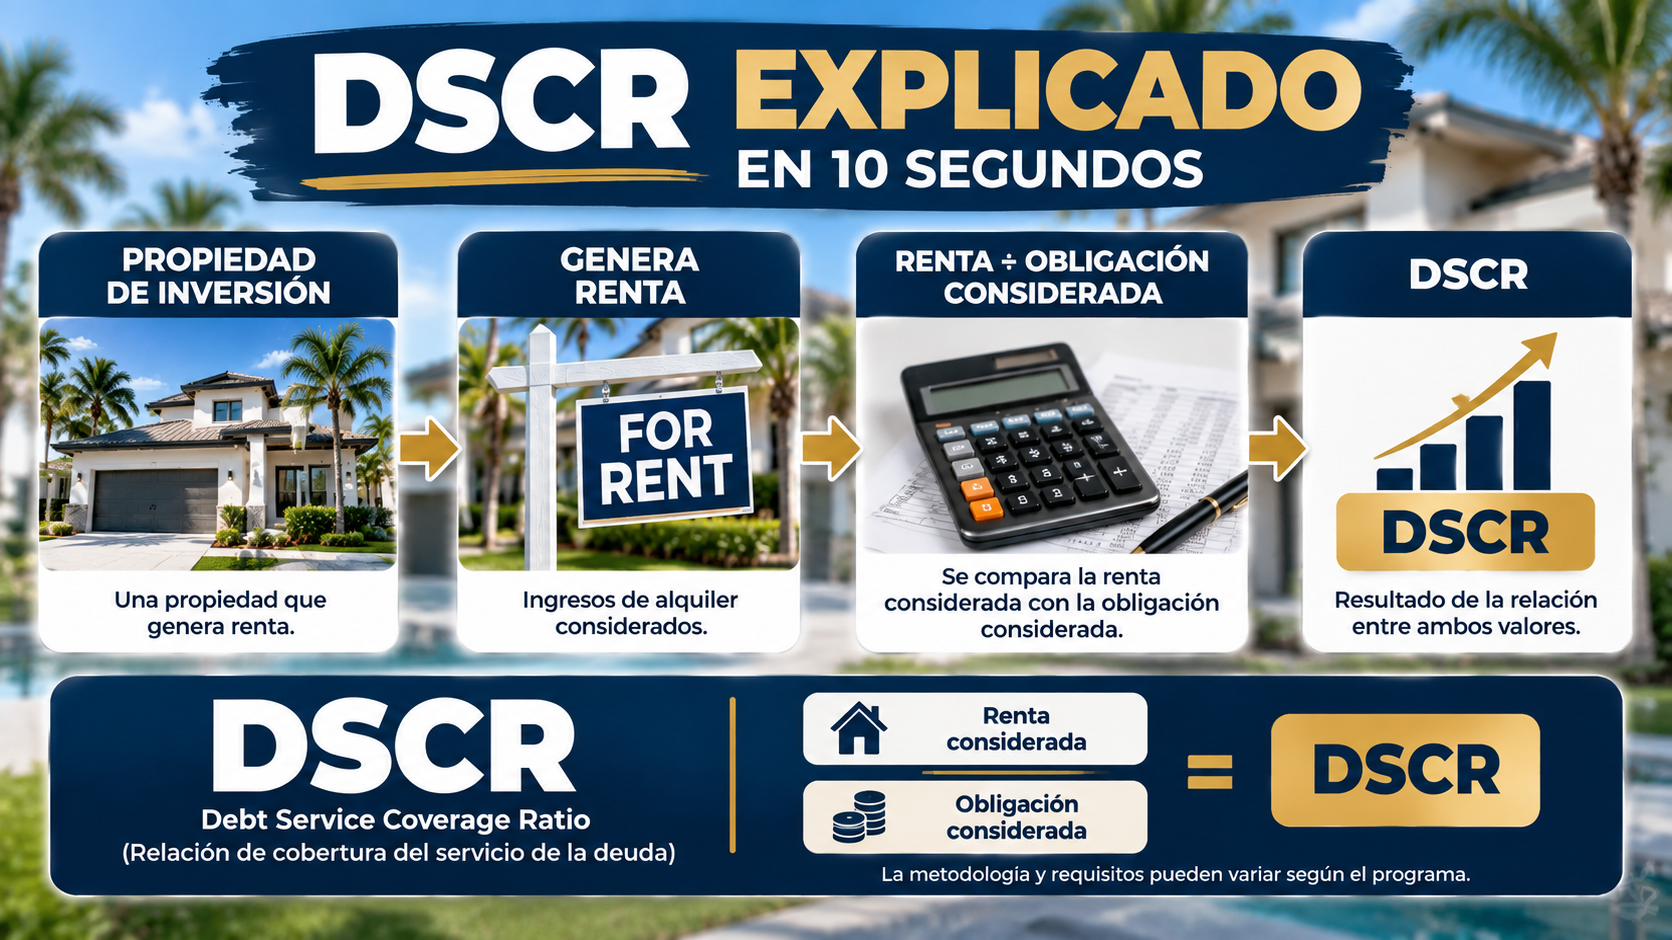
DSCR significa Debt Service Coverage Ratio, o relación de cobertura del servicio de la deuda.
En lugar de depender exclusivamente de la documentación tradicional de los ingresos personales del borrower, determinados programas DSCR analizan la relación entre la renta considerada de la propiedad y las obligaciones utilizadas para evaluar la operación.
Esto puede hacer que DSCR sea una alternativa a considerar para inversionistas inmobiliarios, incluyendo personas self-employed, propietarios de múltiples propiedades y determinados inversionistas que compran mediante una LLC.
Pero hay algo importante que debes entender desde el comienzo:
DSCR no significa “sin requisitos”.
La propiedad, la renta, el crédito, el LTV, las reservas y otros factores pueden seguir siendo importantes dependiendo del programa.
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabajo con compradores e inversionistas evaluando diferentes alternativas de financiamiento para propiedades de inversión.
Mi objetivo con esta guía es que termines entendiendo no solamente qué significa DSCR, sino cómo funciona y cuándo puede tener sentido evaluarlo.
¿Qué significa DSCR?
Las letras DSCR vienen de:
D — Debt
Deuda
S — Service
Servicio
C — Coverage
Cobertura
R — Ratio
Relación
Pero realmente no necesitas memorizar las cuatro palabras en inglés.
Lo importante es entender el concepto.
En términos sencillos, queremos observar la relación entre el ingreso considerado de una propiedad y la obligación utilizada para evaluar su financiamiento.
Para un inversionista, las letras DSCR son lo menos importante.
Lo que realmente importa es:
¿Cuánto puede producir esta propiedad y cómo se compara eso con la obligación que estamos tratando de cubrir?
¿Cómo funciona un préstamo DSCR?
Vamos a quitarle toda la terminología complicada.
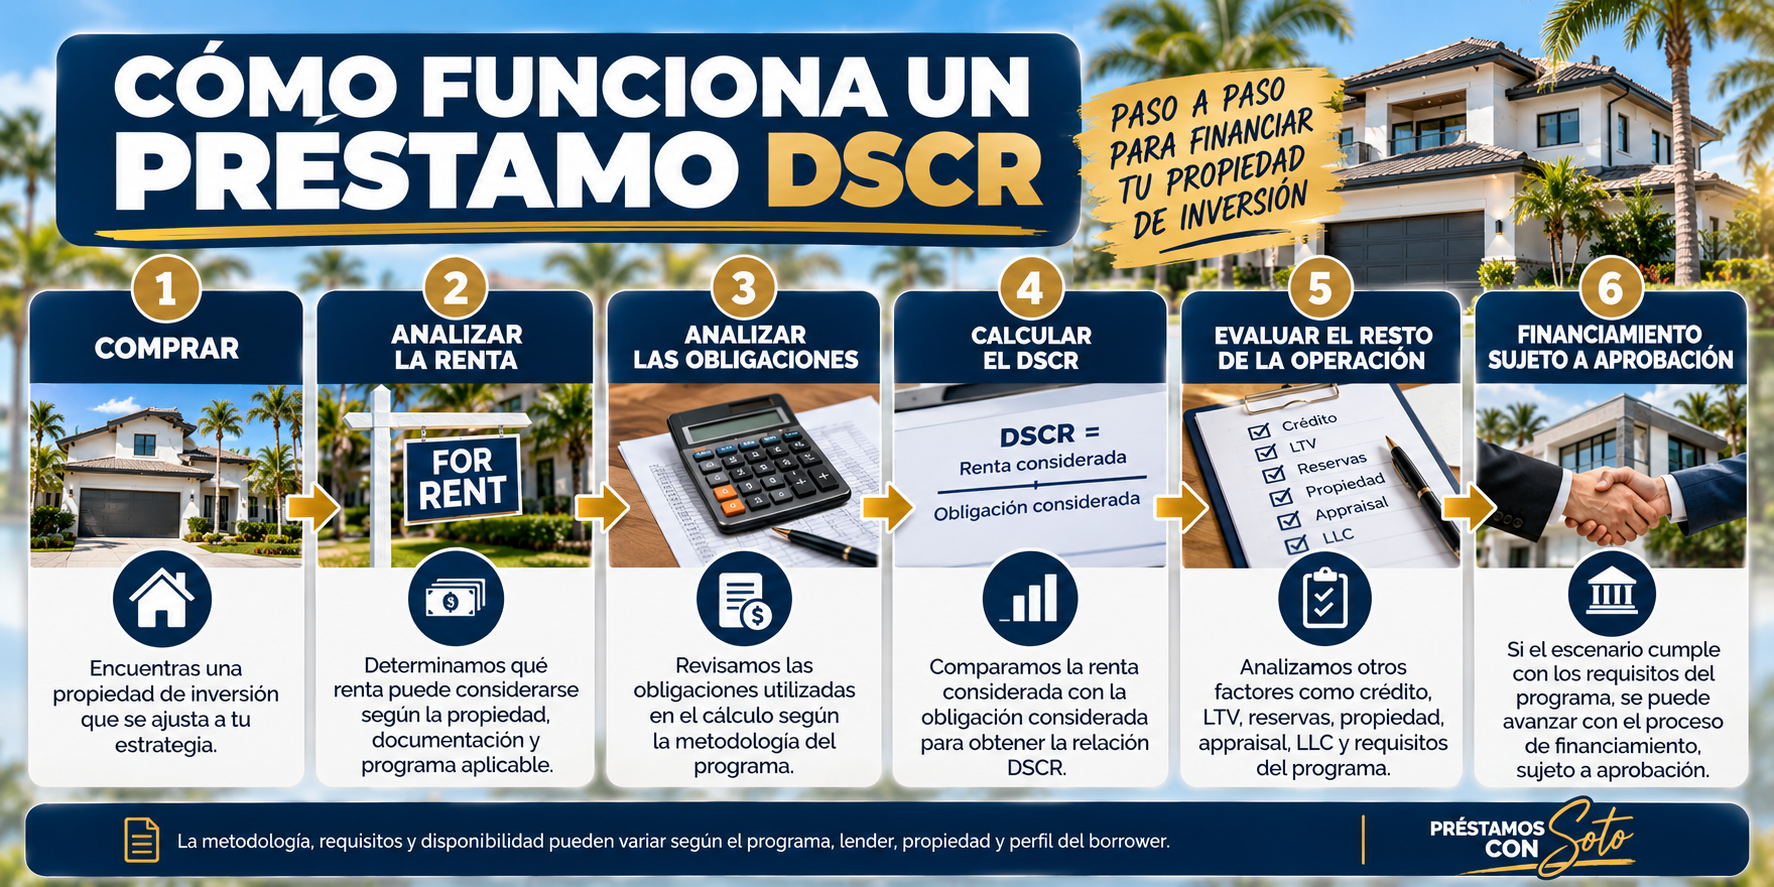
Imagina que encuentras una propiedad que quieres comprar para rentarla.
1. Identificamos la propiedad de inversión
Primero necesitamos saber qué estás tratando de comprar.
No todas las propiedades, escenarios o estrategias necesariamente reciben el mismo tratamiento.
También puede haber situaciones donde ya eres propietario y quieres evaluar un refinanciamiento.
2. Analizamos la renta
El siguiente paso es determinar qué renta puede considerarse para la propiedad según el programa, documentación y características de la operación.
Esta parte es importante porque no siempre debemos asumir que la renta que imaginamos recibir será exactamente la renta que podrá utilizarse para calificar.
3. Analizamos las obligaciones
Después revisamos las obligaciones correspondientes que forman parte del cálculo según el programa aplicable.
4. Calculamos el DSCR
Comparamos la renta considerada con la obligación considerada.
Eso nos proporciona la relación DSCR.
5. Evaluamos el resto de la operación
Aquí es donde mucha gente se confunde.
DSCR no significa que solamente importa el DSCR.
Dependiendo del programa también pueden influir factores como:
puntuación de crédito;
LTV;
reservas;
tipo de propiedad;
appraisal;
estructura de la LLC;
compra vs. refinanciamiento;
cash-out;
experiencia del inversionista cuando corresponda;
y otros requisitos específicos del programa.
Por eso dos personas intentando comprar propiedades del mismo precio no necesariamente tendrán exactamente el mismo escenario.
¿Cómo se calcula el DSCR?
Una representación simplificada puede expresarse así:
DSCR = Renta considerada ÷ Obligación considerada
Veamos un ejemplo sencillo.
Supongamos que tenemos:
Renta mensual considerada: $2,500
Obligación mensual considerada: $2,000
Entonces:
$2,500 ÷ $2,000 = 1.25
El resultado sería:
DSCR = 1.25
Conceptualmente, esto significa que la renta considerada en este ejemplo es superior a la obligación utilizada para realizar el cálculo.
Ahora imaginemos:
Renta considerada: $2,000
Obligación considerada: $2,000
El resultado sería:
DSCR = 1.00
En ese ejemplo, ambas cantidades serían equivalentes.
¿Y qué ocurre si la renta considerada es menor que la obligación?
El resultado sería un DSCR inferior a 1.00.
Pero cuidado con algo:
Esto no significa que yo pueda darte un número universal y decirte que todo préstamo DSCR necesita exactamente ese resultado para calificar.
Los requisitos pueden variar según lender, programa, crédito, LTV, propiedad y otras características de la operación.
Además, la metodología utilizada para determinar la renta y las obligaciones correspondientes puede variar.
Estos ejemplos tienen fines educativos y sirven para ayudarte a entender el concepto.
Si estás específicamente evaluando una inversión en Florida, puedes consultar también mi Guía de préstamos DSCR en Florida para inversionistas inmobiliarios.
¿Necesito comprobar mis ingresos personales para obtener un préstamo DSCR?
Esta es probablemente una de las razones principales por las que muchos inversionistas comienzan a investigar DSCR.
Dependiendo del programa, un préstamo DSCR puede utilizar una metodología de calificación que no dependa de la documentación tradicional de ingresos personales de la misma manera que un préstamo convencional.
Esto puede resultar particularmente interesante para determinados inversionistas que trabajan por cuenta propia, tienen múltiples propiedades o poseen una estructura financiera que no siempre encaja fácilmente dentro de la documentación tradicional.
Pero quiero dejar algo muy claro:
DSCR no significa “sin documentación”.
Tampoco significa:
“sin crédito”
o
“aprobación automática”.
La propiedad, renta, crédito, reservas, estructura de la transacción y otros factores pueden continuar formando parte del análisis dependiendo del programa.
DSCR vs. préstamo convencional: ¿cuál es la diferencia?
La principal diferencia está en cómo se analiza la operación.
En un préstamo convencional, los ingresos, deudas y documentación financiera del borrower normalmente tienen un papel importante en la calificación.
En un préstamo DSCR, dependiendo del programa, el desempeño económico de la propiedad puede tener un papel mucho más importante.
Pero eso no convierte automáticamente a DSCR en una opción mejor.
Un inversionista con ingresos personales fáciles de documentar y un escenario determinado podría encontrar atractiva una estructura convencional.
Otro inversionista con varias propiedades, ingresos self-employed o una estructura mediante LLC podría tener razones para evaluar DSCR.
Por eso, cuando alguien me pregunta:
“¿Cuál es mejor?”
mi respuesta comienza con otra pregunta:
“¿Qué estás tratando de hacer?”
Porque el producto debe adaptarse a la estrategia.
No deberíamos intentar adaptar la estrategia al producto.
DSCR | Convencional | |
Enfoque | Propiedad/renta según programa | Borrower + documentación tradicional |
Ingresos personales | Tratamiento según programa | Normalmente importantes |
Uso | Propiedad de inversión | Puede incluir inversión elegible |
LLC | Puede ser posible según programa | Estructura diferente |
Calificación | Metodología DSCR + otros requisitos | Metodología convencional |
Ninguno es automáticamente mejor.
La pregunta correcta es cuál estructura tiene sentido para el borrower, la propiedad y el objetivo de la inversión.
¿Quién puede considerar un préstamo DSCR?
Un préstamo DSCR puede ser una alternativa a evaluar para diferentes perfiles de inversionistas.
Por ejemplo:
personas comprando una propiedad para rentarla;
inversionistas con múltiples propiedades;
personas self-employed;
inversionistas que utilizan una LLC;
propietarios evaluando refinanciar una propiedad de inversión;
inversionistas considerando cash-out;
inversionistas que inicialmente utilizaron Hard Money;
determinados Foreign Nationals según el programa;
inversionistas evaluando determinadas propiedades de short-term rental.
Pero estar dentro de alguna de estas categorías no significa automáticamente que DSCR sea la mejor alternativa.
Cada operación debe analizarse individualmente.
El error: pensar que si califica para DSCR es una buena inversión
Esta es probablemente una de las cosas más importantes que quiero que recuerdes de este artículo.
Una cosa es que una propiedad pueda cumplir con determinados requisitos de financiamiento.
Otra cosa completamente diferente es que sea una buena inversión para ti.
No hablo de préstamos como teoría.
Hablo de lo que veo pasarle a la gente todos los días.
A veces alguien está tan concentrado en preguntar:
“¿Me aprueban?”
que se olvida de hacer preguntas igual o incluso más importantes.
¿Estoy pagando demasiado por la propiedad?
Conseguir financiamiento no corrige un mal precio de compra.
¿La renta que estoy proyectando es realista?
Una renta espectacular en un Excel no significa que el mercado realmente esté dispuesto a pagarla.
¿Cuánto dinero me queda después de todos los gastos?
Una propiedad puede generar renta y todavía tener un cash flow muy diferente al que imaginabas inicialmente.
¿Qué pasa si la propiedad queda vacante?
La obligación financiera no necesariamente desaparece porque el inquilino se fue.
¿Qué mantenimiento puedo esperar?
Una propiedad es un activo.
También es un techo, aire acondicionado, plomería, electricidad y muchas otras cosas que eventualmente pueden necesitar atención.
¿Cuál es mi objetivo?
¿Cash flow?
¿Appreciation?
¿Construir un portafolio?
¿Mantener la propiedad durante muchos años?
¿Extraer equity posteriormente?
La estrategia cambia dependiendo de la respuesta.
¿Cuál es mi exit strategy?
Especialmente si estás entrando con financiamiento de corto plazo como Hard Money.
Como Loan Officer puedo ayudarte a evaluar el financiamiento.
Pero quiero que el inversionista también entienda los números de la inversión.
Porque:
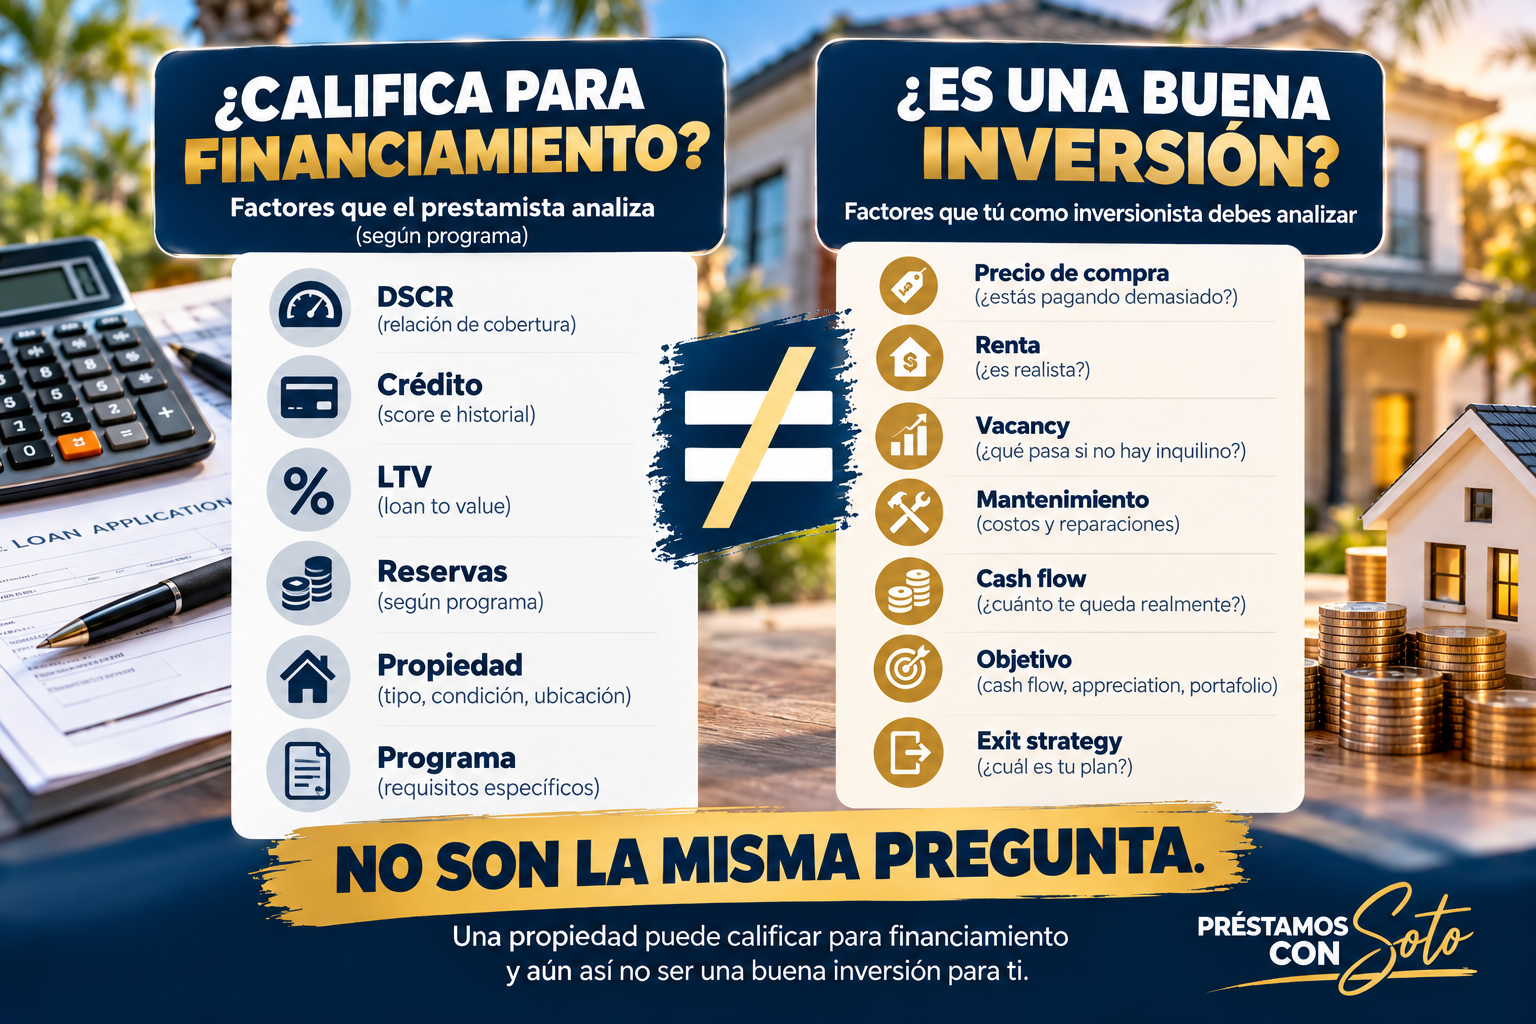
“¿Califica para financiamiento?”
y
“¿Es una buena inversión?”
no son la misma pregunta.
¿Puedo utilizar una LLC con un préstamo DSCR?
Dependiendo del programa, puede ser posible financiar determinadas propiedades de inversión utilizando una LLC.
Esto puede resultar particularmente relevante para inversionistas que estructuran sus propiedades como parte de su actividad inmobiliaria.
Sin embargo, tener una LLC no significa que desaparezcan todos los requisitos relacionados con las personas detrás de la entidad.
La estructura de la LLC, guarantors, documentación y otros requisitos pueden variar según lender y programa.
Si estás considerando comprar mediante una LLC, prefiero revisar la estructura desde el comienzo de la operación en lugar de descubrir cerca del cierre que algo debe cambiarse.
DSCR con LLC: cómo funciona para inversionistas
¿Puedo utilizar DSCR para una propiedad de Airbnb?
Puede haber programas DSCR que contemplen determinadas propiedades destinadas a short-term rental (STR).
Pero no debes asumir que cualquier ingreso proyectado de Airbnb será automáticamente aceptado.
La metodología utilizada para determinar la renta elegible puede variar dependiendo del programa, la propiedad y la documentación disponible.
Además del financiamiento, un inversionista debería evaluar factores como:
restricciones de HOA;
restricciones de condominios;
regulaciones locales;
seguros;
costos operativos;
estacionalidad;
vacancy;
property management;
características específicas de la propiedad.
Una propiedad puede verse espectacular en una proyección de Airbnb y todavía necesitar un análisis mucho más profundo.
DSCR para Airbnb y Short-Term Rentals en Florida
¿Puedo refinanciar una propiedad utilizando DSCR?
Dependiendo del programa y del escenario, puede haber alternativas DSCR para refinanciar determinadas propiedades de inversión.
Esto puede incluir diferentes objetivos.
Por ejemplo, un inversionista podría estar buscando reemplazar un financiamiento existente o evaluar la posibilidad de utilizar parte del equity acumulado en una propiedad.
Pero aquí siempre hago una distinción:
Que puedas sacar equity no significa automáticamente que debas hacerlo.
Hay que preguntarse:
¿Qué vas a hacer con ese dinero?
¿Cómo cambia el pago?
¿Cómo afecta el cash flow?
¿Qué objetivo financiero estás tratando de conseguir?
El financiamiento es una herramienta.
La estrategia determina cómo utilizarla.
¿Puedo pasar de Hard Money a DSCR?
Este es uno de los escenarios que considero particularmente interesantes para inversionistas.
Imagina que encuentras una propiedad que necesita reparaciones.
Utilizas Hard Money para adquirirla y realizar la rehabilitación, sujeto a los requisitos de ese financiamiento.
Después completas las mejoras.
Estabilizas la propiedad.
Consigues un inquilino.
Y entonces evalúas si tiene sentido reemplazar el financiamiento inicial mediante un refinanciamiento DSCR.
La estrategia podría verse así:
COMPRAR
↓
REHABILITAR
↓
ESTABILIZAR
↓
RENTAR
↓
EVALUAR REFINANCIAMIENTO DSCR
↓
EVALUAR LA SIGUIENTE INVERSIÓN
La posibilidad de ejecutar esta estrategia dependerá de factores como propiedad, renta, equity, borrower y programas disponibles.
Pero hay algo que sí quiero dejar claro:
La estrategia de salida debería comenzar a pensarse antes de entrar en el Hard Money.
No cuando el préstamo está próximo a vencer.
De Hard Money a DSCR: estrategia para inversionistas
¿Qué debo analizar antes de utilizar un préstamo DSCR?
Antes de concentrarte exclusivamente en conseguir financiamiento, yo analizaría dos lados de la operación.
Primero: el financiamiento
Dependiendo del programa, podemos revisar factores como:
DSCR;
crédito;
LTV;
reservas;
propiedad;
appraisal;
estructura de la transacción;
LLC;
requisitos del programa.
Segundo: la inversión
También deberías analizar:
precio de compra;
renta realista;
impuestos;
seguro;
HOA cuando corresponda;
vacancy;
mantenimiento;
administración;
reparaciones;
cash flow;
estrategia;
exit strategy.
Porque puedes tener una respuesta positiva en una columna y una inversión poco atractiva en la otra.
No son la misma evaluación.
Préstamos DSCR en Florida
Soy Aristides Soto, Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabajo con compradores e inversionistas evaluando diferentes alternativas de financiamiento, incluyendo:
DSCR;
Hard Money;
Fix & Flip;
Hard Money to DSCR;
Bank Statement;
Foreign National;
ITIN;
Non-QM;
y otros programas hipotecarios, sujetos a disponibilidad y requisitos aplicables.
Mi trabajo como mortgage broker me permite evaluar diferentes alternativas de financiamiento según las características de cada operación.
Pero mi conversación no comienza preguntándote qué préstamo quieres.
Prefiero comenzar preguntando:
¿Qué estás comprando?
¿Qué quieres hacer con la propiedad?
¿Cuánto esperas que produzca?
¿Cuál es tu estrategia?
¿Cómo piensas salir del financiamiento?
Después hablamos del préstamo.
Atiendo en inglés y español.
Si estás evaluando específicamente una propiedad en Florida, también puedes leer:
Préstamos DSCR en Florida: Guía Completa para Inversionistas Inmobiliarios
Preguntas frecuentes sobre préstamos DSCR
¿Qué significa DSCR?
DSCR significa Debt Service Coverage Ratio, o relación de cobertura del servicio de la deuda. En términos sencillos, compara el ingreso considerado de una propiedad con la obligación utilizada para realizar el cálculo.
¿Cómo funciona un préstamo DSCR?
Dependiendo del programa, se analiza la capacidad de una propiedad de inversión para generar renta en relación con determinadas obligaciones. Otros factores como crédito, LTV, reservas y características de la propiedad también pueden formar parte de la evaluación.
¿Necesito tax returns para un préstamo DSCR?
Dependiendo del programa, la metodología DSCR puede no depender de la documentación tradicional de ingresos personales de la misma manera que un préstamo convencional. Esto no significa que el préstamo sea “sin documentación” o que no existan otros requisitos.
¿Necesito tener una LLC para utilizar DSCR?
No debe asumirse que una LLC sea un requisito universal. La estructura permitida y los requisitos pueden variar según programa y operación.
¿Puedo utilizar DSCR para Airbnb?
Determinados programas pueden contemplar propiedades de short-term rental. La metodología utilizada para determinar la renta elegible y otros requisitos puede variar.
¿Puedo refinanciar una propiedad con DSCR?
Puede haber alternativas DSCR para refinanciamiento dependiendo de la propiedad, borrower, equity y programa disponible.
¿Puedo hacer cash-out con DSCR?
Puede haber programas que permitan determinados escenarios de cash-out refinance. La elegibilidad y condiciones dependerán de diferentes factores de la operación.
¿Puedo pasar de Hard Money a DSCR?
Puede evaluarse como una estrategia de salida. Un inversionista podría adquirir o rehabilitar una propiedad utilizando Hard Money y posteriormente evaluar un refinanciamiento DSCR cuando la propiedad y la operación cumplan con los requisitos correspondientes.
¿DSCR es solamente para propiedades de inversión?
Los programas DSCR están generalmente orientados al financiamiento de propiedades de inversión elegibles, sujeto a los requisitos del programa correspondiente.
¿Qué pasa si la renta no cubre completamente la obligación?
Un resultado DSCR inferior a 1.00 indica, bajo ese cálculo, que la renta considerada es inferior a la obligación considerada. Esto no debe interpretarse por sí solo como una aprobación o rechazo automático, ya que los requisitos pueden variar según programa y operación.
¿Estás evaluando una propiedad de inversión?
Si estás considerando comprar o refinanciar una propiedad de inversión, podemos revisar el escenario y evaluar qué alternativas de financiamiento podrían tener sentido.
No necesitas saber de antemano si necesitas DSCR, Hard Money u otro programa.
De hecho, prefiero que no comencemos por ahí.
Primero entendemos la operación. Después evaluamos cómo financiarla.
Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC
NMLS #2178368
Jacksonville, Florida
English & Español
EVALUAR MI ESCENARIO]
HABLAR CON ARISTIDES
Sobre Aristides Soto
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabaja con compradores e inversionistas inmobiliarios evaluando diferentes alternativas de financiamiento para propiedades residenciales y de inversión, incluyendo DSCR, Hard Money, Fix & Flip, Hard Money to DSCR, Bank Statement, Foreign National, ITIN y Non-QM, sujetos a disponibilidad, elegibilidad y requisitos aplicables.
Atiende en inglés y español.
CONOCE A ARISTIDES SOTO
Continúa aprendiendo sobre DSCR y financiamiento para inversionistas
Préstamos DSCR en Florida: Guía Completa para Inversionistas Inmobiliarios
Información importante
La información presentada en esta página tiene fines educativos y generales. Los programas, términos, requisitos y disponibilidad pueden variar según lender, borrower, propiedad, tipo de transacción y otros factores.
Los ejemplos utilizados son ilustrativos y no representan una aprobación, compromiso de préstamo, cotización ni garantía de financiamiento.
Todos los préstamos están sujetos a los requisitos y aprobación correspondientes.
Aristides Soto | NMLS #2178368 | Barrett Financial Group, LLC


