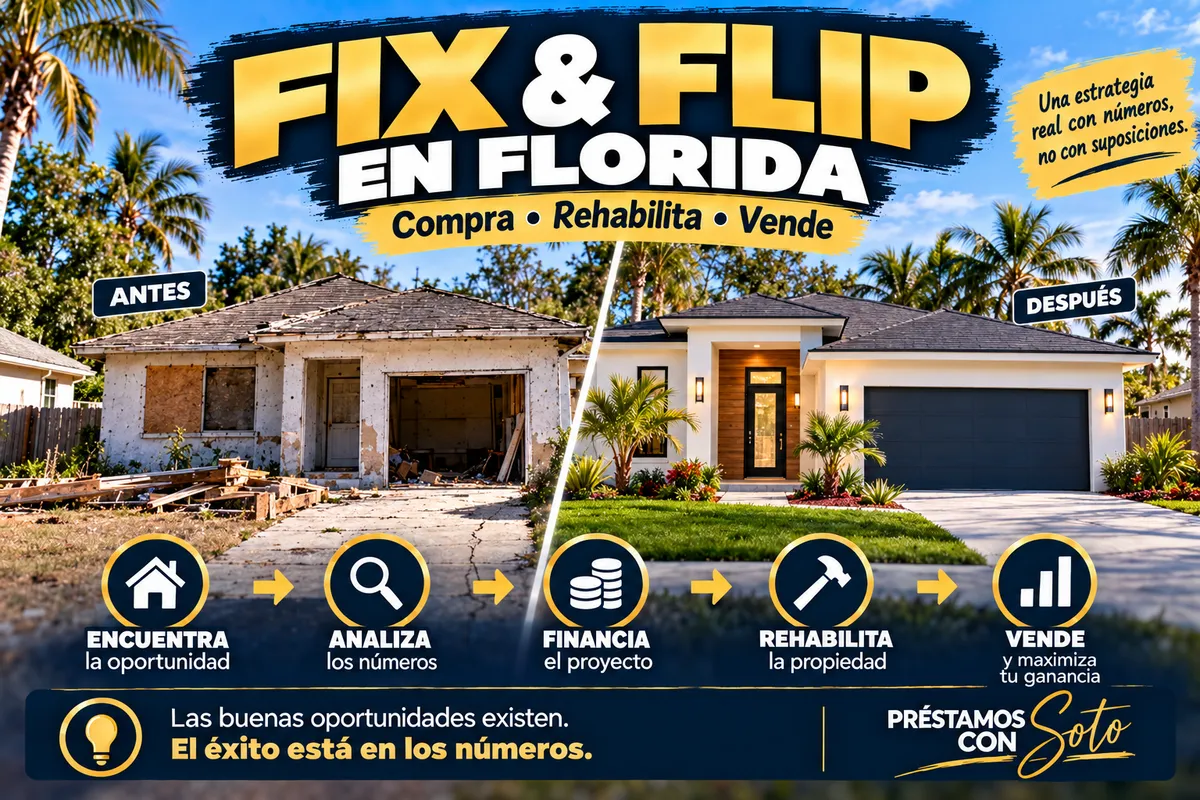
Préstamos Fix & Flip en Florida: cómo financiar, calcular costos y evaluar ganancias
Por Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC | NMLS #2178368
Jacksonville, Florida | English & Español
¿Encontraste una propiedad en Florida que necesita reparaciones y estás pensando comprarla, remodelarla y venderla?
Antes de preguntarte cuánto dinero puedes conseguir para financiarla, quiero hacerte otra pregunta:
¿Sabes cuánto te costará realmente completar toda la operación?
Porque comprar una propiedad por debajo de lo que esperas venderla no significa automáticamente que tienes un buen negocio.
Entre la compra y la venta existen reparaciones, financiamiento, impuestos, seguros, permisos, mantenimiento, comisiones y tiempo.
Y cualquiera de esos factores puede cambiar el resultado.
Soy Aristides Soto, Mortgage Loan Officer con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabajo con inversionistas evaluando alternativas de financiamiento para proyectos inmobiliarios, incluyendo Fix & Flip, Hard Money, DSCR y otras opciones según el escenario.
En esta guía quiero explicarte cómo funciona una operación Fix & Flip, qué números debes conocer y cómo evaluar el financiamiento sin perder de vista la rentabilidad y los riesgos.
¿Qué es un Fix & Flip en bienes raíces?
Fix & Flip es una estrategia de inversión inmobiliaria que consiste en comprar una propiedad, realizar mejoras o rehabilitaciones y posteriormente venderla buscando obtener una ganancia.
La operación puede incluir reparaciones menores, renovaciones importantes o trabajos más complejos, dependiendo de la condición de la propiedad.
El objetivo no es simplemente transformar una casa deteriorada en una propiedad bonita.
El objetivo es completar una inversión donde el precio de venta pueda justificar todos los costos, el capital utilizado, el tiempo y los riesgos asumidos.
Por ejemplo, un inversionista puede identificar una propiedad en Florida que necesita reparaciones y evaluar si, después de rehabilitarla, existe una oportunidad de venta.
Pero para determinar si tiene sentido, debe analizar mucho más que el precio de compra.
Una buena remodelación no necesariamente significa una buena inversión.
¿Cómo funciona un proyecto Fix & Flip en Florida?
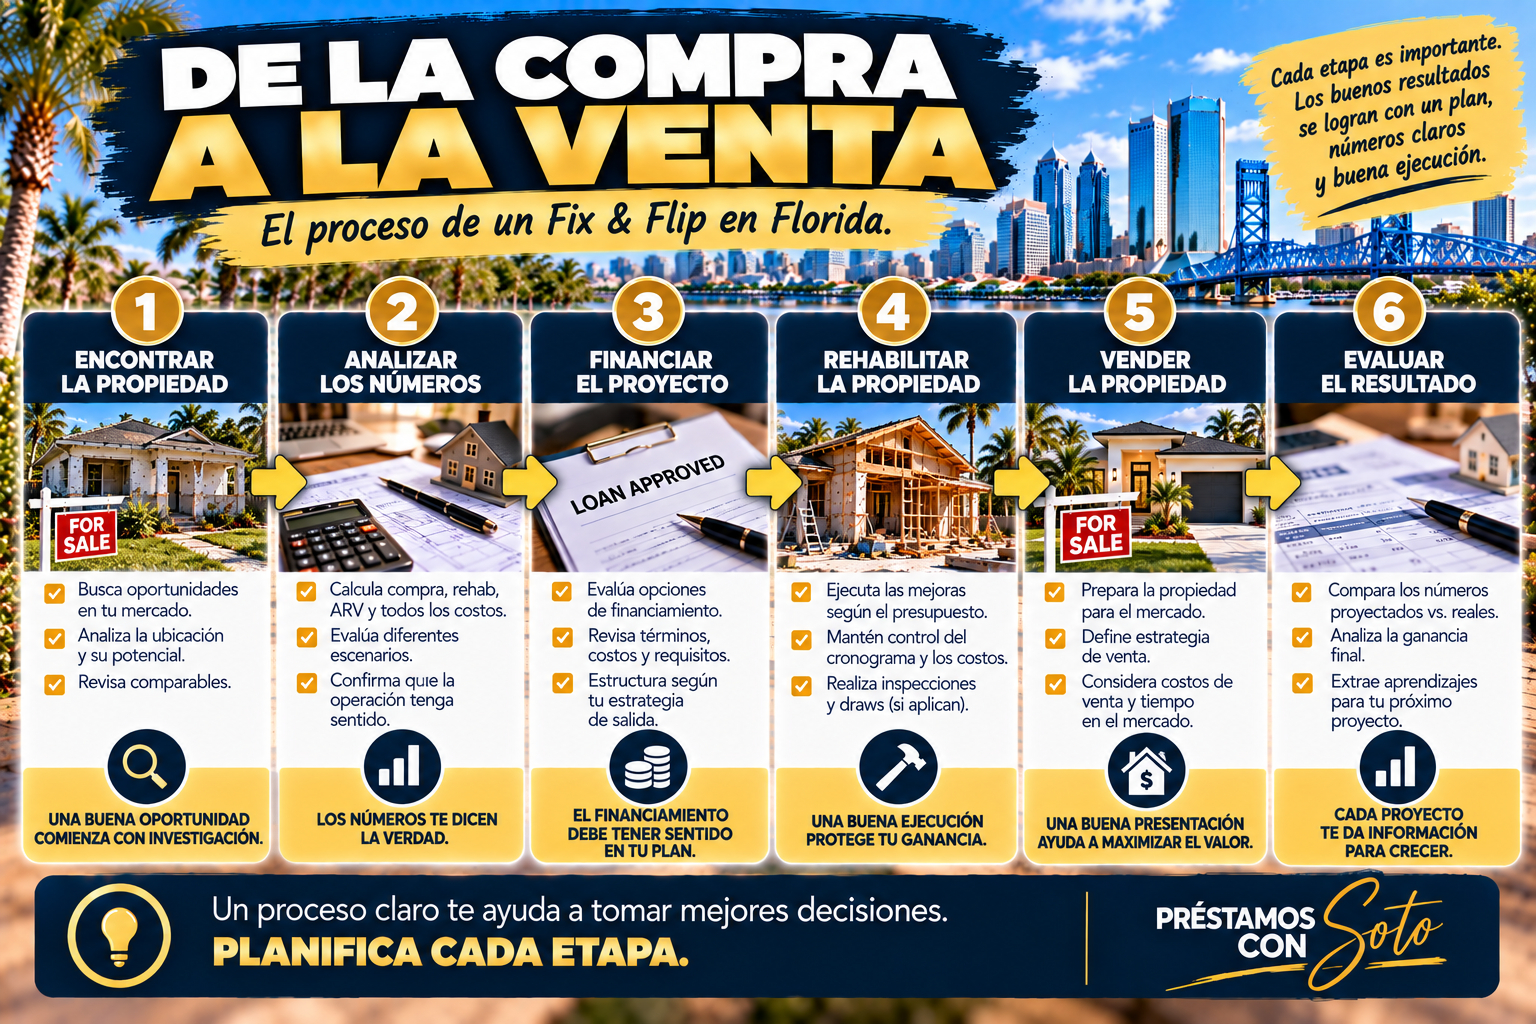
Aunque cada proyecto es diferente, podemos dividir una operación en seis etapas.
1. Encontrar una propiedad con potencial
La primera etapa consiste en identificar una propiedad que pueda ajustarse a la estrategia del inversionista.
Puede encontrarse mediante Realtors, wholesalers, vendedores particulares u otras fuentes.
Pero encontrar una propiedad barata no significa que sea una buena oportunidad.
Necesitamos entender su ubicación, condición, características, restricciones y mercado potencial.
2. Analizar los números antes de comprar
Aquí comienza una parte fundamental del proceso.
Quiero entender:
Purchase Price.
Rehab Budget.
After Repair Value (ARV).
Costos de compra.
Costos de financiamiento.
Holding Costs.
Costos de venta.
Capital disponible.
Tiempo estimado.
Estrategia de salida.
También conviene evaluar escenarios menos favorables.
3. Evaluar cómo financiar la operación
Dependiendo del proyecto, el inversionista puede evaluar alternativas de financiamiento como Hard Money o programas específicos para Fix & Flip.
La disponibilidad, estructura, requisitos y costos dependen del programa y las características de la transacción.
4. Rehabilitar la propiedad
Después de adquirir la propiedad, se ejecutan las mejoras planificadas.
Es importante controlar el presupuesto, los contratistas, los permisos, las inspecciones y el cronograma.
Si el financiamiento incluye fondos de rehabilitación, debes entender cómo y cuándo se liberarán esos fondos.
5. Preparar y ejecutar la venta
Una vez completado el proyecto, el inversionista puede comercializar la propiedad.
El precio y el tiempo de venta dependerán de las condiciones del mercado y las características de la propiedad.
6. Evaluar el resultado real
Al completar la operación, debes comparar lo que proyectaste con lo que realmente ocurrió.
¿Cuánto pagaste?
¿Cuánto gastaste en reparaciones?
¿Cuánto costó financiar y mantener la propiedad?
¿Cuánto recibiste en la venta?
No basta con saber cuánto vendiste. Necesitas saber cuánto te costó llegar hasta esa venta.
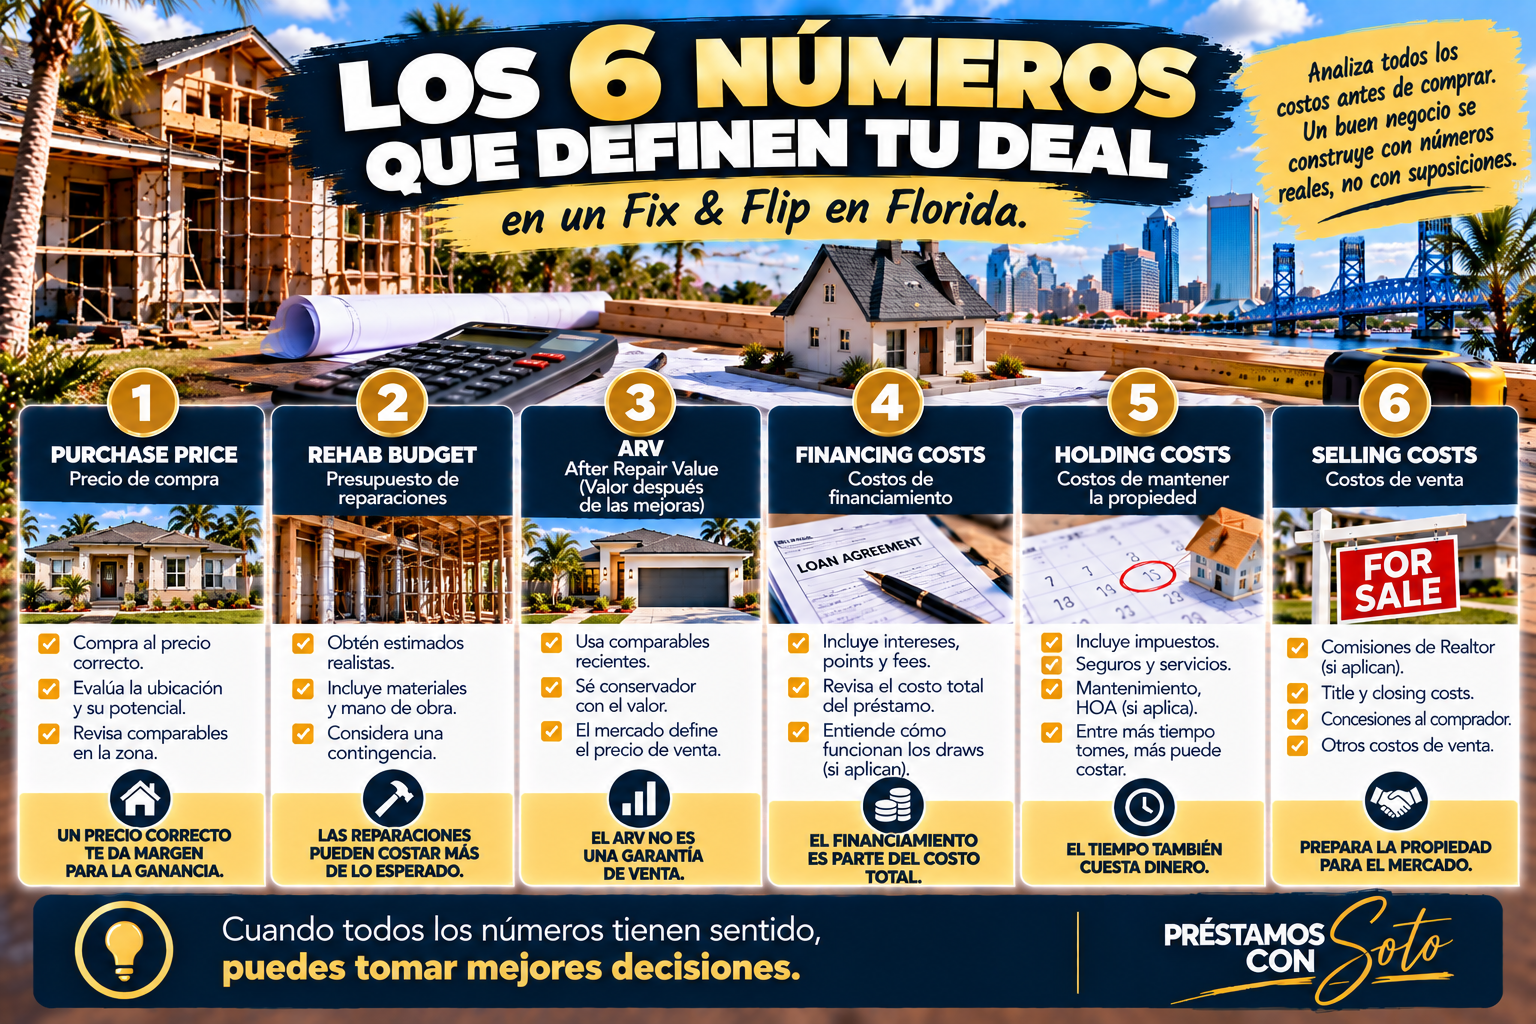
Los seis números que debes conocer antes de comprar un Fix & Flip
Cuando alguien me presenta una propiedad para inversión, hay seis conceptos que quiero revisar.
1. Purchase Price: precio de compra
Es el precio que pagarás por adquirir la propiedad.
Comprar correctamente es importante porque un precio demasiado alto puede reducir el margen disponible para reparaciones, financiamiento e imprevistos.
2. Rehab Budget: presupuesto de rehabilitación
Es el dinero estimado para completar las mejoras necesarias.
Debe considerar el alcance real de los trabajos, materiales, mano de obra y posibles contingencias.
No es lo mismo una renovación cosmética que un proyecto que requiere trabajos de techo, estructura, electricidad, plomería o HVAC.
3. ARV: After Repair Value
Es el valor estimado de la propiedad después de completar las reparaciones consideradas.
El ARV debe sustentarse con información razonable, incluyendo comparables y características de la propiedad cuando corresponda.
No representa una garantía del precio de venta.
4. Financing Costs: costos del financiamiento
Dependiendo del préstamo, pueden incluir intereses, points, origination fees, costos de valoración y otros cargos.
Lo importante es analizar el costo total del financiamiento dentro de la operación.
5. Holding Costs: costos de mantener la propiedad
Son los gastos durante el tiempo que mantienes la propiedad.
Pueden incluir impuestos, seguros, servicios, mantenimiento, intereses y otros costos aplicables.
6. Selling Costs: costos de venta
Pueden incluir comisiones, title, closing costs, concesiones al comprador y otros gastos relacionados con la venta.
Estos costos deben considerarse antes de proyectar la ganancia.
Purchase Price + Rehab + Financing + Holding + Selling + otros costos aplicables = costo total estimado de la operación.
¿Cómo se puede financiar un Fix & Flip en Florida?
Una pregunta frecuente es:
“Aristides, encontré una propiedad para remodelar. ¿Qué tipo de préstamo necesito?”
La respuesta depende de la operación.
No todas las propiedades, inversionistas ni estrategias tienen las mismas necesidades.
Hard Money para Fix & Flip
Hard Money es una alternativa utilizada frecuentemente para determinadas operaciones de inversión inmobiliaria, incluyendo proyectos de compra y rehabilitación.
Dependiendo del programa, la evaluación puede considerar la propiedad, el proyecto, la experiencia, el capital disponible, el crédito, el valor y la estrategia de salida.
Puedes conocer más en nuestra guía de Hard Money en Florida.
Programas de financiamiento para rehabilitación
Existen alternativas que pueden contemplar fondos destinados a determinadas mejoras, sujetas a los requisitos del programa.
Es importante entender cómo se estructura la compra, el presupuesto de rehabilitación y el desembolso de los fondos.
Capital propio y otras estructuras
Algunos inversionistas utilizan fondos propios o estructuras de capital diferentes.
Cada alternativa tiene costos, riesgos y consideraciones particulares.
Lo importante es no elegir un préstamo únicamente porque permite completar la compra.
La estructura del financiamiento debe tener sentido dentro del proyecto y de su estrategia de salida.
¿Qué significan ARV, LTV y LTC en un Fix & Flip?
Estos tres conceptos aparecen frecuentemente cuando se evalúan operaciones inmobiliarias.
ARV — After Repair Value
Es el valor estimado después de las mejoras contempladas.
LTV — Loan to Value
Es una relación entre el monto del préstamo y el valor utilizado como referencia, conforme a la metodología del programa.
LTC — Loan to Cost
Es una relación entre el monto financiado y los costos considerados para el proyecto, según la metodología aplicable.
No existe un porcentaje universal que podamos asumir para todos los lenders y programas.
Tampoco debemos confundir un ARV estimado con un compromiso de financiamiento.
Antes de evaluar cuánto capital podrías necesitar, debemos conocer qué valor y qué costos utilizará el programa correspondiente.
¿Cómo funcionan los fondos de rehabilitación y los draws?
Este punto puede sorprender a un inversionista que está realizando su primer Fix & Flip.
Que un programa contemple fondos para rehabilitación no significa necesariamente que todo ese dinero se entregue al momento del cierre.
Dependiendo del programa, los fondos pueden liberarse mediante un procedimiento de draws.
Un draw puede requerir determinadas etapas de trabajo, documentación, inspecciones o verificaciones.
Algunos programas pueden utilizar esquemas de reembolso, mientras otros tienen procedimientos diferentes.
Por eso conviene preguntar:
¿Qué parte del presupuesto de rehabilitación está contemplada?
¿Cómo se solicitan los draws?
¿Qué documentación se requiere?
¿Existen inspecciones?
¿Cuándo pueden liberarse los fondos?
¿Qué capital necesitaré para ejecutar los trabajos mientras se procesa un desembolso?
¿Existen costos asociados con los draws?
El inversionista debe entender el flujo de efectivo del proyecto antes de comenzar.
Una operación puede tener fondos contemplados para rehab y aun así necesitar liquidez durante la ejecución.
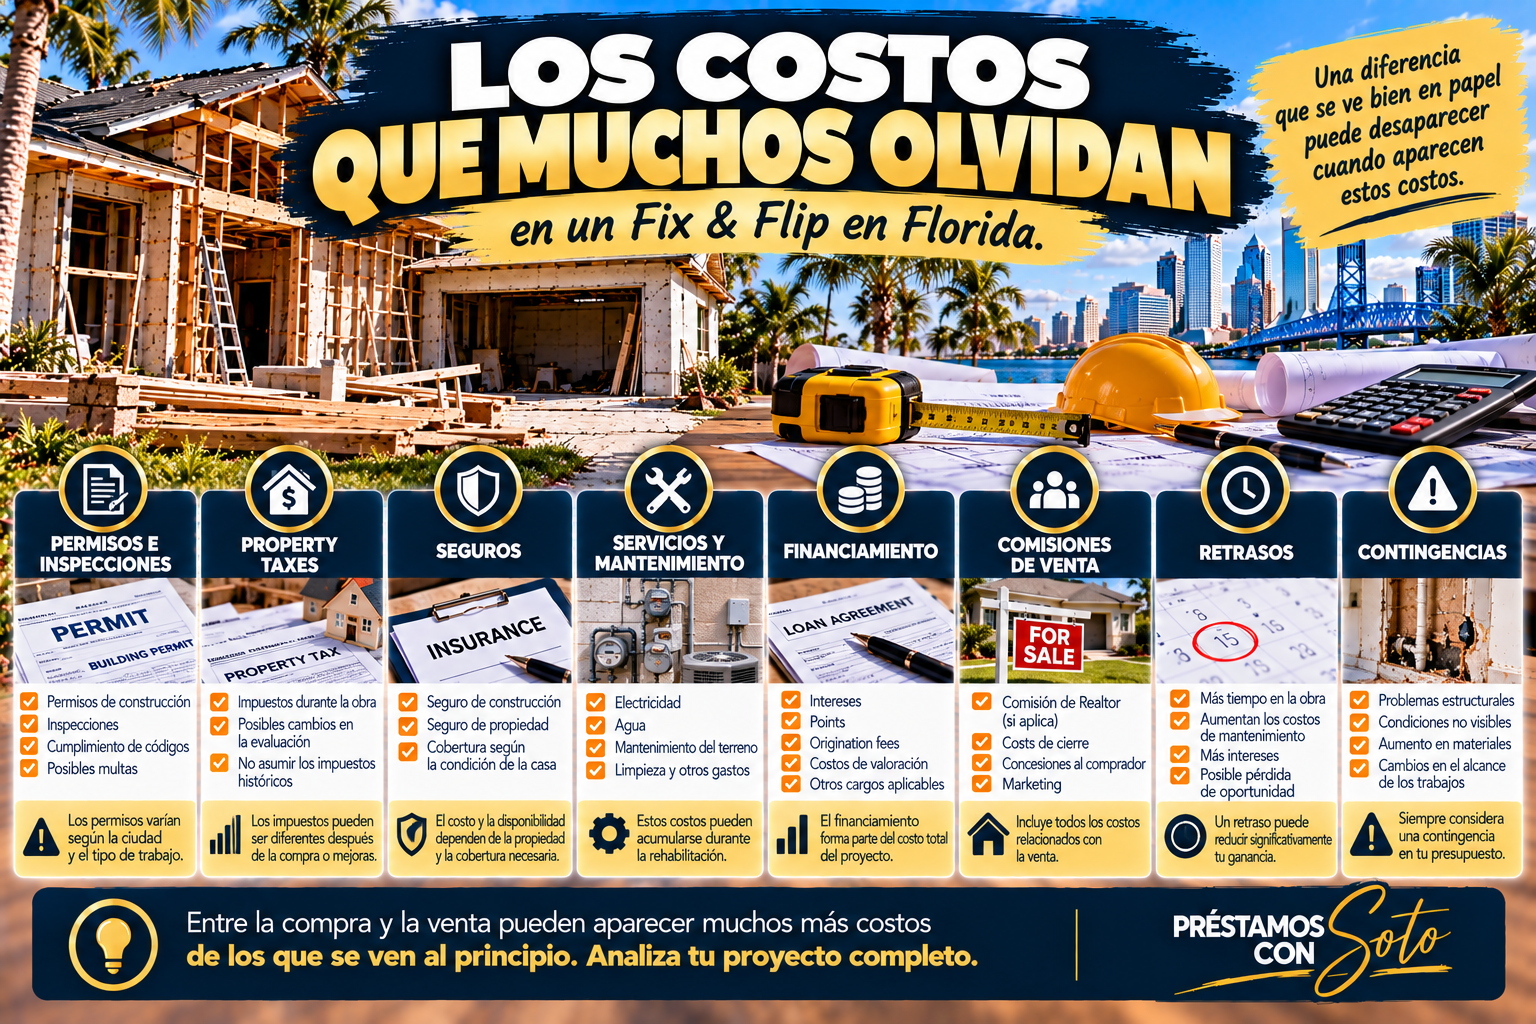
Los costos que muchos inversionistas olvidan en un Fix & Flip
Cuando analizas una propiedad, es fácil concentrarte en el precio de compra y el presupuesto de reparaciones.
Pero hay otros costos que pueden afectar significativamente el resultado.
Permisos e inspecciones
Dependiendo de la jurisdicción y el tipo de trabajo, pueden requerirse permisos, inspecciones y profesionales autorizados.
Property Taxes
Los impuestos deben considerarse durante el período de inversión.
No conviene asumir que los impuestos históricos serán necesariamente los mismos después de la compra.
Insurance
El costo y disponibilidad del seguro pueden depender de la propiedad, su condición y la cobertura necesaria.
Servicios y mantenimiento
Electricidad, agua, mantenimiento del terreno, limpieza y otros gastos pueden acumularse.
Financiamiento
Intereses, points y otros cargos aplicables deben formar parte del análisis.
Costos de cierre
Puede haber costos asociados con la adquisición y con la venta.
Comisiones de venta
Si utilizas servicios de intermediación, las comisiones negociadas deben incluirse en tu presupuesto.
Contingencias
Durante una rehabilitación pueden surgir condiciones que no fueron identificadas inicialmente.
Retrasos
Si el proyecto tarda más de lo estimado, los costos de mantenimiento y financiamiento pueden aumentar.
Una diferencia aparentemente atractiva entre compra y venta puede reducirse cuando calculas todo lo que ocurre en el medio.
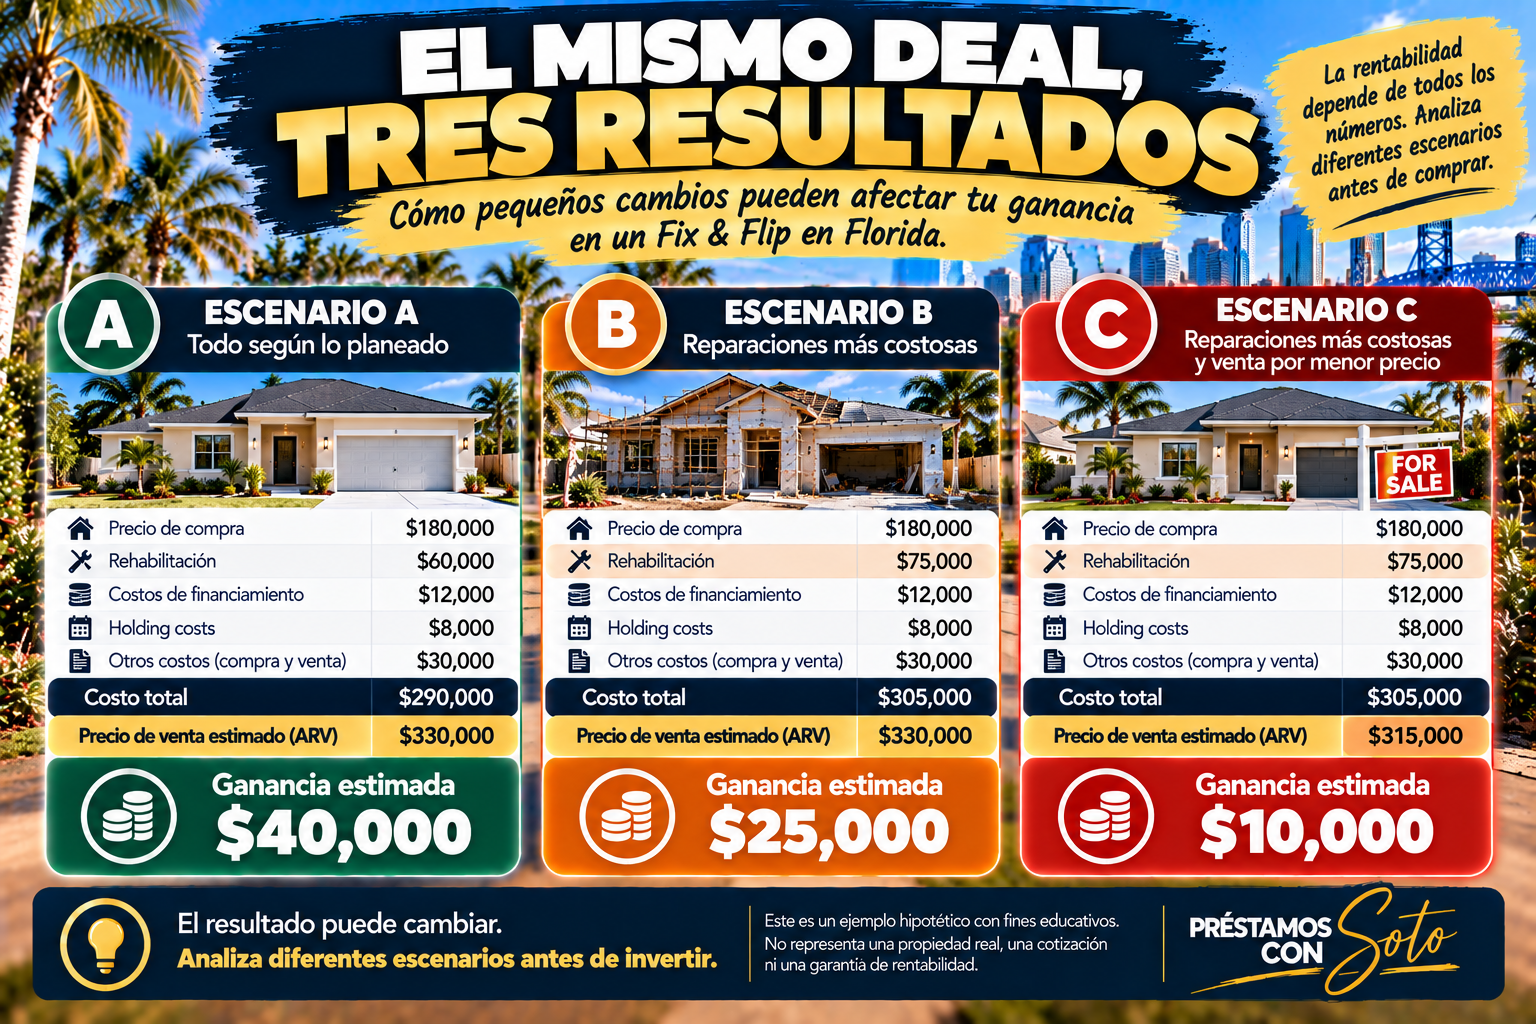
Ejemplo de Fix & Flip: cómo calcular la ganancia estimada
Vamos a utilizar un ejemplo completamente hipotético.
No representa una propiedad real, una cotización de financiamiento ni una garantía de rentabilidad.
Supongamos que un inversionista está evaluando una propiedad en Florida.
Concepto | Ejemplo hipotético |
|---|---|
Purchase Price | $180,000 |
Rehab Budget | $60,000 |
Financing Costs | $12,000 |
Holding Costs | $8,000 |
Otros costos de compra y venta | $30,000 |
Costo total estimado | $290,000 |
Precio de venta hipotético | $330,000 |
Diferencia estimada | $40,000 |
La fórmula educativa es:
Precio de venta − Costos totales = Diferencia estimada.
En este ejemplo:
$330,000 − $290,000 = $40,000.
Esa diferencia es antes de impuestos sobre ganancias y cualquier costo o ajuste que no se haya incluido.
No representa necesariamente utilidad neta.
Escenario A: todo ocurre según lo presupuestado
Costo total: $290,000.
Venta hipotética: $330,000.
Diferencia estimada: $40,000.
Escenario B: las reparaciones cuestan $15,000 adicionales
El Rehab Budget aumenta de $60,000 a $75,000.
Nuevo costo total: $305,000.
Venta hipotética: $330,000.
Diferencia estimada: $25,000.
Escenario C: el rehab aumenta y vendes por menos
Costo total: $305,000.
Venta hipotética: $315,000.
Diferencia estimada: $10,000.
Observa cómo una operación que inicialmente mostraba una diferencia de $40,000 puede terminar mostrando solamente $10,000 en este escenario.
Y todavía pueden existir otros factores no incluidos.
¿Qué significa esto para el inversionista?
Que no debes evaluar un Fix & Flip únicamente con el escenario que más te favorece.
También necesitas preguntarte:
¿Qué pasa si el rehab cuesta más?
¿Qué pasa si vendes por menos?
¿Qué pasa si tardas más?
¿Cuánto capital adicional puedes necesitar?
¿Qué ocurre si necesitas cambiar tu estrategia?
Un análisis de sensibilidad puede ayudarte a comprender mejor los riesgos antes de comprar.
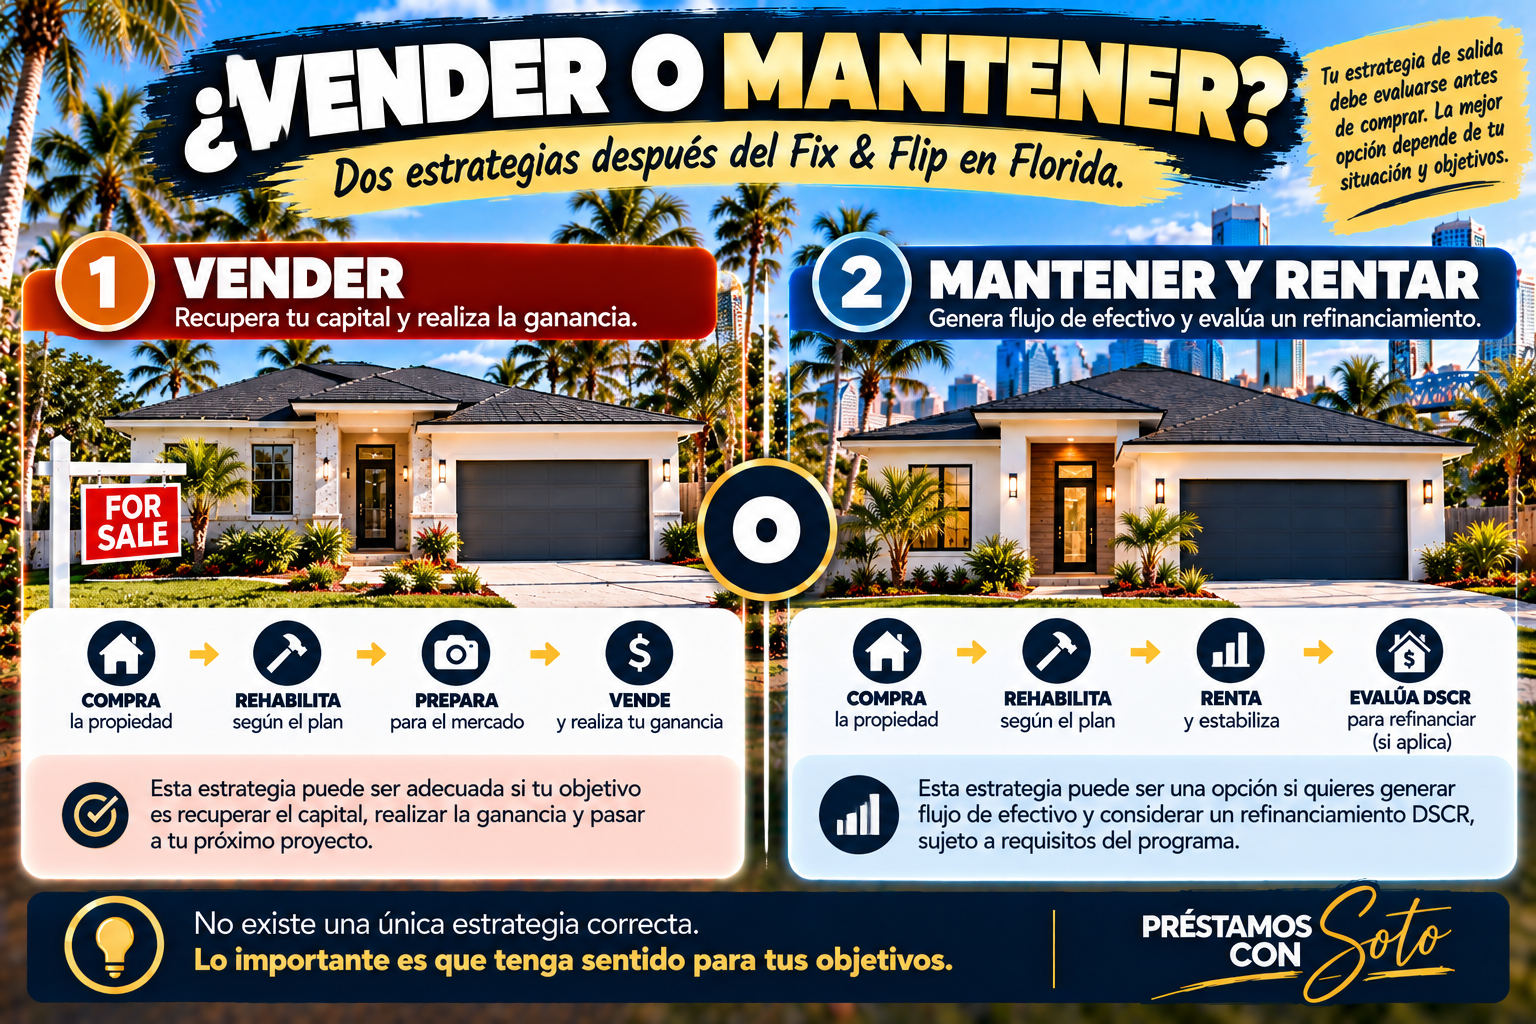
¿Qué pasa si decido rentar la propiedad en lugar de venderla?
Aunque Fix & Flip normalmente se asocia con comprar, rehabilitar y vender, algunos inversionistas pueden considerar mantener la propiedad.
Por ejemplo, un inversionista puede adquirir una propiedad, completar las mejoras y posteriormente evaluar si tiene sentido conservarla como renta.
En ese escenario, puede investigar alternativas de financiamiento de más largo plazo.
Una de ellas podría ser DSCR, dependiendo del programa y las características de la operación.
Estrategia de venta
Comprar → Rehabilitar → Vender.
La operación se analiza principalmente considerando el resultado de la venta.
Estrategia de renta y posible refinanciamiento
Comprar → Rehabilitar → Estabilizar → Rentar → Evaluar DSCR → Mantener.
La propiedad y su renta pueden ser relevantes en una evaluación DSCR, según el programa.
Sin embargo, un futuro refinanciamiento no está garantizado.
Debe evaluarse considerando los requisitos aplicables en ese momento.
Puedes consultar nuestra guía de préstamos DSCR en Florida.
También puedes aprender cómo calcular el DSCR de una propiedad de inversión.
La estrategia de salida debe comenzar a evaluarse antes de la compra, incluso si más adelante decides modificarla.
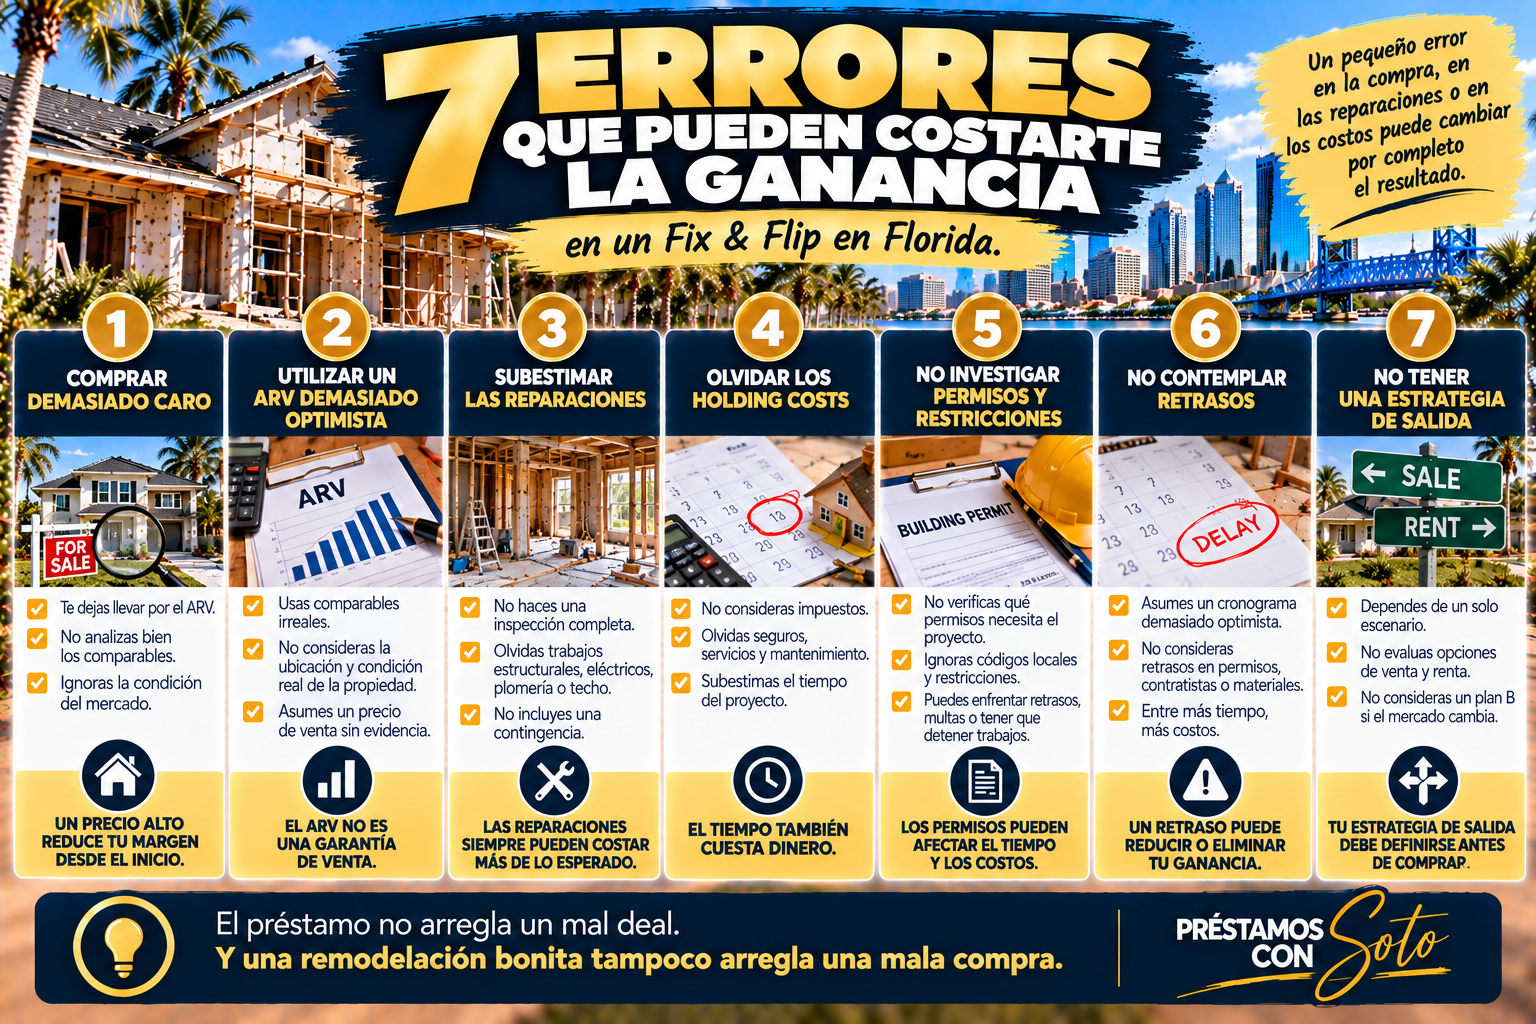
Siete errores que pueden costarte la ganancia en un Fix & Flip
Error 1. Comprar demasiado caro
Una propiedad no es necesariamente una oportunidad porque necesita reparaciones o se ofrece por debajo de otro precio de referencia.
El precio debe analizarse en relación con el proyecto y el mercado.
Error 2. Utilizar un ARV demasiado optimista
El ARV debe sustentarse razonablemente.
No debe ser simplemente el valor que necesitas para que la operación produzca la ganancia deseada.
Error 3. Subestimar las reparaciones
Un presupuesto incompleto puede afectar el capital necesario y el resultado final.
Es importante revisar la propiedad y trabajar con profesionales apropiados.
Error 4. Olvidar los Holding Costs
Los gastos continúan mientras mantienes la propiedad.
Una operación que tarda más de lo proyectado puede costar más.
Error 5. No investigar permisos y restricciones
Los requisitos de construcción, permisos, inspecciones y asociaciones pueden influir en el proyecto.
Error 6. No contemplar retrasos
Los tiempos de rehabilitación y venta pueden cambiar.
No debes asumir que todo ocurrirá exactamente según el cronograma inicial.
Error 7. No tener una estrategia de salida
Antes de comprar, debes entender cómo esperas recuperar el capital.
También conviene considerar qué alternativas tendrías si el plan original cambia.
El préstamo no arregla un mal deal. Y una remodelación bonita tampoco arregla una mala compra.
¿Puedo hacer mi primer Fix & Flip en Florida?
Puede haber programas que consideren inversionistas con diferentes niveles de experiencia.
Sin embargo, la experiencia puede influir en los requisitos, condiciones y estructura del financiamiento.
Cuando alguien está evaluando su primer Fix & Flip, considero importante revisar:
Quién preparó el presupuesto de rehabilitación.
Qué experiencia tiene el contratista o equipo.
Cómo se estimó el ARV.
Cuánto capital tiene disponible el inversionista.
Cómo se financiarán las reparaciones.
Qué contingencias se contemplan.
Cuánto tiempo puede tomar el proyecto.
Qué estrategia de salida se utilizará.
No asumiría que un primer inversionista está automáticamente aprobado o descalificado.
Necesitamos evaluar el proyecto y las opciones disponibles.
¿Qué debes investigar antes de comprar un Fix & Flip en Florida?
Florida tiene múltiples mercados inmobiliarios y distintas jurisdicciones.
Un proyecto en Jacksonville puede presentar condiciones diferentes a otro en Orlando, Tampa o Miami.
Por eso es importante revisar los requisitos específicos de la propiedad y su ubicación.
Contratistas
Verifica las licencias correspondientes cuando sean requeridas y evalúa la experiencia del profesional para el trabajo que realizará.
Puedes comenzar consultando el Florida Department of Business and Professional Regulation:
https://www.myfloridalicense.com/
Permisos
Consulta con la autoridad competente para determinar qué permisos e inspecciones pueden ser necesarios.
Property Taxes
Investiga los impuestos actuales y considera que la evaluación futura puede cambiar.
Insurance
Solicita información sobre costos y disponibilidad de cobertura apropiada para la propiedad y el proyecto.
Mercado de salida
Analiza propiedades comparables y las condiciones relevantes para la venta.
No debes asumir que todos los proyectos Fix & Flip de Florida tienen los mismos costos, requisitos o riesgos.
Hard Money y Fix & Flip en Jacksonville, Florida
Si estás evaluando propiedades en Jacksonville, es importante considerar las características del mercado local y de la propiedad específica.
El precio de compra, condición, comparables, permisos, impuestos, seguros y estrategia de salida pueden afectar el análisis.
Para conocer más sobre alternativas de financiamiento para proyectos locales, consulta nuestra guía de Hard Money en Jacksonville.
Preguntas frecuentes sobre préstamos Fix & Flip en Florida
¿Qué es un préstamo Fix & Flip?
Es un término utilizado para referirse a financiamiento destinado a determinadas operaciones donde un inversionista busca adquirir, rehabilitar y vender una propiedad.
Las estructuras y requisitos dependen del programa.
¿Es lo mismo Fix & Flip que Hard Money?
No exactamente.
Fix & Flip describe una estrategia de inversión. Hard Money es un tipo de financiamiento que puede utilizarse para determinadas operaciones, incluyendo algunos proyectos Fix & Flip.
¿Puedo financiar la compra y las reparaciones?
Dependiendo del programa, puede existir financiamiento que contemple adquisición y rehabilitación.
La estructura, disponibilidad y desembolso de fondos están sujetos a requisitos.
¿Qué es el ARV?
After Repair Value es una estimación del valor de una propiedad después de determinadas mejoras.
No representa un precio de venta garantizado.
¿Qué significa LTC?
Loan to Cost es una relación entre el monto del financiamiento y los costos considerados para el proyecto, según la metodología del programa.
¿Qué significa LTV?
Loan to Value es una relación entre el monto del préstamo y el valor utilizado como referencia, según el programa.
¿Qué son los draws?
Son desembolsos que pueden utilizarse para liberar fondos destinados a rehabilitación, sujetos a las condiciones y procedimientos del programa.
¿Puedo hacer mi primer Fix & Flip?
Puede haber alternativas para inversionistas con diferentes niveles de experiencia.
La elegibilidad depende del programa y la operación.
¿Necesito buen crédito?
El crédito puede formar parte de la evaluación.
Su importancia y los requisitos específicos dependen del lender y del programa.
¿Cuánto dinero necesito para un Fix & Flip?
Depende del precio de compra, reparaciones, costos, estructura del financiamiento, reservas y otros requisitos.
No existe una cantidad universal aplicable a todos los proyectos.
¿Cuánto tarda un préstamo Fix & Flip?
Los tiempos pueden variar según la documentación, propiedad, lender, valoración, title y otras condiciones.
No debe asumirse un plazo garantizado.
¿Puedo vender inmediatamente después de rehabilitar?
La venta dependerá de las condiciones del proyecto, la propiedad, el mercado y las obligaciones contractuales aplicables.
¿Puedo refinanciar un Fix & Flip con DSCR?
Puede evaluarse una estrategia de refinanciamiento, dependiendo de la propiedad, borrower y requisitos del programa.
El refinanciamiento futuro no está garantizado.
¿Dónde encontrar financiamiento Fix & Flip en Florida en español?
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Atiende en inglés y español y trabaja evaluando alternativas de financiamiento para inversionistas, incluyendo Fix & Flip, Hard Money y DSCR, sujetas a requisitos y disponibilidad.
¿Tienes un Fix & Flip que quieres evaluar?
Si encontraste una propiedad en Florida y estás considerando comprarla para rehabilitarla y venderla, podemos comenzar revisando los números.
Para una primera conversación es útil conocer:
Dirección de la propiedad.
Purchase Price.
Rehab Budget.
ARV estimado.
Capital disponible.
Experiencia.
Estrategia de salida.
No necesitas decidir por tu cuenta qué tipo de préstamo es el adecuado antes de hablar conmigo.
Primero entendemos el deal. Después evaluamos cómo financiarlo.
[BOTÓN: EVALUAR MI FIX & FLIP]
[BOTÓN: HABLAR CON ARISTIDES]
Sobre Aristides Soto
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Trabaja con compradores e inversionistas evaluando alternativas de financiamiento para propiedades residenciales y de inversión, incluyendo Hard Money, Fix & Flip, DSCR y otras opciones sujetas a requisitos aplicables.
Atiende en inglés y español.
[FOTO REAL DE ARISTIDES SOTO]
[BOTÓN: CONOCE A ARISTIDES SOTO]
Continúa aprendiendo sobre inversión inmobiliaria
Información importante
Este artículo tiene fines educativos e informativos.
Las tasas, costos, términos, porcentajes de financiamiento, requisitos, tiempos y disponibilidad de programas pueden variar según lender, borrower, propiedad, experiencia, proyecto y otras condiciones.
Los ejemplos son hipotéticos y no representan una cotización, aprobación, compromiso de préstamo ni garantía de rentabilidad.
Los valores de propiedades, costos de rehabilitación, ganancias, tiempos de venta y futuros refinanciamientos no están garantizados.
Todos los préstamos están sujetos a los requisitos y aprobación correspondientes.
Aristides Soto | NMLS #2178368 | Barrett Financial Group, LLC


