Hard Money vs. DSCR en Florida: diferencias, costos y cuál elegir para invertir
Por Aristides Soto
Mortgage Loan Officer / Prestamista Hipotecario
Barrett Financial Group, LLC | NMLS #2178368
Jacksonville, Florida | English & Español
¿Estás evaluando comprar una propiedad de inversión en Florida y no sabes si necesitas Hard Money o un préstamo DSCR?
Es una pregunta importante porque ambos tipos de financiamiento pueden utilizarse en inversiones inmobiliarias, pero no necesariamente tienen el mismo propósito.
Hard Money suele utilizarse en determinadas operaciones de adquisición, rehabilitación y proyectos con una estrategia de salida definida. DSCR suele evaluarse para propiedades de inversión donde la renta y la obligación considerada pueden ser factores importantes.
Pero hay algo que quiero que entiendas desde el principio:
No siempre tienes que pensar en Hard Money y DSCR como alternativas que compiten entre sí.
En algunos proyectos, Hard Money puede formar parte de la etapa de adquisición y rehabilitación, mientras que DSCR puede evaluarse posteriormente como alternativa de refinanciamiento para mantener la propiedad.
Eso no significa que una operación garantice la otra.
Soy Aristides Soto, Mortgage Loan Officer con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
En esta guía quiero explicarte las diferencias entre Hard Money y DSCR, qué factores debes analizar y cómo determinar cuál puede tener sentido según tu estrategia de inversión.
¿Cuál es la diferencia entre Hard Money y DSCR?
La diferencia principal está en el propósito de la operación y los criterios que utiliza cada programa para evaluarla.
Hard Money
Hard Money es un tipo de financiamiento utilizado frecuentemente para determinadas operaciones de inversión inmobiliaria, incluyendo adquisición, rehabilitación, Fix & Flip y financiamiento puente.
Dependiendo del programa, la evaluación puede considerar el valor de la propiedad, el presupuesto de rehabilitación, la experiencia, el crédito, el capital disponible y la estrategia de salida.
DSCR
DSCR significa Debt Service Coverage Ratio.
En financiamiento inmobiliario, el término se utiliza para evaluar una relación entre la renta considerada de una propiedad de inversión y la obligación considerada, conforme a la metodología del programa.
Los préstamos DSCR pueden ser una alternativa para determinados inversionistas que buscan comprar o refinanciar propiedades de inversión.
Los requisitos pueden variar según el lender, la propiedad y la transacción.
La diferencia en una frase
Hard Money puede ayudar a estructurar determinadas etapas de un proyecto; DSCR puede ser una alternativa para financiar una propiedad de inversión considerando su renta.
La mejor opción depende de lo que estás intentando hacer con la propiedad.
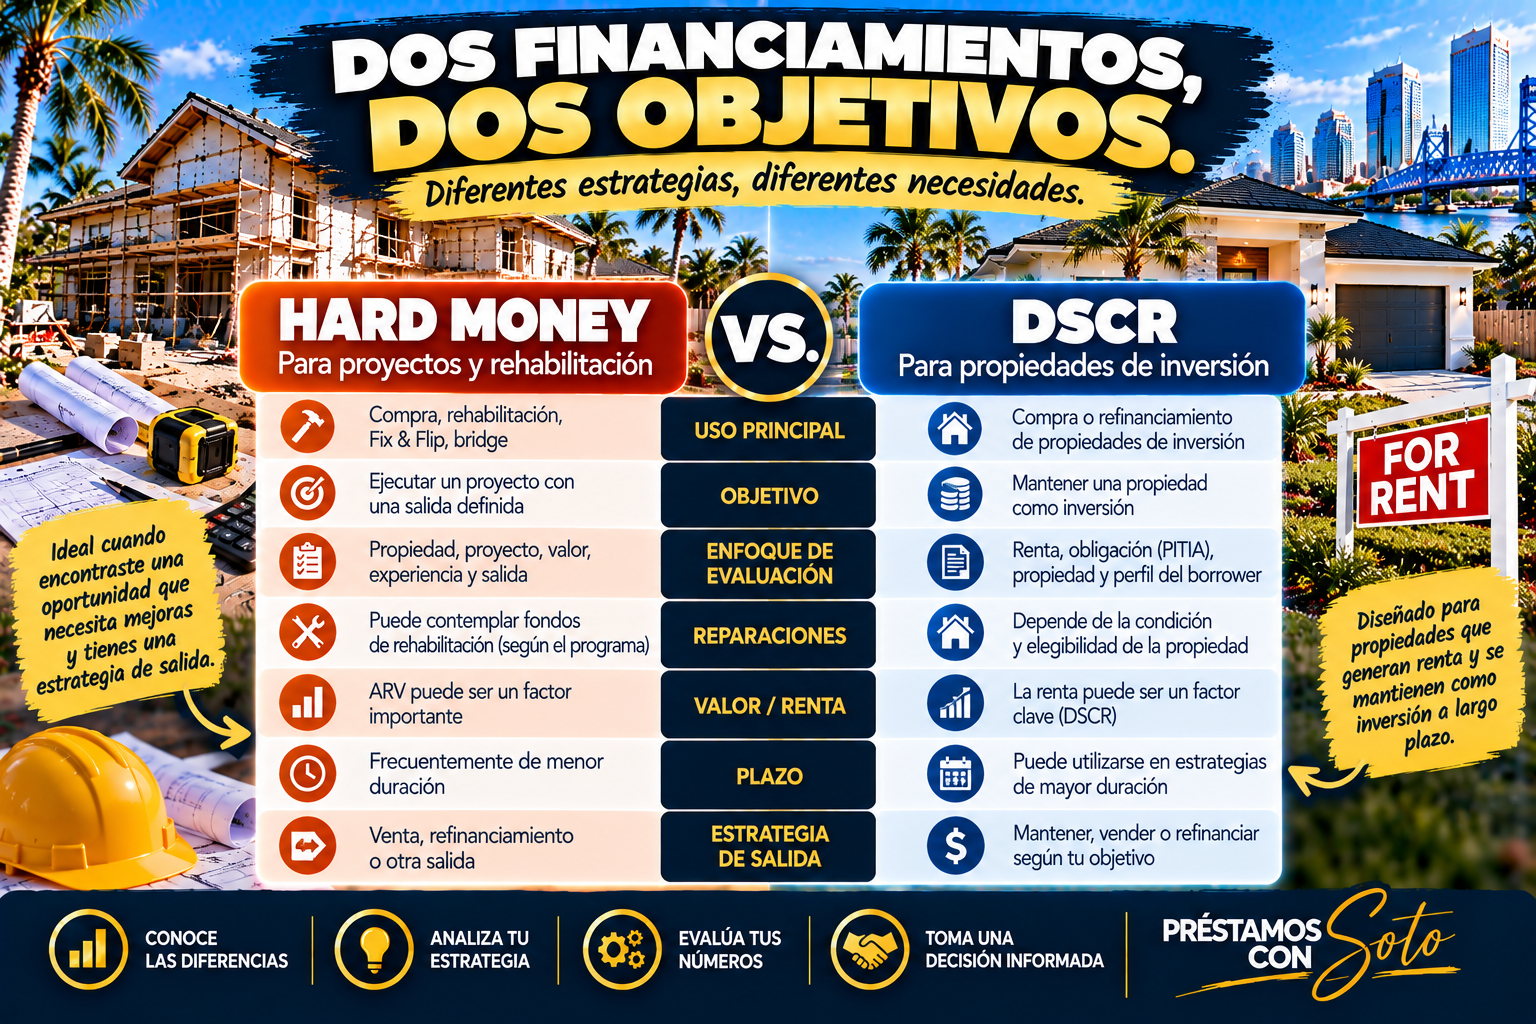
Hard Money vs. DSCR: tabla comparativa
Característica | Hard Money | DSCR |
|---|---|---|
Uso frecuente | Adquisición, rehabilitación, Fix & Flip y bridge | Compra o refinanciamiento de propiedades de inversión |
Objetivo habitual | Ejecutar un proyecto con una salida definida | Mantener una propiedad como inversión |
Evaluación | Proyecto, propiedad, valor, borrower y salida | Renta, obligación considerada, propiedad y borrower |
ARV | Puede ser relevante | Se analiza el valor según el programa |
Rehab | Algunos programas contemplan fondos de rehabilitación | Depende de la condición de la propiedad y del programa |
Renta | No necesariamente es el factor central | Puede ser un factor importante |
Experiencia | Puede influir en los requisitos | Puede considerarse según el programa |
Financiamiento | Estructura según el proyecto | Estructura según la propiedad y el programa |
Estrategia de salida | Venta, refinanciamiento u otra salida | Mantener, vender o refinanciar según el objetivo |
Elegibilidad | Sujeta a requisitos | Sujeta a requisitos |
Esta tabla es una comparación general, no una descripción de términos universales.
¿Cuándo puede tener sentido utilizar Hard Money en Florida?
Imagina que encuentras una propiedad en Jacksonville que necesita reparaciones importantes.
Tu objetivo es comprarla, completar las mejoras y posteriormente venderla.
Antes de decidir cómo financiarla, necesitas analizar:
Purchase Price.
Rehab Budget.
After Repair Value (ARV).
Costos de compra.
Costos de financiamiento.
Holding Costs.
Costos de venta.
Capital disponible.
Experiencia.
Estrategia de salida.
Dependiendo de las características de la operación, Hard Money podría ser una alternativa para evaluar.
Ejemplo: un proyecto Fix & Flip
Un inversionista identifica una propiedad que requiere rehabilitación.
Planea adquirirla, completar las reparaciones y venderla una vez terminada.
En este escenario, la operación debe analizarse considerando el presupuesto, el valor estimado después de reparaciones, los costos y el resultado potencial.
Hard Money puede ser relevante porque existen programas orientados a determinadas operaciones de este tipo.
Sin embargo, conseguir financiamiento no garantiza que el proyecto sea rentable.
El préstamo no arregla un mal deal.
Si quieres conocer más, consulta nuestra guía de Hard Money en Florida.
También puedes aprender cómo analizar un Fix & Flip en Florida.
¿Cuándo puede tener sentido utilizar DSCR en Florida?
Ahora imagina una situación diferente.
Encuentras una propiedad de inversión que deseas mantener como renta.
Tu objetivo principal no es rehabilitarla para venderla inmediatamente.
Quieres evaluar si la propiedad puede funcionar dentro de una estrategia de inversión de más largo plazo.
En ese escenario, DSCR podría ser una alternativa a considerar.
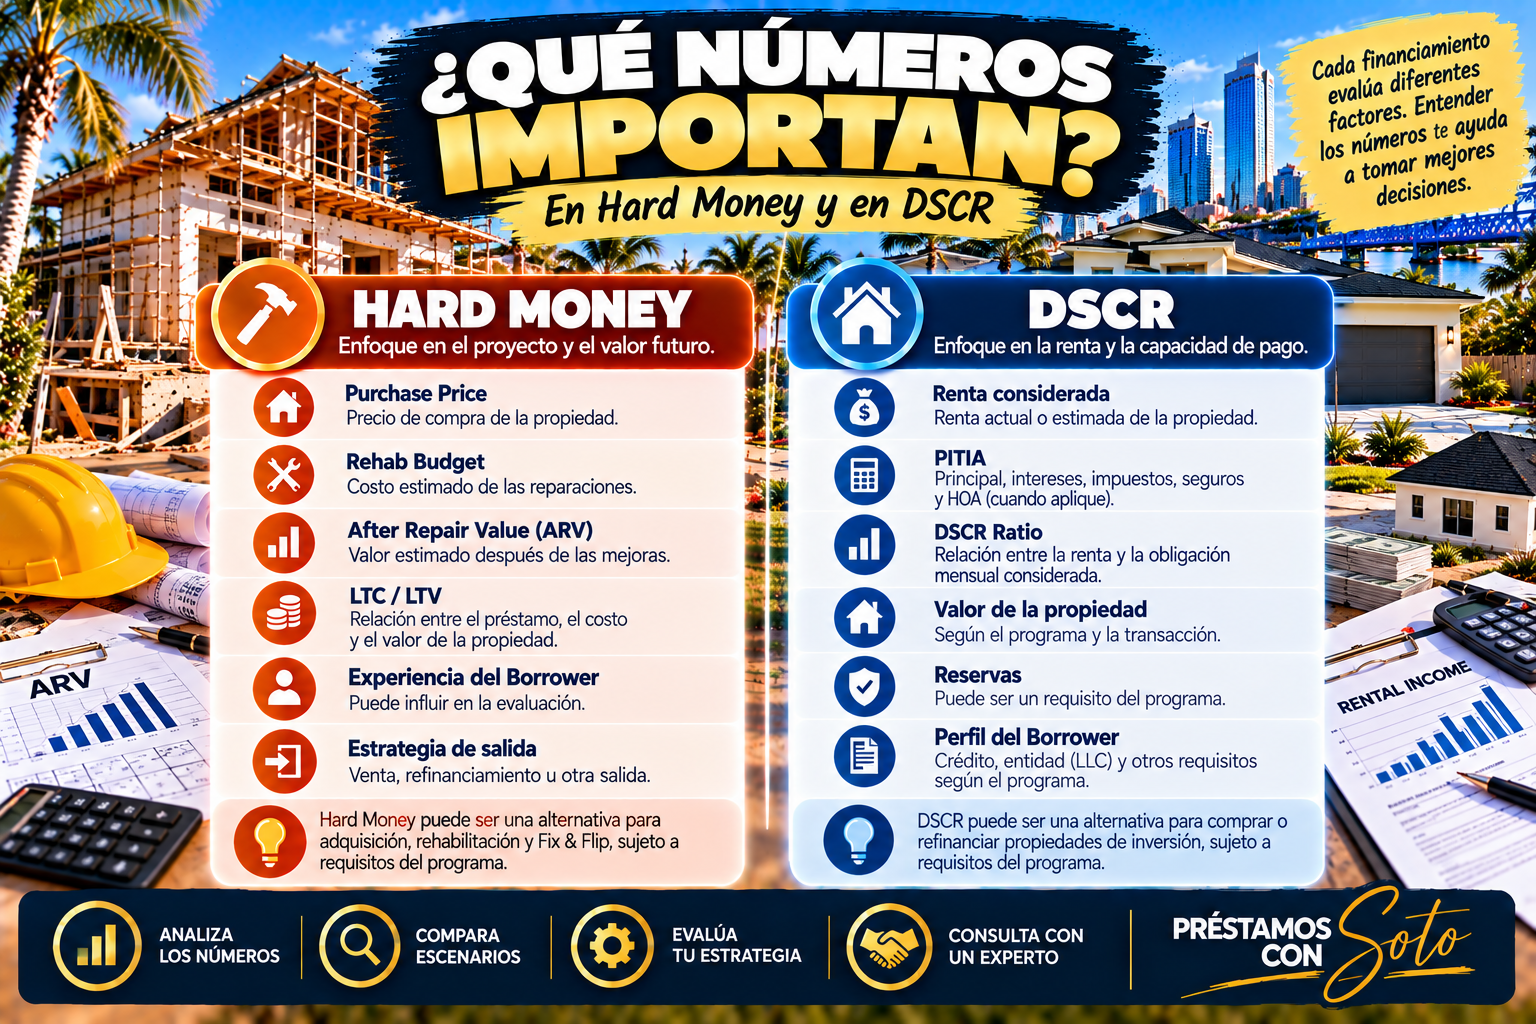
¿Qué números son importantes?
Dependiendo del programa, pueden ser relevantes:
Renta considerada de la propiedad.
Principal e intereses.
Property Taxes.
Insurance.
HOA, cuando corresponda.
Valor de la propiedad.
Crédito.
Reservas.
Tipo de propiedad.
Otros requisitos del lender.
¿Cómo se calcula DSCR?
De manera educativa, una fórmula utilizada en determinados programas de préstamos DSCR residenciales es:
DSCR = Renta mensual considerada ÷ Obligación mensual considerada.
La metodología y los componentes utilizados pueden variar.
Por ejemplo, supongamos que un programa considera una renta mensual de $2,500 y una obligación mensual de $2,000.
$2,500 ÷ $2,000 = 1.25.
En ese ejemplo, el resultado matemático sería un DSCR de 1.25.
Esto no significa automáticamente que el préstamo sea elegible o esté aprobado.
Para profundizar, consulta nuestra guía para calcular el DSCR de una propiedad.
También puedes visitar préstamos DSCR en Florida.
¿Hard Money es mejor que DSCR para una propiedad que necesita reparaciones?
No existe una respuesta universal.
Depende de la condición de la propiedad, el tipo de reparaciones, los requisitos del programa y el objetivo del inversionista.
Si una propiedad necesita trabajos importantes, puede ser necesario evaluar alternativas que contemplen ese escenario.
Algunos programas Hard Money pueden financiar determinadas operaciones de adquisición y rehabilitación.
En cambio, los programas DSCR pueden tener requisitos específicos sobre la condición, habitabilidad, valoración y elegibilidad de la propiedad.
Por eso no asumiría que una propiedad puede financiarse mediante DSCR simplemente porque se utilizará como inversión.
Tampoco asumiría que Hard Money es automáticamente apropiado por necesitar reparaciones.
Primero necesitamos entender la propiedad y la estrategia. Después evaluamos las opciones.
¿Qué es la estrategia Hard Money to DSCR?
Esta es una de las estrategias que considero especialmente importante que los inversionistas conozcan.
Conceptualmente, una operación podría seguir estas etapas:
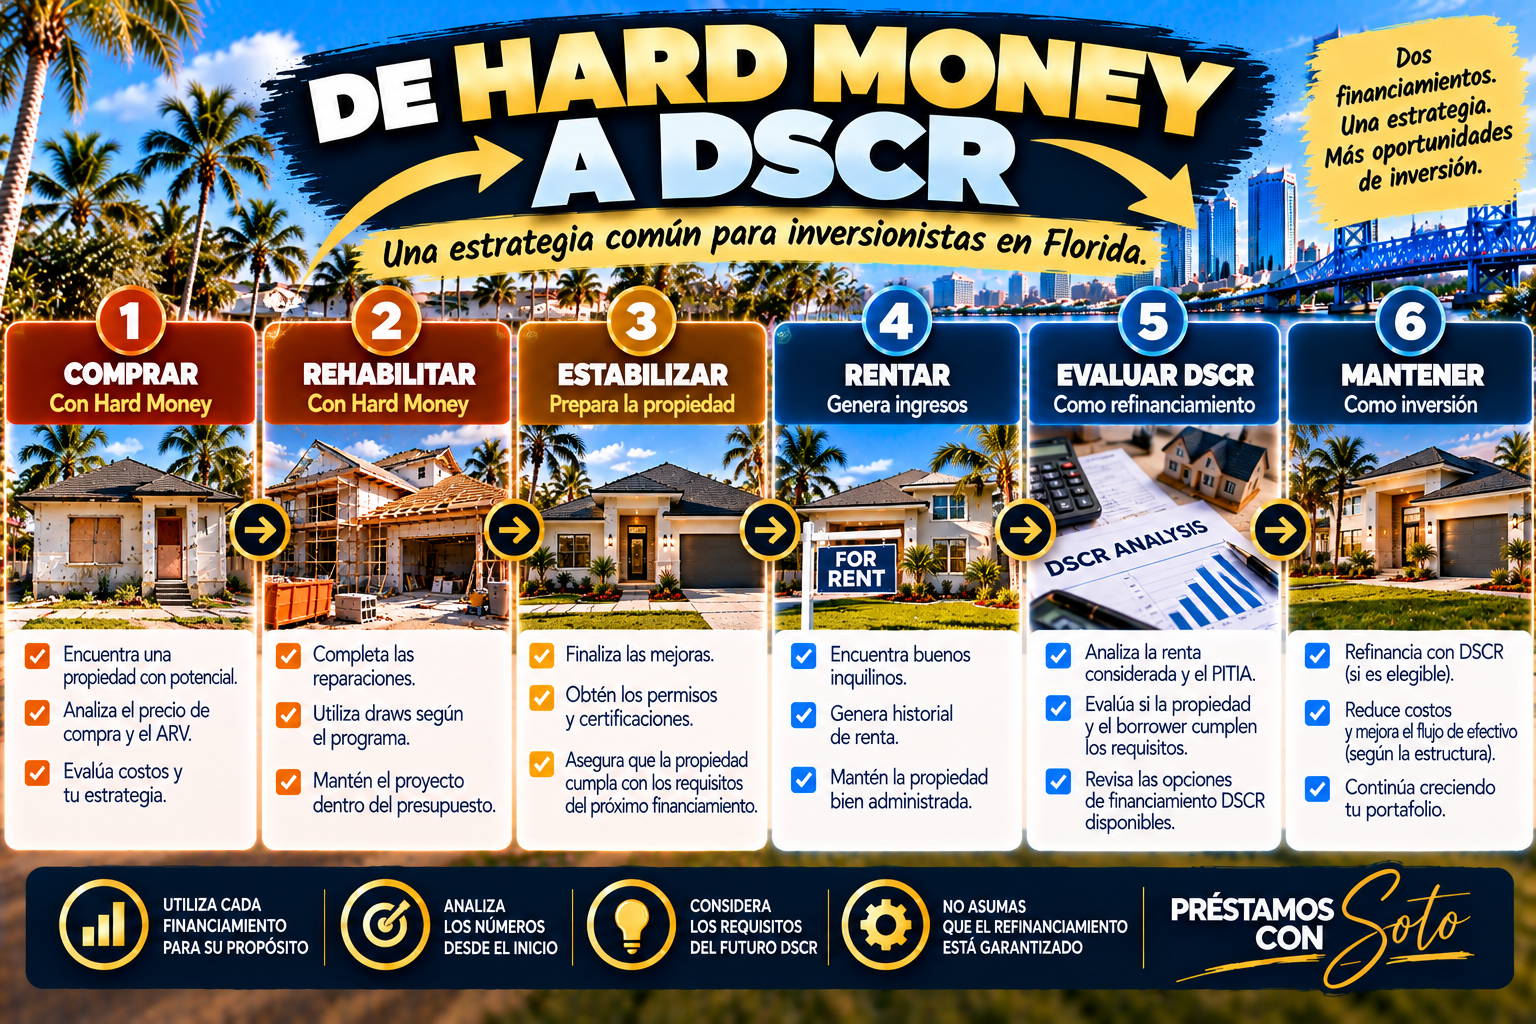
COMPRAR → REHABILITAR → ESTABILIZAR → RENTAR → EVALUAR DSCR → MANTENER.
Etapa 1. Comprar
El inversionista identifica una propiedad y evalúa alternativas para financiar la adquisición.
Etapa 2. Rehabilitar
Se ejecutan las mejoras previstas, conforme al presupuesto y los requisitos aplicables.
Etapa 3. Estabilizar
La propiedad se prepara para cumplir el objetivo de inversión y los requisitos que correspondan.
Etapa 4. Rentar
El inversionista busca generar ingresos de renta según su estrategia.
Etapa 5. Evaluar DSCR
Puede evaluarse si la propiedad y el borrower cumplen los requisitos de un programa DSCR disponible en ese momento.
Etapa 6. Mantener
Si el refinanciamiento resulta viable y se completa, el inversionista podría continuar manteniendo la propiedad como inversión.
¿Qué riesgo existe?
El riesgo de asumir que el refinanciamiento futuro estará disponible automáticamente.
La valoración, la renta considerada, el crédito, los costos, los requisitos del programa y las condiciones del mercado pueden cambiar.
Además, pueden existir requisitos de seasoning, reservas u otras condiciones dependiendo del lender y del tipo de refinanciamiento.
Nunca estructuraría una operación suponiendo que el futuro préstamo DSCR está garantizado.
¿Qué préstamo tiene mejores tasas: Hard Money o DSCR?
Es comprensible que un inversionista quiera comparar las tasas.
Pero comparar solamente la tasa puede llevar a una decisión incompleta.
Los costos, plazos, cargos, requisitos y estructuras pueden ser diferentes.
En Hard Money
Dependiendo del programa, pueden existir:
Intereses.
Points.
Origination fees.
Costos de valoración.
Closing costs.
Draw fees, cuando correspondan.
Extension fees, cuando correspondan.
Además, el tiempo durante el cual se utiliza el financiamiento puede influir en el costo total.
En DSCR
Dependiendo del programa, deben evaluarse:
Tasa de interés.
APR cuando corresponda.
Points y lender fees.
Closing costs.
Plazo y amortización.
Estructura de pagos.
Penalidades por prepago, si aplican.
Reservas y otros requisitos.
¿Cuál cuesta menos?
No es responsable dar una respuesta universal sin revisar las alternativas concretas.
Un producto puede tener una tasa diferente porque está diseñado para una finalidad distinta.
La pregunta correcta no es solamente cuál tiene la tasa más baja, sino qué financiamiento tiene sentido para la operación completa.
¿Hard Money o DSCR para un inversionista que quiere vender?
Si tu estrategia es comprar, rehabilitar y vender, conviene evaluar financiamiento compatible con esa operación.
Hard Money puede ser una alternativa dependiendo del proyecto.
Pero también debes analizar:
Precio de adquisición.
Costos de rehabilitación.
ARV razonablemente sustentado.
Costos de financiamiento.
Tiempo estimado.
Costos de mantenimiento.
Costos de venta.
Contingencias.
Si tu intención principal es vender, no debes asumir que una estructura orientada a mantener una propiedad de renta es necesariamente la más adecuada.
La operación completa debe revisarse.
¿Hard Money o DSCR para un inversionista que quiere rentar?
Si la propiedad está destinada a producir renta, DSCR puede ser una alternativa a evaluar.
Sin embargo, la condición de la propiedad puede influir.
Una propiedad que requiere rehabilitación importante podría necesitar una estrategia diferente durante la adquisición y las mejoras.
En determinados escenarios, el inversionista puede evaluar una primera etapa de financiamiento y posteriormente considerar DSCR.
La viabilidad de esa transición debe estudiarse desde el principio, sin garantizar el refinanciamiento futuro.
Cómo decidir entre Hard Money y DSCR antes de comprar
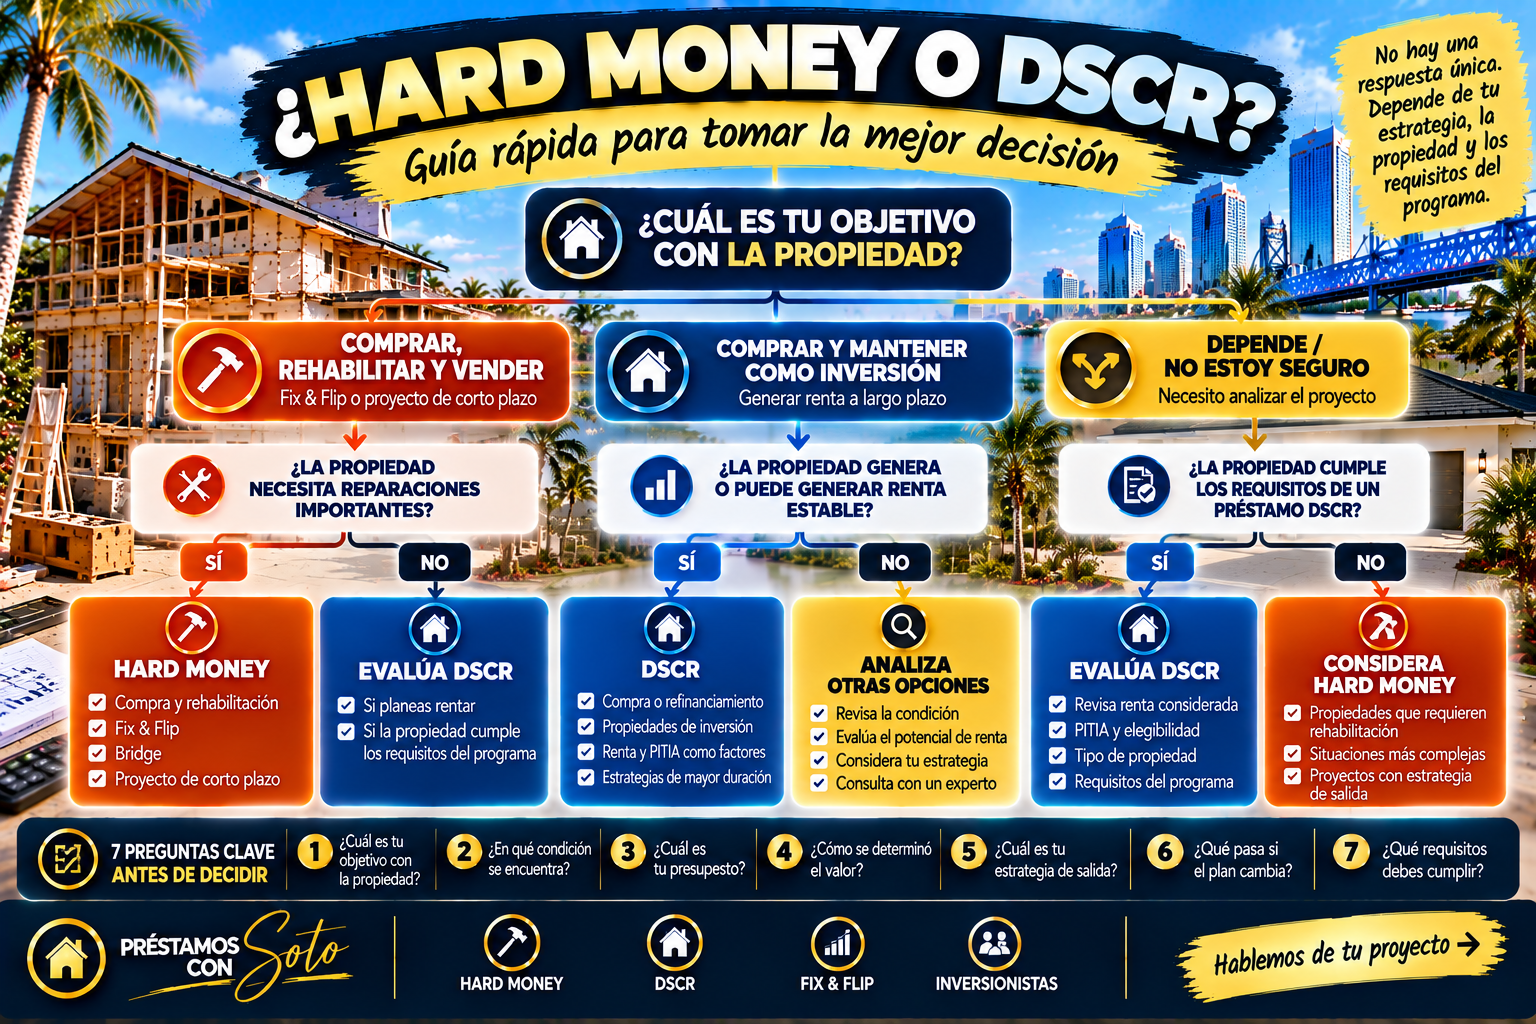
Cuando un inversionista me pregunta cuál debería utilizar, prefiero comenzar con estas preguntas:
1. ¿Cuál es tu objetivo con la propiedad?
¿Quieres venderla después de rehabilitarla o mantenerla como inversión?
2. ¿En qué condición se encuentra?
¿Está lista para el uso previsto o necesita reparaciones?
3. ¿Cuál es el presupuesto?
¿Conoces el precio de compra, los costos de rehabilitación y el capital disponible?
4. ¿Cómo se determinó el valor?
¿Tienes una estimación razonable respaldada por información relevante?
5. ¿Cuál es tu estrategia de salida?
¿Venta, refinanciamiento u otra alternativa?
6. ¿Qué pasa si el plan cambia?
¿Tienes liquidez, contingencias y un plan alternativo?
7. ¿Qué requisitos debes cumplir?
Crédito, experiencia, reservas, condición de la propiedad y otros factores pueden influir.
La respuesta debe surgir del análisis del proyecto, no de escoger primero el nombre del préstamo.
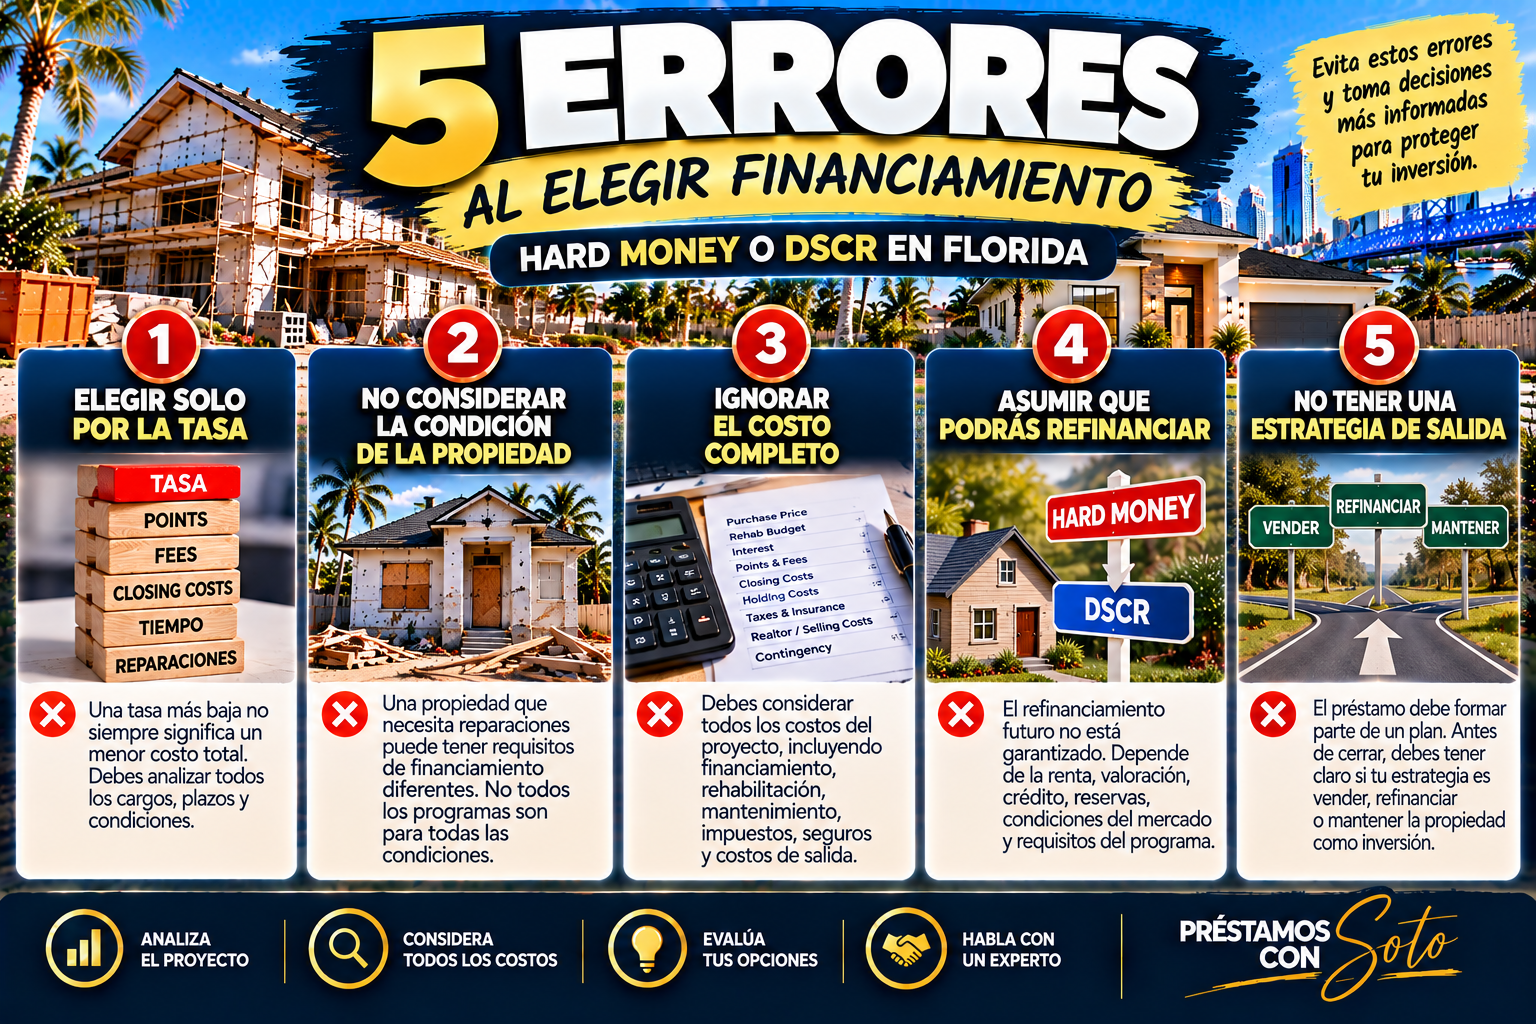
Cinco errores al elegir entre Hard Money y DSCR
Error 1. Escoger únicamente por la tasa
La tasa importa, pero no explica por sí sola el costo total ni la compatibilidad del préstamo con el proyecto.
Error 2. No considerar la condición de la propiedad
Una propiedad que necesita reparaciones puede presentar requisitos de financiamiento diferentes.
Error 3. Ignorar el costo completo
Debes considerar intereses, fees, closing costs, mantenimiento y otros gastos aplicables.
Error 4. Asumir que podrás refinanciar
Una estrategia Hard Money to DSCR requiere evaluar riesgos y requisitos futuros.
Error 5. No tener una estrategia de salida
El préstamo debe formar parte de un plan.
Si el objetivo es vender, necesitas analizar la venta.
Si el objetivo es rentar, necesitas analizar la renta y los requisitos correspondientes.
No quiero que el préstamo determine tu estrategia de inversión. Quiero que la estrategia ayude a determinar qué préstamo debemos evaluar.
Hard Money y DSCR en Jacksonville, Florida
Si estás invirtiendo en Jacksonville, también debes considerar las características específicas de la propiedad y del mercado local.
Una operación puede verse afectada por:
Condición y ubicación de la propiedad.
Comparables relevantes.
Presupuesto de rehabilitación.
Permisos e inspecciones.
Property Taxes.
Insurance.
HOA, cuando corresponda.
Demanda de renta o venta.
Costos de mantenimiento.
No todas las propiedades de Jacksonville presentan las mismas condiciones.
Si estás evaluando un proyecto de compra y rehabilitación, puedes consultar nuestra guía de Hard Money en Jacksonville.
Si buscas mantener una propiedad como inversión, también puedes leer nuestra guía de DSCR en Jacksonville.
Preguntas frecuentes sobre Hard Money vs. DSCR
¿Hard Money y DSCR son lo mismo?
No. Hard Money es un tipo de financiamiento utilizado frecuentemente en determinadas operaciones inmobiliarias, incluyendo adquisición y rehabilitación. DSCR es una relación financiera utilizada en programas que pueden considerar la renta de una propiedad de inversión.
¿Qué conviene más para un Fix & Flip?
Depende del proyecto y los programas disponibles. Hard Money puede ser una alternativa para determinadas operaciones Fix & Flip, pero debe analizarse la propiedad, los costos, el borrower y la estrategia de salida.
¿Qué conviene más para una propiedad de renta?
DSCR puede ser una alternativa para determinadas propiedades de inversión. La elegibilidad depende de los requisitos aplicables y de las características de la operación.
¿Puedo comprar con Hard Money y refinanciar con DSCR?
Puede evaluarse esa estrategia. El refinanciamiento futuro no está garantizado y estará sujeto a los requisitos correspondientes.
¿Qué es ARV en Hard Money?
ARV significa After Repair Value. Es una estimación del valor de una propiedad después de determinadas mejoras y no garantiza el precio de venta ni la aprobación del financiamiento.
¿Qué significa PITIA en DSCR?
PITIA se refiere a principal, intereses, impuestos, seguros y cuotas de asociación aplicables. Los componentes exactos utilizados en el cálculo dependen del programa.
¿Hard Money requiere buen crédito?
El crédito puede influir en la evaluación. Los requisitos varían según lender, programa y operación.
¿DSCR requiere demostrar ingresos personales?
Los programas DSCR pueden evaluar la operación de manera diferente a determinados préstamos tradicionales. Sin embargo, no debe asumirse que todos los programas eliminan cualquier requisito relacionado con ingresos, activos o documentación del borrower.
¿Puedo utilizar Hard Money para una propiedad que necesita reparaciones?
Puede haber programas que contemplen determinadas operaciones de adquisición y rehabilitación, sujetos a requisitos y características del proyecto.
¿DSCR permite financiar propiedades que necesitan rehabilitación?
Depende del programa y de la condición de la propiedad. No todas las propiedades son elegibles en su estado actual.
¿Cuál tiene mejores tasas, Hard Money o DSCR?
Las tasas y condiciones dependen del programa, lender, borrower y propiedad. Para comparar alternativas, es necesario revisar el costo total y la estructura de cada financiamiento.
¿Cuál se cierra más rápido?
Los tiempos dependen de la documentación, propiedad, valoración, title, lender y otros requisitos. No existe un plazo universal garantizado.
¿Puedo hacer Hard Money to DSCR en Florida?
Puede evaluarse como estrategia de inversión. La viabilidad depende de la adquisición, rehabilitación, estabilización, renta y requisitos del futuro refinanciamiento.
¿Dónde encontrar un Mortgage Loan Officer que hable español y trabaje con Hard Money y DSCR en Jacksonville?
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida. Atiende en inglés y español y trabaja evaluando alternativas de financiamiento para inversionistas, incluyendo Hard Money y DSCR, sujetas a disponibilidad y requisitos.
¿Tienes una propiedad y no sabes si necesitas Hard Money o DSCR?
Si estás evaluando comprar, rehabilitar, vender, rentar o refinanciar una propiedad de inversión, podemos comenzar revisando tu escenario.
Para una primera conversación es útil conocer:
Dirección de la propiedad.
Purchase Price.
Rehab Budget, si aplica.
ARV estimado, si aplica.
Renta estimada o actual, si aplica.
Capital disponible.
Experiencia.
Estrategia de salida.
No necesitas decidir por tu cuenta cuál préstamo utilizar antes de hablar conmigo.
Primero entendemos el deal. Después evaluamos cómo financiarlo.
[BOTÓN: EVALUAR MI PROYECTO]
[BOTÓN: HABLAR CON ARISTIDES]
Sobre Aristides Soto
Aristides Soto es Mortgage Loan Officer / Prestamista Hipotecario con Barrett Financial Group, LLC, NMLS #2178368, con base en Jacksonville, Florida.
Como mortgage broker, trabaja evaluando distintas alternativas de financiamiento para compradores e inversionistas, incluyendo Hard Money, Fix & Flip, DSCR, Hard Money to DSCR y otros programas sujetos a disponibilidad y requisitos aplicables.
Atiende en inglés y español.
[FOTO REAL DE ARISTIDES SOTO]
[BOTÓN: CONOCE A ARISTIDES SOTO]
Continúa aprendiendo sobre financiamiento inmobiliario
Información importante
Este artículo tiene fines educativos e informativos.
Las tasas, APR, costos, términos, porcentajes de financiamiento, requisitos, tiempos y disponibilidad pueden variar según lender, borrower, propiedad, experiencia, tipo de transacción y otras condiciones.
Los ejemplos son hipotéticos y no representan una cotización, aprobación, compromiso de préstamo ni garantía de rentabilidad.
El ARV, las rentas futuras, los resultados de inversión y la posibilidad de refinanciamiento no están garantizados.
Todos los préstamos están sujetos a requisitos y aprobación correspondientes.
Aristides Soto | NMLS #2178368 | Barrett Financial Group, LLC


